Bölüm 9: Sekiz bölüm boyunca bir şirketi okumanın araçlarını tek tek inceledik; faaliyet raporundan bilançoya, gelir tablosundan nakit akışına, kârlılıktan verimliliğe, sermaye yapısından değerlemeye, ve nihayet çöküşün erken sinyallerine. Artık elimizde içi dolu bir alet çantası var. Son bölümde alet çantasını kapatmadan önce soracağımız bir soru var: Bu araçların tümünün paylaştığı ortak bir kör nokta var mı? Ve bir şirketi yalnızca geçmişine göre değil, geleceğine göre okumak istiyorsak ne yapacağız?
Serinin ilk bölümünde bir söz vermiştim. “İncelediğimiz şirketin anlattığı hikaye, beş yıl sonra da geçerli olacak mı?” sorusunu her bölümde farklı bir açıdan yeniden soracağımızı söylemiştim. Sekiz bölüm boyunca gerçekten de öyle yaptık: her aracın sonunda bir ”🔄 Dönüşüm Perspektifi” durağı koyduk ve orada hep aynı soruyu (farklı bir kılıkta) karşımızda bulduk. Şimdi o durakları birbirine bağlamanın zamanı geldi.
Bütün Araçların Ortak Varsayımı
Şu ana kadar öğrendiğimiz her şey (muhasebe ilkeleri, oran ve rasyolar, Altman Z-skoru) sessiz bir varsayımın üzerinde durur: Şirketin işi bugünkü haliyle sürecek. Muhasebede bunun bir adı var: süreklilik ilkesi (going concern). Bir fabrikanın bilançodaki değeri, üretmeye devam ettiği varsayımına dayanır. Bir marjın “iyi” ya da “kötü” olması, sektörün bugünkü kurallarına göre ölçülür. Bir F/K oranının “ucuz” olması, işin geleceğinin geçmişine benzeyeceği inancını taşır.
Bu varsayım çoğu zaman ve çoğu şirket için makuldür. Süreklilik ilkesi olmasa muhasebe diye bir şey de olmazdı — her varlığı her gün yeniden değerlemek zorunda kalırdık.
Ama serinin baştan sona ilgilendiği durum tam da bu varsayımın zorlandığı yer: Ya işin kendisi dönüşüyorsa? O zaman elimizdeki bütün araçlar aynı anda ve aynı yönde yanılmaya başlar. Hepsi geçmişi ölçer, ve geçmiş artık güvenilir bir kılavuz değildir.
İşte bu yazı dizisinin tek cümlesi kritik önermesi olacaksa şunu ileri sürüyorum: Klasik finansal analiz geçmişi ölçer, bugüne dair bir kanaat ortaya koyar; geleceği öngörmez ve dolayısıyla da ölçmez.
Dönüşüm dönemleri, geçmişin geleceğe benzemediği dönemlerdir.
Sekiz Merceğin Dönüşümdeki Sınırı
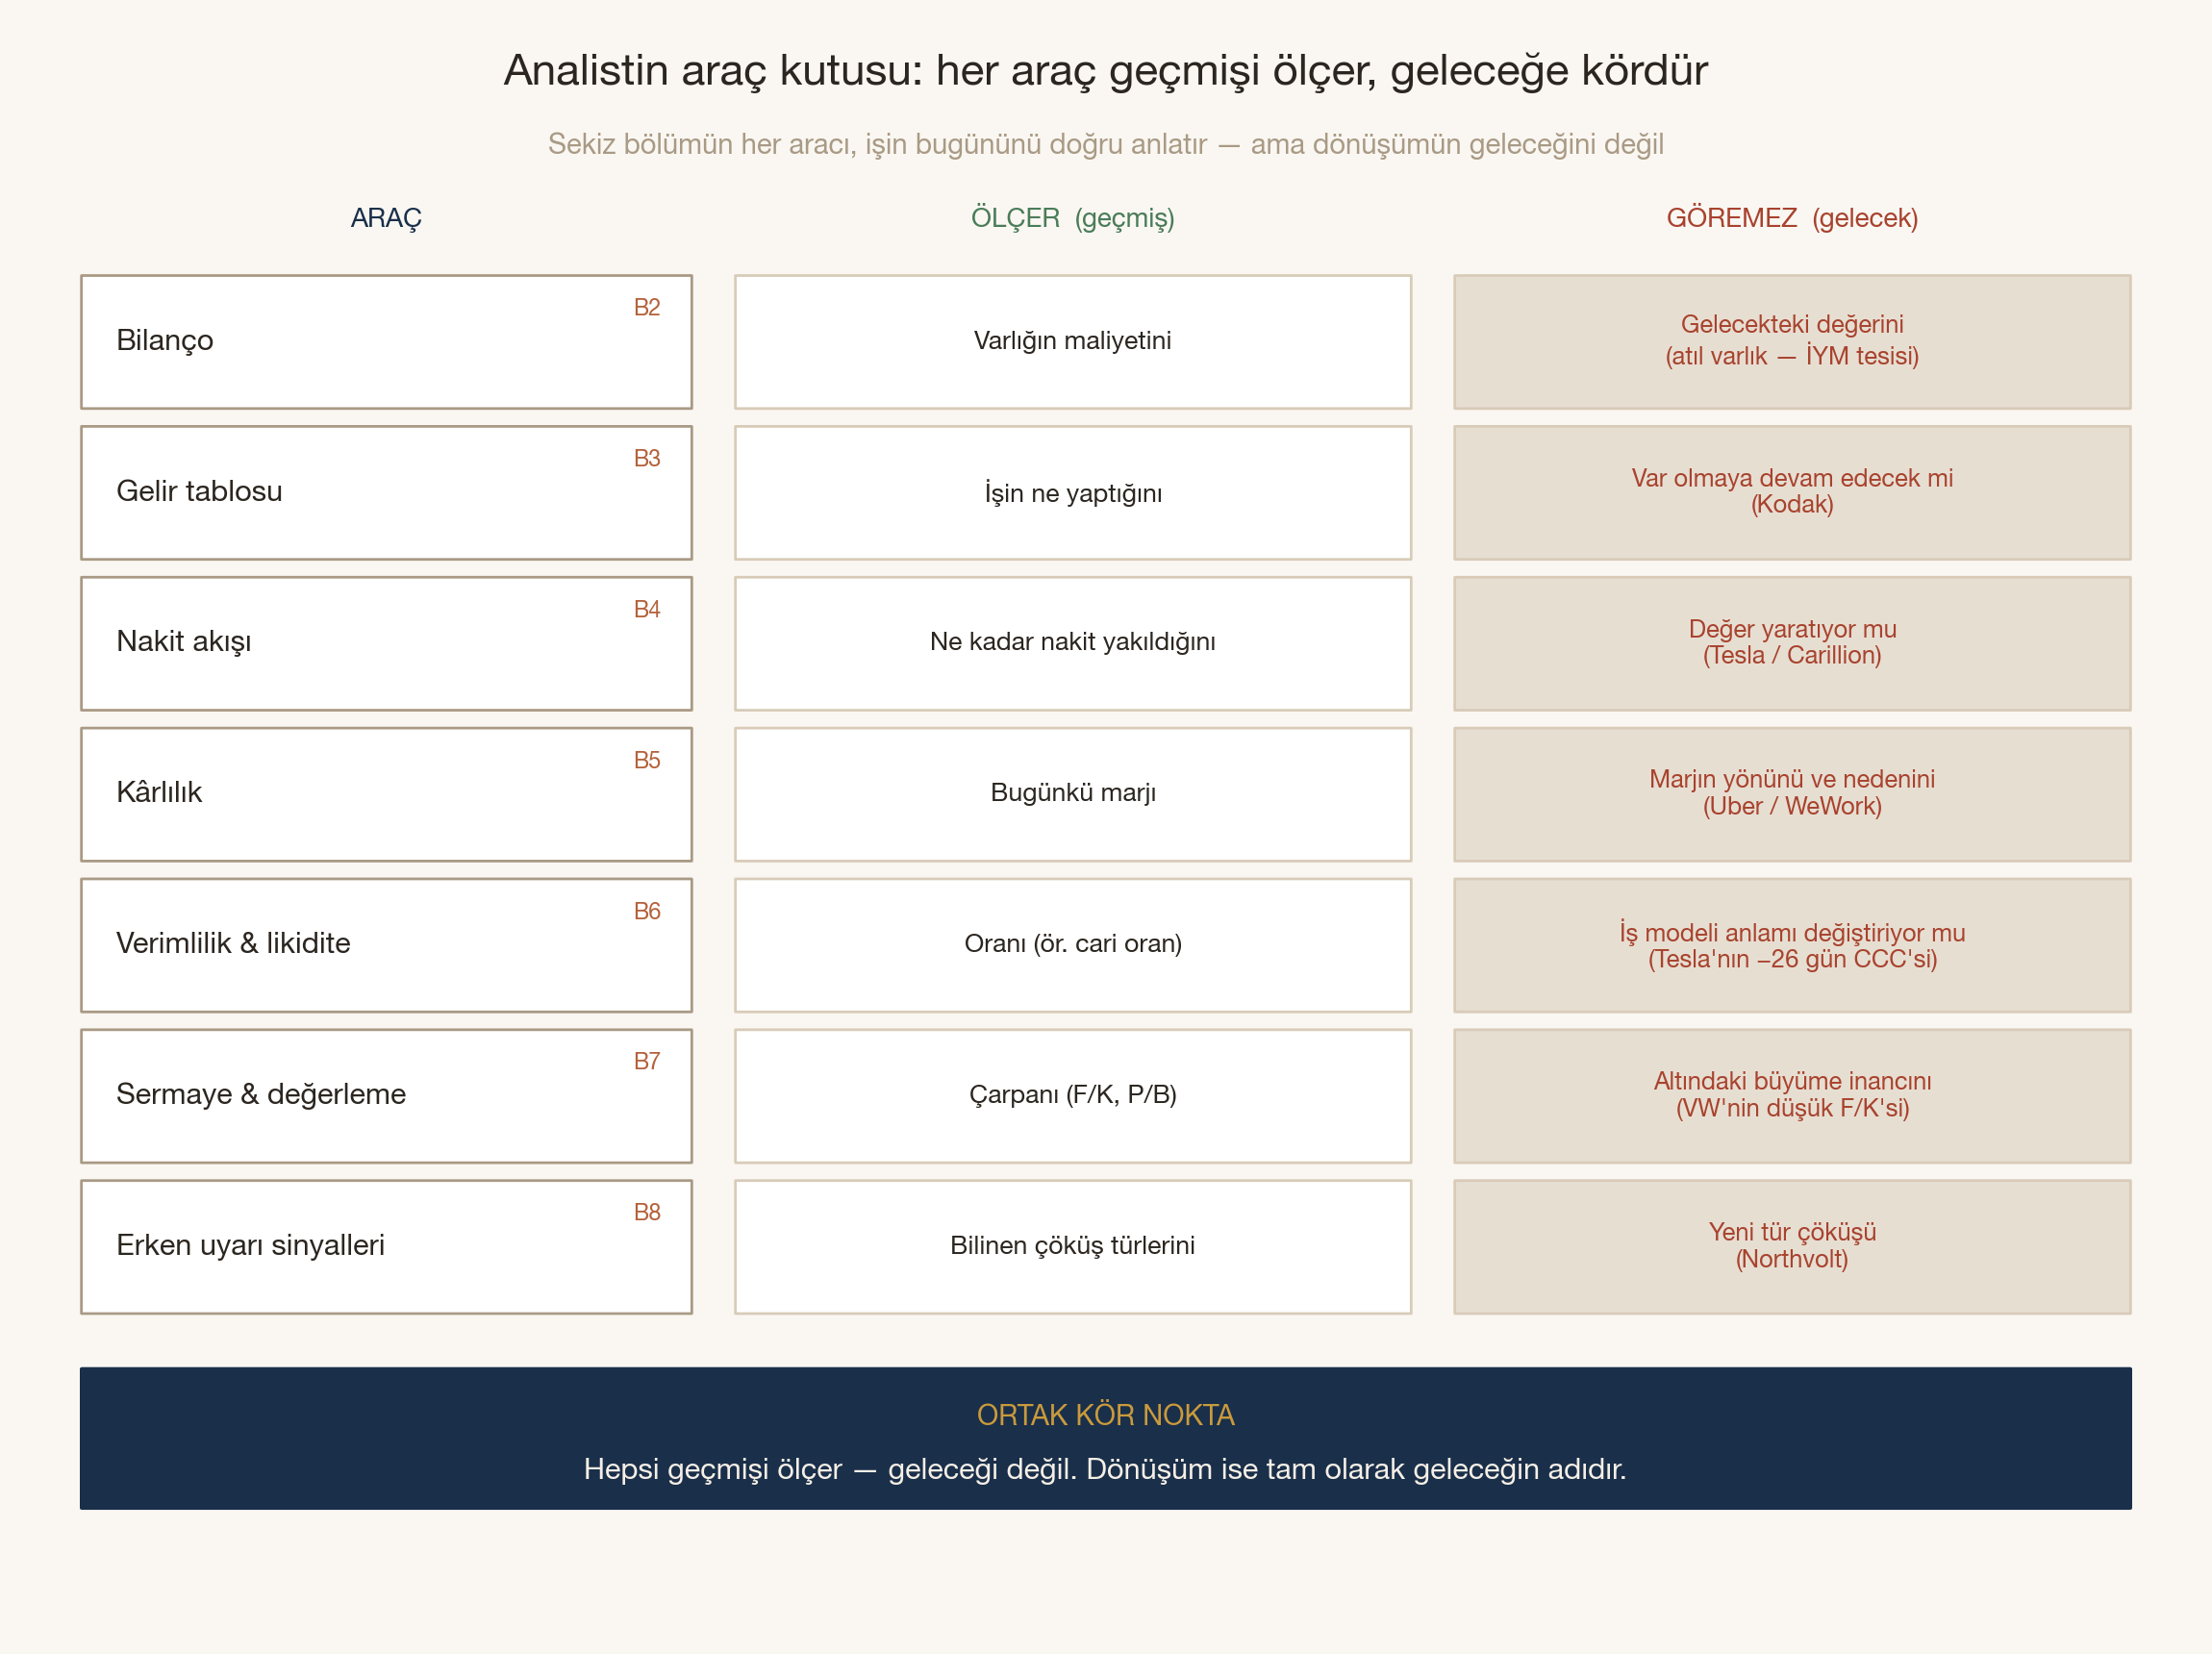
Bunu somutlaştıralım. Serinin her bölümünde aynı çatlağı farklı bir araçta gördük. Şimdi hepsini arka arkaya dizince örüntü ortaya çıkıyor:
- Bilanço (Bölüm 2) bir varlığın maliyetini kaydeder, gelecekteki değerini değil. İçten yanmalı motor için kurulmuş kusursuz bir montaj tesisi, elektrikli araç dünyasında defter değerinin çok altında işe yarar. Bilanço bu “atıl varlık” gerçeğini göremez.
- Gelir tablosu (Bölüm 3) işin ne yaptığını ölçer, var olmaya devam edip etmeyeceğini değil. Kodak’ın film marjları çöküşünden hemen önce hâlâ olağanüstüydü — mükemmel bir gelir tablosu, ölümcül bir stratejiyi gizliyordu.
- Nakit akışı (Bölüm 4) ne kadar nakit tüketildiğini söyler, o tüketimin değer yaratıp yaratmadığını değil. 2015’in Tesla’sı da, çöküşünden önceki Carillion da negatif nakit akışı gösteriyordu. Biri geleceğini kuruyor, diğeri ödeyemeyeceği temettüleri dağıtıyordu.
- Kârlılık (Bölüm 5) bugünkü marjı gösterir, o marjın yönünü ve nedenini değil. Uber ve Spotify’ın negatif marjı bilinçli bir yatırımdı; WeWork’ünki yapısal bir hastalık. Rakam ikisinde de eksiydi.
- Verimlilik ve likidite (Bölüm 6) bir oranı ölçer, o oranın anlamını iş modelinin değiştirdiğini değil. Tesla’nın eksi 26 günlük nakit dönüşüm döngüsü klasik sözlükte yoktu. Bu bir zayıflık değil, marka için güçlü bir silahtı. (Ama bir süre sonra o silah da etkisini yitirdi.)
- Sermaye yapısı ve değerleme (Bölüm 7) bir çarpanı gösterir, o çarpanın altındaki büyüme inancını değil. Volkswagen’in düşük F/K’si bir fırsat değil, piyasanın o işin geleceğine dair kanaatiydi.
- Erken uyarı sinyalleri (Bölüm 8) bir çöküşü işaret etmeye çalışır, ama yeni türden çöküşleri kaçırır. Northvolt’un prestijli hissedar listesi klasik bir “sağlık” işaretiydi; asıl soruyu (üretilen birim bazında ekonomi doğru çalışıyor mu?) hiçbir sinyal yakalayamadı.
Yedi bölüm, yedi araç, tek bir örüntü. Her araç geçmiş hakkında doğruyu söylüyor. Aynı araçlar gelecek hakkında sessiz kalıyor. Halbuki dönüşümün içeriği, geleceğin ta kendisi.
Sinyal: Stratejik mi, Yapısal mı?
Bu noktada serinin bütün karşıtlıkları tek bir soruda toplanır. Dikkat ederseniz her bölümde aynı ikizi karşılaştırdık:
| Aynı yüzeysel sinyal | Stratejik (sağlıklı) | Yapısal (ölümcül) |
|---|---|---|
| Negatif nakit akışı | Tesla — gigafabrika kuruyor | Carillion — sürekli temettü ödüyor |
| Negatif marj | Uber, Spotify — pazar payı yatırımı | WeWork — büyüdükçe büyüyen zarar |
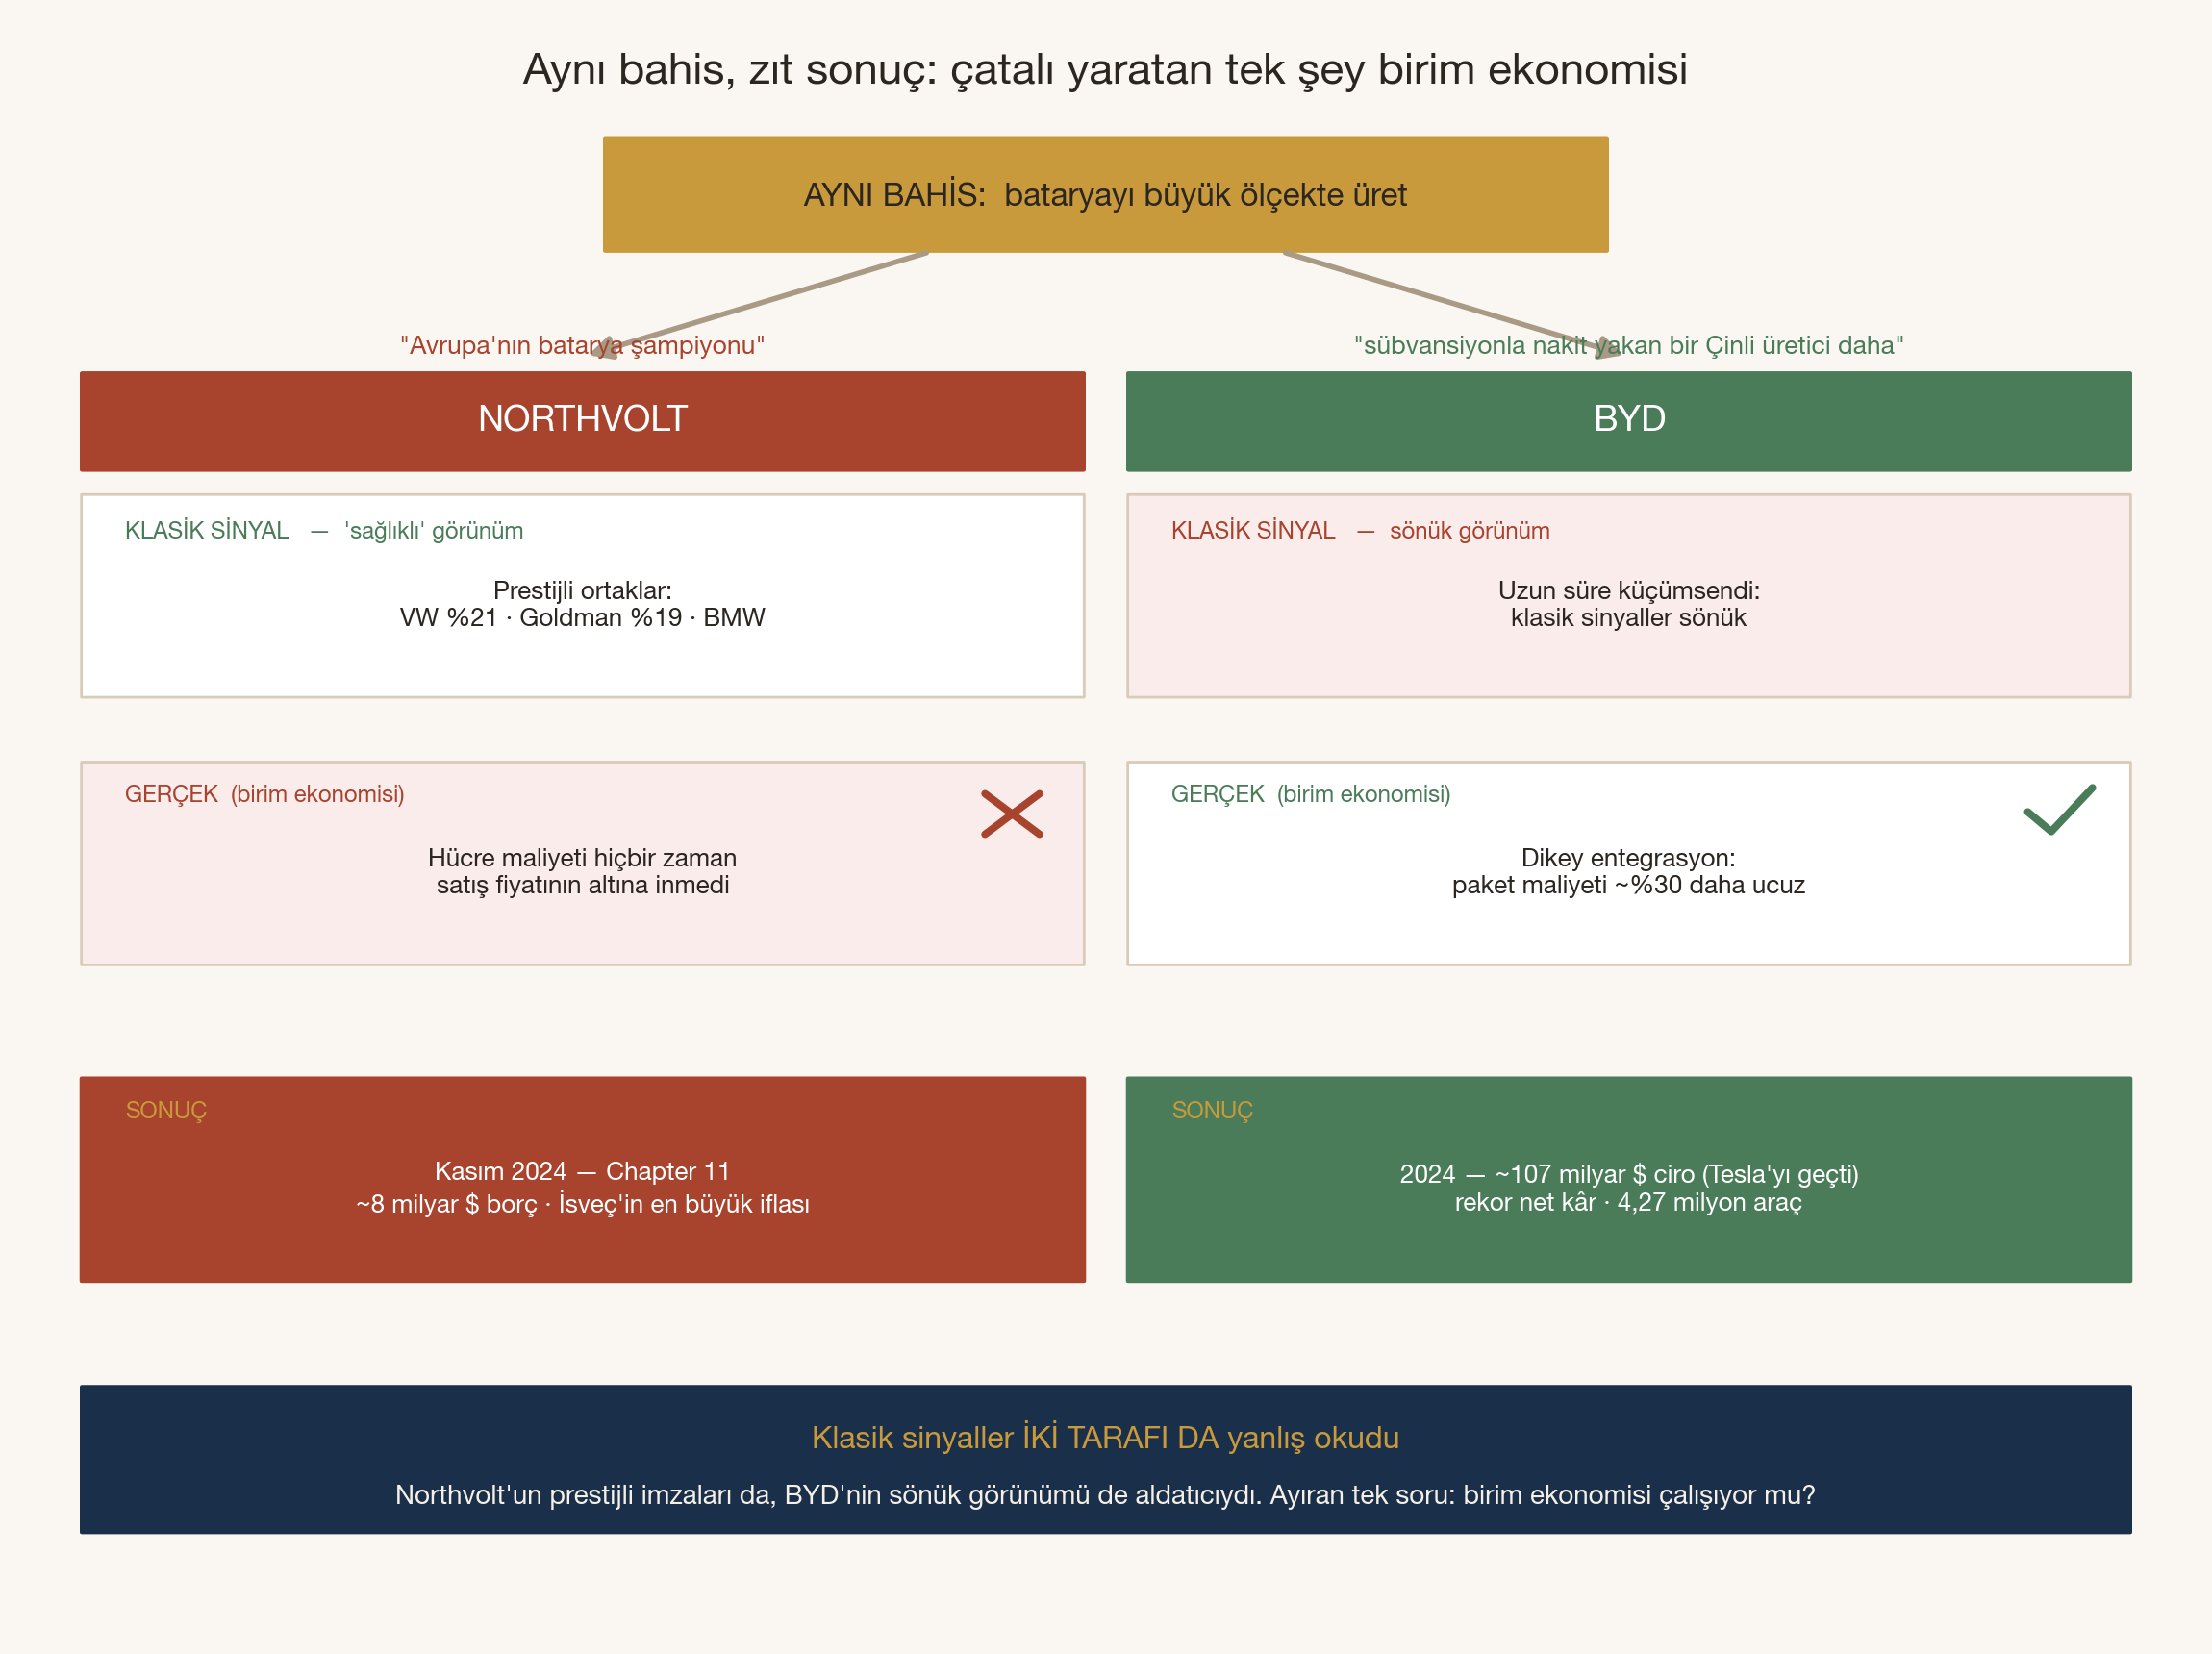
| Milyarlarca dolarlık batarya bahsi | BYD — ölçekte kâr ediyor | Northvolt — hücre maliyetini hiç düşüremedi |
Aynı rakam, iki ayrı gelecek. Klasik analiz ikisini ayırt edemez, çünkü fark rakamda değil, rakamın arkasındaki iş modelinde saklı. Ayırt edici soru her seferinde aynı. Birim ekonomisi (İngilizcede unit economics) — yani tek bir ürünü üretip satmanın şirkete maliyeti ile o üründen elde edilen gelir arasındaki denge; en yalın haliyle, her bir ürünün tek başına kâr edip etmediği — çalışıyor mu, ve kurulan avantaj kalıcı mı?
Serinin son karşı-vakası bu kalıbı en çıplak haliyle gösteriyor. Northvolt’la BYD, aynı dönemin, aynı bahsin iki okumasıdır: ikisi de “bataryayı büyük ölçekte üret” dedi. Northvolt Avrupa’nın en akıllı parasını (Volkswagen, Goldman Sachs, BMW) arkasına aldı ve battı. BYD ise uzun yıllar “işte sübvansiyonla nakit yakan bir Çinli üretici daha” diye küçümsendi. 2024’te Tesla’yı ciroda geçti: yaklaşık 107 milyar dolar gelir, Tesla’nın yaklaşık 2,5 katı net kâr, 4,27 milyon araç üretimi.
Aradaki farkı yaratan şey, klasik oranların doğrudan göstermediği tek değişkendi: birim ekonomisi. BYD, bataryadan güç elektroniğine, motordan yarı iletkene kadar her kritik parçayı kendi bünyesinde üretiyordu (dikey entegrasyon). Bu sayede batarya paketi maliyetini rakiplerinden yaklaşık %30 aşağı çekmeyi başardı. Yani her aracı satarken kâr edebileceği bir maliyet yapısı kurdu. Northvolt ise tam bu eşiğe, hücre başına maliyeti satış fiyatının altına indirebileceği ölçeğe, bir türlü ulaşamadı. Prestijli ortaklar bu yapısal gerçeği değiştiremedi.
Buradaki ders BYD’nin ne kadar harika bir şirket olduğu değil. Dikkat edin, bu tuzağa düşmeyelim çünkü seri boyunca öğrendiğimiz ilk şey yüzeydeki sinyale kanmamaktı. BYD’yi de aynı şüpheyle okumak zorundayız: fiyat savaşları marjları eritiyor, büyüme sübvansiyon ve teşviklere bağlı, dış pazarlarda tarife duvarları yükseliyor. Tıpkı Tesla’nın devrimci nakit döngüsü avantajının birkaç yılda erimesi gibi, BYD’nin bugünkü üstünlüğü de kalıcı olmayabilir. Buradaki ders şirkette değil, yöntemde: bir bulgunun stratejik mi yoksa yapısal mı olduğunu, ancak sayının arkasındaki iş modeline bakarak anlarız.
Bütüncül Değerlendirme: Dört Katman
Peki bütün bunları pratiğe nasıl döküyoruz? Seri boyunca dağınık halde kullandığımız yaklaşımı burada tek bir çerçevede toplayalım. Bir şirketi dönüşüm çağında okumak dört katmanlı bir süreç:
- Rakam. Klasik analiz — bilanço, gelir tablosu, nakit akışı, oranlar. Bu katman vazgeçilmez; onu atlayan hiçbir şey anlamaz. Ama tek başına yeterli değildir. Şirketin bugününü ve dününü anlatır.
- Strateji ve birim ekonomisi. Rakamın neden o rakam olduğunu soran katman. Marj neden negatif? Nakit neden yakılıyor? Bu iş, biriminde kâr ediyor mu? Buraya cevap vermek için tabloların değil, iş modelinin içine bakmak gerekir.
- Yönetişim ve insan. Bölüm 8’de gördüğümüz kırmızı bayraklar — ani denetçi istifası, sürekli değişen finans yönetimi, sık sık “düzeltilen” tablolar. Rakamların söylemediğini çoğu zaman insanlar söyler.
- Zamanlama ve sektör yönü. Sektör nereye gidiyor? Bu şirketin varlıkları, marjları, avantajları o yönde hâlâ değerli mi? Bu, serinin baştan sona sorduğu “beş yıl sonra” sorusudur.
Bir katman diğerini doğrular ya da yalanlar. Sağlıklı görünen rakam, zayıf bir birim ekonomisini gizliyor olabilir (Northvolt). Korkutucu görünen bir nakit yakışı, sağlam bir stratejinin maliyeti olabilir (Tesla). Bir tek katmana bakan, mutlaka yanılır.
Üç Kurala Dördüncüyü Eklemek
Bu seriye Analistin Üç Altın Kuralı ile başlamıştık. Hatırlayalım:
- Tek yıla bakma — en az üç, ideal olarak beş yıllık veriye bak.
- Tek başına değerlendirme — oranlar ancak karşılaştırınca anlam kazanır.
- Elma ile armutu karşılaştırma — verilerin tutarlı olduğundan emin ol.
Bu üç kural hâlâ geçerli; hiçbiri eskimedi. Ama üçünün de ortak bir varsayımı var: karşılaştırdığın dünya duruyor. Beş yıllık trend, geçmiş beş yılın gelecek beş yılı andıracağını varsayar. Sektör ortalaması, sektörün kimliğini koruyacağını varsayar. Tutarlılık, kuralların değişmeyeceğini varsayar.
Dönüşüm çağı bu varsayımı bozuyor. O yüzden serinin sonunda üç kurala bir dördüncüsünü eklemeyi öneriyorum:
Dördüncü kural: Ölçtüğün boyut hâlâ önemli mi? sorusunu sormak. Analizin herhangi bir anında, en kritik olarak da son aşamalarında içinde bulunduğun ortamı tekrar tekrar kontrol ve teyid etmek.
Bir faaliyet raporu eski metrikleri kusursuz ölçebilir — ama artık yanlış boyutu ölçüyor olabilir. Otomotivde on yıl önce bayi ağı ve yedek parça marjı belirleyiciydi; bugün yazılım, batarya ve şarj altyapısı öne çıkıyor.
Rakamların doğru olması değil, doğru şeyi ölçüyor olmaları önemli.
Serinin Sonu
Dokuz bölümün başında koyduğum soru şuydu: bir şirketi gerçekten anlamak ne demek? Cevabın basit bir versiyonu, “mali tablolarını okumak” olurdu. Bu seri o basit cevabı reddetmek için yazıldı.
Mali tabloları okumak kritik; bu becerisi olmayan biri, bırakın dönüşümü, sıradan bir iş döngüsünü bile doğru anlayamaz. Ama artık kritik olan yeterli değil. Rakam size ne olduğunu söyler. Neden olduğunu ve bundan sonra ne olacağını öğrenmek için, sayının bittiği yerden başlamak gerekir: iş modelinin, stratejinin, sektörün, ve nihayetinde o şirketi yöneten insanların içine bakmak.
Klasik analiz dönüşüm çağında değersizleşmedi. Tam tersine, bir zemin olarak daha da vazgeçilmez oldu. Değişen şey o zeminin artık varış noktası değil, çıkış noktası olduğu gerçeği. Asıl beceri elimizdeki araçlarla sadece bugünü anlamak değil, geleceğe dair bir yargıya da varabilmek. İkisini birbirinden ayıran değil, ikisini birlikte okuyabilen bir bakış açısı geliştirmek.
Seri boyunca bana eşlik ettiğiniz için teşekkür ederim. Umarım bundan sonra elinize bir faaliyet raporu aldığınızda, rakamların söylediği kadar söylemediğini de duyarız.
Selam ve sevgilerimle,
Yalçın Arsan — Eylül 2026
Bu seri, klasik finansal analiz çerçevelerini temel alarak, gerçek dünya örnekleri ve sektör deneyimiyle zenginleştirilmiştir.