Şubat ayından bu yana otomotiv sektörüne iki farklı açıdan bakmaya çalıştım: Otomotivde Elektrifikasyon dizisinde sektördeki radikal değişime odaklandık; teknolojinin, müşteri tercihlerinin, üretimin ve rekabetin nasıl değiştiğini, yüz yılı aşkın süredir istikrarlı çalışan bir yapının neden yeniden şekillenmeye başladığını konuştuk. Bilançonun Ötesinde dizisinde ölçeği küçültüp bir şirketin içine girdik: Klasik finansal analiz araçlarının (faaliyet raporu, bilanço, gelir tablosu, nakit akışı, kârlılık ve sermaye yapısının) şirket hakkında ne anlattığını inceleyip otomotiv özelinde örneklerle yorumlamaya çalıştık.
Bu yeni dizi bıraktığımız noktadan devam ediyor: Sektörde neyin değiştiğini anlıyor ve ekonomik durumu doğru okuyabiliyorsak, stratejiyi nasıl kuracağız?
Yani sektördeki durumu çözdük, şirketimizi de anladık. O halde ne yapıyoruz?
Bu yazılar otomotivde strateji kavramı üzerine. Bu amaca hizmet edeceğini düşündüğüm gerçek örnekler üzerinden giderek adım adım strateji akışına ilerleyeceğiz. Bunu yaparken otomotiv değer zincirinin temel aktörlerini sırayla ele alacağız: bayi, distribütör ve üretici. Her üç aktör de bizzat deneyimim olan ve dolayısıyla da işleyişini bildiğim yapılar.
Müşteriye en yakın halkadan başlıyoruz: Bir otomotiv bayisi nasıl para kazanır?
Bugünün Türkiye’sinde sağlıklı bir bayi sadece otomobili kârlı satarak para kazanmıyor. Bayi ekonomisi “satış dışında servis de var” gibi bir klişe ile de açıklanamaz; konu daha derin. Farkında olsun ya da olmasın, tipik bir otomotiv bayisi üç ayrı döngüyü birlikte yönetir. Bu döngülerle ilgili yanıtlar onun kârlılığını oluşturur:
| Döngü | Temel soru |
|---|---|
| Araç | Otomobili sattığım anda ne kazanıyorum? |
| Müşteri | Bu müşteriyle ilişkim zaman içinde ne kadar değer üretiyor? |
| Sermaye | Bu kazancı yaratmak için ne kadar sermayeyi, ne kadar süreyle kullanıyorum? |
Bayinin kazancı, araç satışı ve devam eden müşteri ilişkisinden elde ettiği gelirlerin bütün maliyetleri karşılamasına bağlı. Buna işletme giderleri kadar, kullanılan sermayenin (ya da kredinin) maliyeti ve araçlar stokta beklerken oluşabilecek fiyat kayıpları da dahil.
Asıl önemli nokta: Kârlılık denklemindeki unsurların ağırlıkları sabit değil. Faiz, araç arzı, enflasyon, fiyat beklentisi ve tüketicinin krediye erişimi değiştikçe ağırlıklar da değişir.
Son beş yılda Türkiye’de bunların hepsi değişti, hem de birkaç kez. Yazının sonunda bugünkü koşullarda bir bayinin nasıl para kazanabileceğine dair somut bir resim çizeceğim; ama önce bu mekanizmanın nasıl çalıştığını ve değişen koşullara nasıl reaksiyon verdiğini görmemiz gerekiyor.
1. Tek bir otomobilin ekonomisi
Bir yetkili satıcının yeni araç satışındaki en görünür gelir kalemi araç üzerindeki kâr marjı. Buna dönemsel satış hedeflerine bağlı primler eklenir; bazı markalarda yıl sonu performans primleri de toplam kazancın önemli bir parçası olur. Ayrıca duruma göre sigorta, kredi finansmanı primleri ve aksesuar gibi gelirler de oluşur.
Benim deneyimime göre bir ünite yeni araç satışından elde edilen toplam brüt kazancı 100 kabul edersek, bunun yaklaşık 60–70 birimi araç kâr marjı ve primlerden, kalanı ağırlıklı olarak sigorta, finansman ve aksesuardan gelir. Bunu yayımlanmış bir sektör ortalaması olarak değil, saha deneyimine dayalı bir varsayım olarak kullanıyorum.
Dikkat: Bu hesabın içinde servis yok. Yedek parça, hasar onarımı, birkaç yıl sonra takasla geri dönen araç, müşterinin bir sonraki otomobilini aynı bayiden alması da yok. Şu an için sadece yeni araç satışına odaklanıyoruz.
Bugün Türkiye’de yeni araç ticaretini anlamak için temel bir değişkene bakmak gerekiyor: zaman.
2. Aynı stok, farklı dönemler = farklı resim
2021–2023 dönemini hatırlayalım: Pandemi sonrası çip, üretim ve lojistik sorunları araç arzını ciddi biçimde sınırlamış; araç bulunamıyor. 2021 sonundaki kur şokuyla enflasyon hızla yükselirken faiz düşük kalmış ve otomobil yatırım aracına dönüşmüş durumda. O dönemde fiyatlar o kadar hızlı yükseldi ki, 2022’de sıfır otomobillerin ilk 6 ay ve 6 bin kilometre dolmadan ticari olarak satılmasını ve distribütörün tavsiye ettiği fiyatın üzerinde ilanla pazarlanmasını yasaklayan bir düzenleme getirilmek zorunda kalındı.
Aynı dönemde paranın fiyatı da olağan dışıydı. Kasım 2022’de politika faizi %9, yıllık enflasyon ise %84,4 idi. Faiz, enflasyonun ancak onda biri kadardı. Bu ortamda borçla stok tutmak bile bayilere para kazandırdı: Stoktaki araç her ay değer kazanırken borcun reel değeri eriyordu.
Takip eden iki yıl içinde ise her şey tersine döndü. Haziran 2023’te başlayan sıkılaşmayla politika faizi Mart 2024’te %50’ye çıktı. Bugün (Eylül 2026) politika faizi %37, bankaların ticari kredi faizi ortalaması %40,8, yıllık enflasyon %31,5. Faiz artık enflasyonun üzerinde.
Ama o yıllarda, yani 2021–2023 arasında yaşanan bu anomali öyle büyük etkiler yarattı ki tarif etmek zor: Otomotivle ilgili / ilgisiz bir kitle araç alıp satma peşine düştü. Sektörün (müşteri dışında) her aktörü de bu kolay kazancın sarhoşluğu ile pek şikâyetçi olmadı. “Bu böyle gitmez” demekten yorulduğumuz yıllardı…
Görsel 1 — Araç kıtlığından pahalı stok dönemine
| 2021–2023 | 2024–2025 | Bugün (Eyl 2026) | |
|---|---|---|---|
| Araç arzı | Kısıtlı | Bulunurluk arttı, stok taşımanın yükü belirginleşti | Araç bulunurluğu iyi; yeni markalar geliyor |
| Talep | Arzın üzerinde | Yüksek satış adetlerinden daralmaya geçiş | Daralıyor, krediye erişim dar |
| Fiyat | Liste fiyatının üzerinde | Kampanya & finansman destekleri yaygınlaştı | Fiyat savaşı, sıfır faizli satış kampanyaları |
| Finansman maliyeti | Düşük: Araç fiyat artışının gerisinde | Yükseliyor: Kredi maliyeti, kazancı baskıladı | Yüksek; stokta geçen süre marjı hızla aşındırıyor |
| Stoktaki araç | Değer kazanan varlık | Bekledikçe marjı aşındırabilen varlık | Bekledikçe maliyet ve fiyat riski artan varlık |
| Bayinin temel sorunu | Aracı bulmak | Stok ile talebi dengelemek, nakdi korumak | Müşteriyi bulmak, stoğu hızla çevirmek |
2022’de elde araç bulunması başlı başına ticari avantajdı. Bugün aynı otomobil, beklediği her gün maliyet üreten bir varlık: Araç kıtlığı yok, müşteri seçici, sermaye pahalı.
Bir dönem iyi sonuç veren yaklaşım, koşullar değiştiğinde (çoğunlukla) aynı sonucu vermez.
3. Pazar büyürken bayi neden zorlandı?
Türkiye otomotiv pazarı son yıllarda küçülmedi; tersine rekorlar kırdı.
Görsel 2 — Türkiye otomotiv pazarı (otomobil + hafif ticari, adet)
| 2022 | 2023 | 2024 | 2025 | |
|---|---|---|---|---|
| Satış adedi | 783.283 | 1.232.635 | 1.238.509 | 1.368.400 |
| Yıllık değişim | — | +%57,4 | +%0,5 | +%10,5 |
Kaynak: ODMD.
2026’da ise yön değişti. İlk sekiz ayda pazar %11,9 daralarak yaklaşık 720 bin adete indi; ağustosta daralma %20’yi, otomobilde %25’i buldu.
Rekor pazar ile bayi kârlılığının aynı şey olmadığını yetkili satıcılar da söylüyor. OYDER Başkanı Ömer Koyuncu Nisan 2025’te, son iki yılın rekor satışlarına rağmen sektörün “stok finansman giderleri, kârsız satışların oluşturduğu dengesizlikler ve bayi stoklarındaki kontrolsüzlük” gibi ciddi sorunlarla karşı karşıya olduğunu vurgulamıştı. Durum bayi açısından kötüleşerek devam ediyor.
Ciro yüksek ama kârlılık baskı altında. Burada bir çelişki yok, çünkü ciro, kâr ve sermaye üç ayrı şey. Ciroyu küçümsemek de hata olur: Sürdürülebilir yüksek ciro ölçek, sabit giderleri taşıma gücü ve kredi kapasitesi demektir. Asıl soru şu:
Bu ciroyu üretmek için ne kadar sermaye kullandık ve o sermayeyi ne kadar süre bağladık?
4. Aynı otomobil, aynı marj, başka sonuç
Türkiye’de distribütörler bayiye sattıkları araçların bedelini genellikle DBS (Doğrudan Borçlandırma Sistemi) üzerinden tahsil eder: Vade günü geldiğinde tutar bayinin banka hesabından ya da DBS kredi limitinden otomatik olarak çekilir. Marka ve sözleşmeye göre değişmekle birlikte, yaklaşık 21 günlük faizsiz vadeyi makul bir referans kabul edebiliriz.
Araç 15. günde satılırsa bayi finansman maliyetine hiç girmez, hatta tahsil ettiği parayı birkaç gün değerlendirebilir. 45. günde satılırsa 21. günden itibaren finansman yükü bayidedir. Bu yüzden iki ayrı stok süresinden söz etmek gerekiyor: fiziksel stok günü ve finansman maliyetine maruz stok günü.
Basit bir hesap yapalım. Bayiye vergiler hariç 1,5 milyon TL’ye mal olan ve 60 bin TL brüt marjla (%4) satılan bir otomobil düşünelim. Faiz için üç seviye kullanalım: Büyük bir otomotiv perakende grubunun halka açık tablolarında uzun vadeli TL kredilerin faizi %33,5–36 aralığında; bankaların ticari kredi ortalaması Eylül 2026 başında %40,8; aynı tablolarda TL kredilerin üst ucu %48,6. Tek başına çalışan bir bayi için gerçekçi seviye bu üst uca daha yakın.
Görsel 3 — 60 bin TL marj kaç gün dayanır?
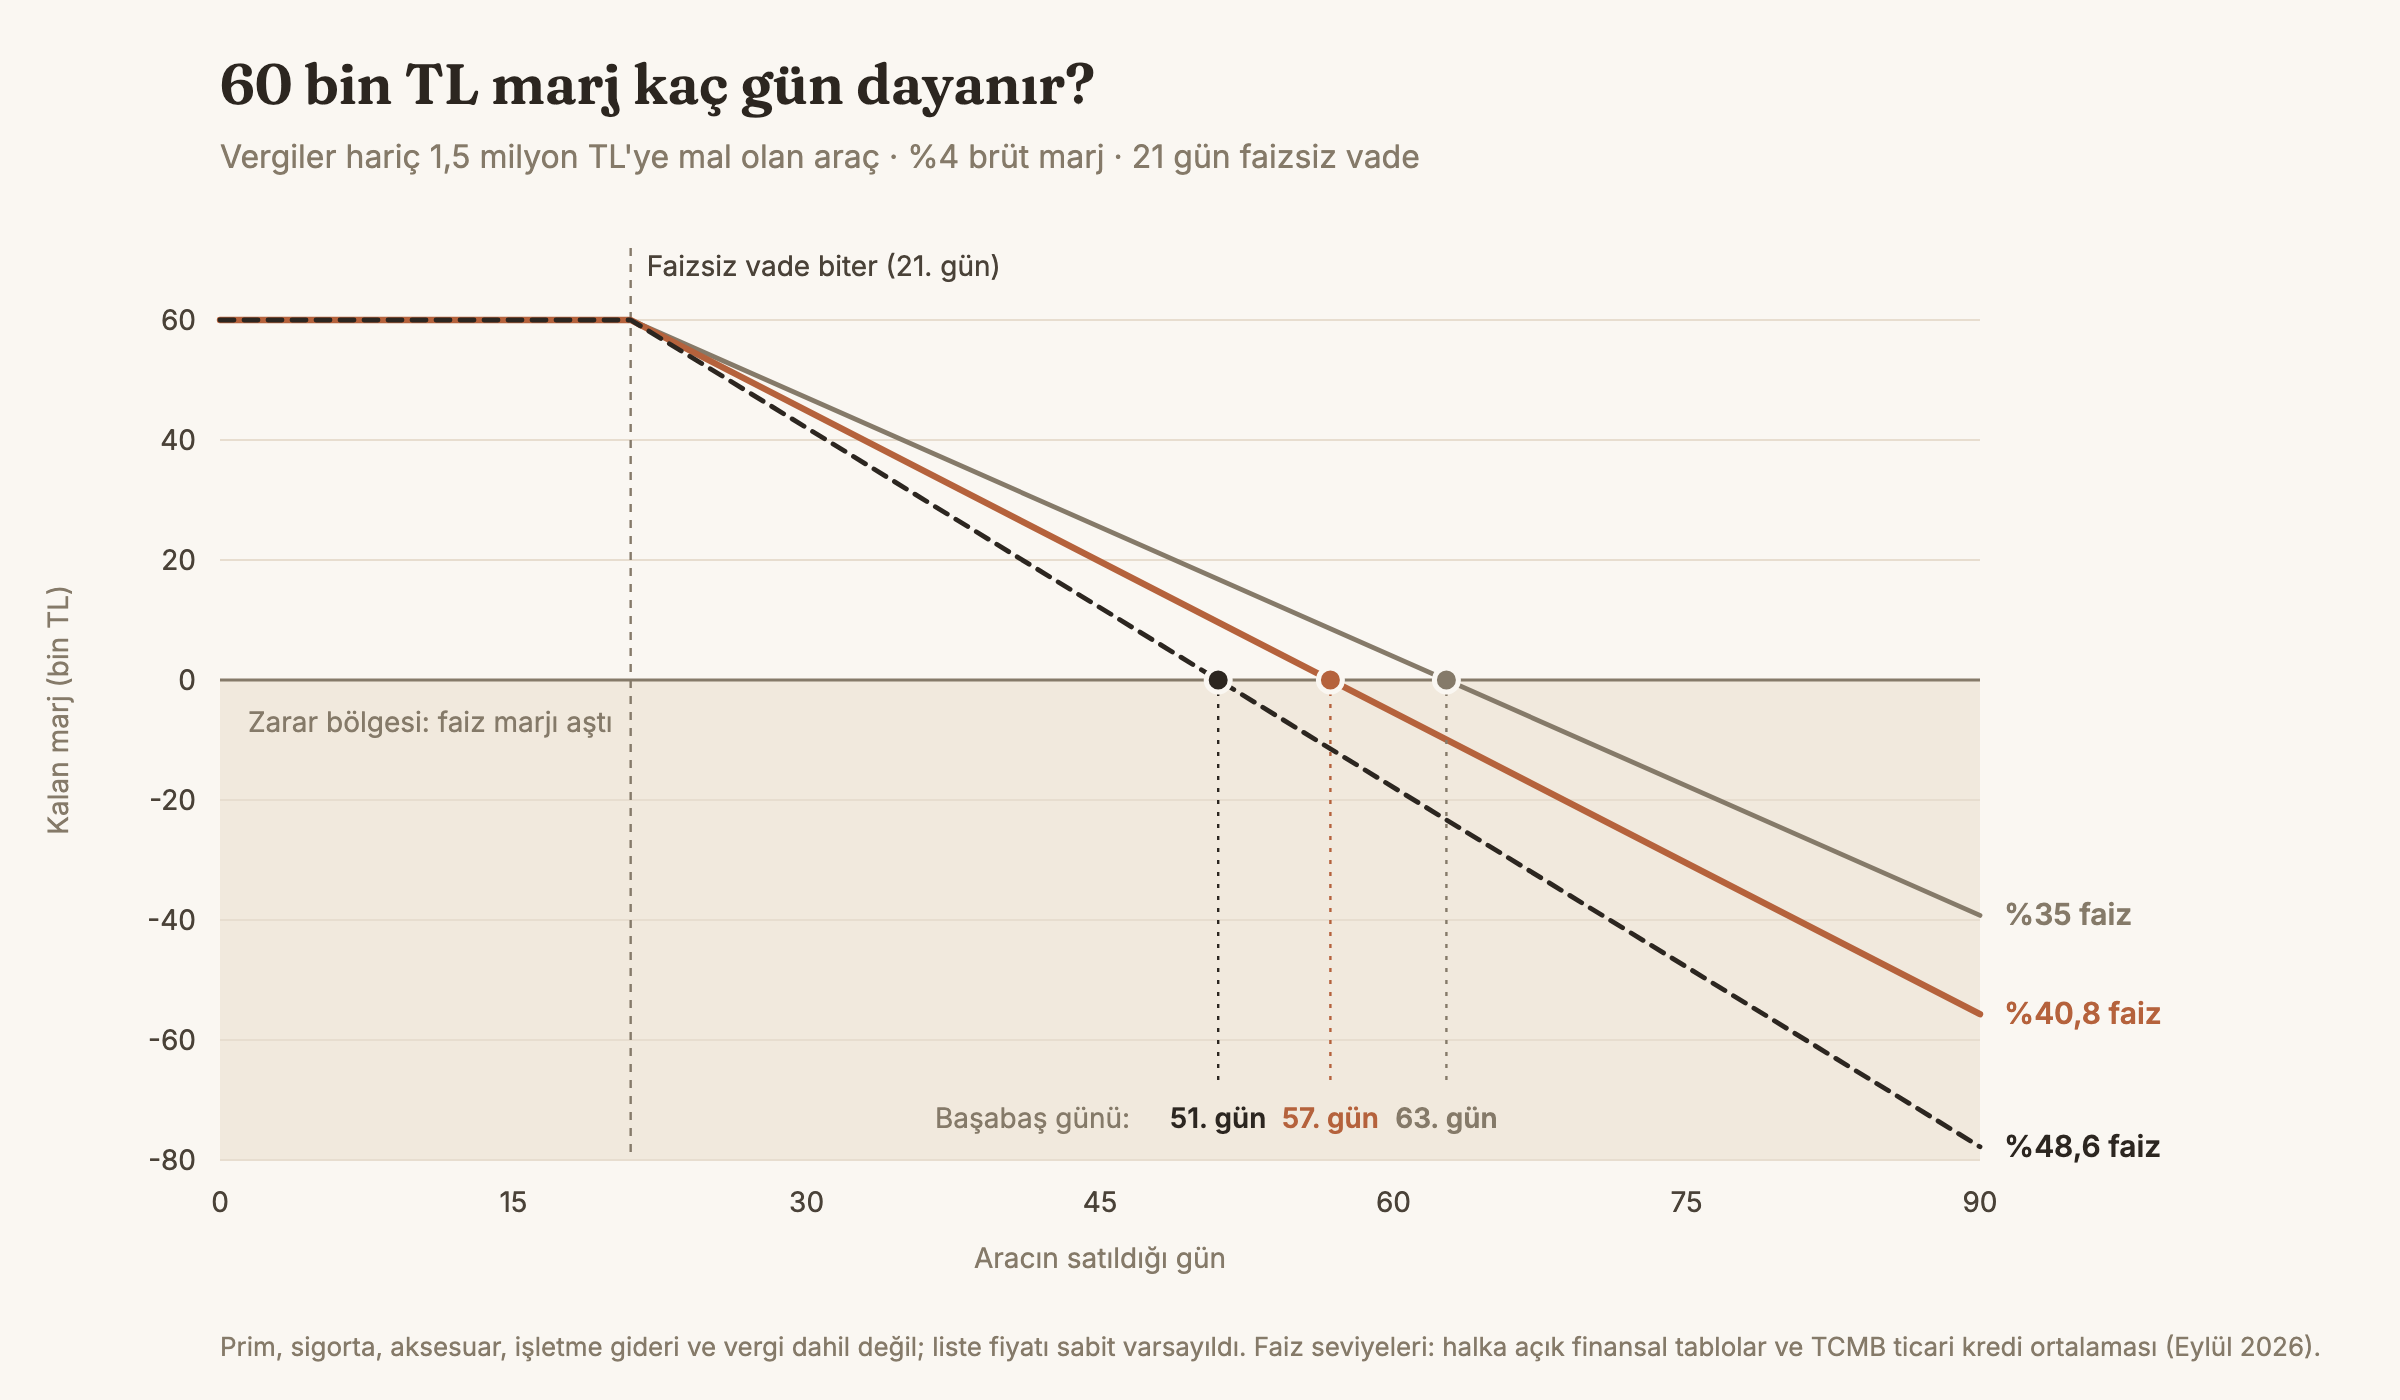
| Satış günü | Finansmana maruz süre | %35 faizle kalan marj | %40,8 faizle kalan marj | %48,6 faizle kalan marj |
|---|---|---|---|---|
| 21 | 0 gün | 60.000 TL | 60.000 TL | 60.000 TL |
| 30 | 9 gün | 47.055 TL | 44.910 TL | 42.025 TL |
| 45 | 24 gün | 25.479 TL | 19.759 TL | 12.066 TL |
| 60 | 39 gün | 3.904 TL | −5.392 TL | −17.893 TL |
| 90 | 69 gün | −39.247 TL | −55.693 TL | −77.811 TL |
| Başabaş | ≈ 63. gün | ≈ 57. gün | ≈ 51. gün |
Prim, sigorta, aksesuar, işletme gideri ve vergi hesaba katılmamıştır. Liste fiyatının bu süre içinde değişmediği varsayılmıştır: Distribütör zam yaparsa bekleyen stok kazanır, kampanya yaparsa kaybeder. Bugünkü piyasada ikinci yön ağır basıyor.
Tablonun arkasındaki hesap tek satıra sığıyor:
Başabaş günü = faizsiz vade + (marj ÷ yıllık faiz) × 365
Formülde aracın fiyatı yok. %4 marj ve %40,8 faizle çalışan bir bayi için başabaş günü, araç 800 bin TL de olsa 3 milyon TL de olsa yaklaşık 57. gündür. Her bayi bu hesabı kendi marjı, vadesi ve faiziyle birkaç dakikada yapabilir. Stok yönetimi buradan başlamalı.
Aynı araç, aynı marj, aynı ülke, aynı yıl: Sadece kredi maliyeti farkı, büyük bir grup ile tek başına çalışan bir bayi arasında yaklaşık 12 günlük satış süresi ediyor. %4 marjın anlamı, aracın kaç günde satıldığı ve bayinin hangi faizle borçlandığı bilinmeden tamamlanmış sayılmaz.
Üstelik bekleyen aracın tek maliyeti faiz de değil. Rakip kampanya yapabilir, model yılı değişebilir, piyasa fiyatı düşebilir; bayi satmak için kendi marjından ek indirim yapmak zorunda kalabilir. Zaman uzadıkça iki maliyet birlikte büyür: sermayenin maliyeti ve fiyat riski.
Buradaki stratejik soru henüz “stoğu azaltalım mı” değil. Ondan önce sorulması gereken:
Bayinin rekabet avantajı yüksek araç marjı mı, yoksa sınırlı sermayeyi hızlı çevirebilme kabiliyeti mi?
5. Gerçek rakamlar aynı şeyi söylüyor mu?
Türkiye’de yetkili satıcı finansallarına ulaşmak kolay değil. Bu hesabı sadece kendi deneyimime de dayandırmak istemiyorum; referans olarak Türkiye’nin önde gelen otomotiv perakende gruplarından birinin bağımsız denetimden geçmiş, halka açık konsolide tablolarını kullanacağım. Yurt dışında da faaliyetleri olan bu grubun Türkiye tablosunu yurt içi bölüm verisinden alıyorum (veri yeni araç satışının yanında ikinci el, servis ve diğer hizmetleri de içeriyor):
Görsel 4 — Bir otomotiv perakende grubunun dört yılı
| 2022 | 2023 | 2024 | 2025 | |
|---|---|---|---|---|
| Yurt içi satışlarda reel büyüme | — | +%42 | −%9,8 | −%9,5 |
| Yıl sonu sıfır araç stoğunda reel değişim | — | 3,5 kat | −%34 | +%7 |
| Yurt içi brüt kâr marjı | %12,4 | %7,6 | −%1,8 | %5,2 |
| Konsolide esas faaliyet kâr marjı | %8,1 | %4,4 | −%4,8 | %1,3 |
Kaynak: Grubun 2023, 2024 ve 2025 faaliyet raporları ve bağımsız denetimden geçmiş konsolide finansal tabloları (halka açık). Her rapor kendi yıl sonu satın alma gücüyle düzenlendiği için mutlak tutarlar yerine oranlar ve aynı rapor içindeki değişimler verilmiştir.
Elbette tek bir şirket sektörü temsil etmez. Ama bu dört yıllık gerçek rakama dayalı seyir, üzerinde durduğumuz mekanizmayı neredeyse ders kitabı gibi gösteriyor.
- 2022’de marjlar güçlüydü: Yurt içi brüt marj %12,4, konsolide faaliyet marjı %8,1.
- 2023, gelir tablosuna bakan birine güçlü bir büyüme yılı gibi görünürdü. Yurt içi satışlar enflasyondan arındırılmış olarak %42 büyüdü. Ama sıfır araç stoğu reel olarak 3,5 katına çıktı ve yurt içi brüt marj %12,4’ten %7,6’ya indi. Ciro büyürken stok şişiyor, marj eriyordu.
- 2024’te yurt içi brüt marj negatife döndü. Grubun yurt içi faaliyetleri brüt zarar yazdı: Raporlanan satışların maliyeti, satış gelirini aştı. Bu sonuç tek başına hangi faaliyetin ne kadar zarar ürettiğini göstermiyor. Üstelik bu, Türkiye pazarının o güne kadarki en yüksek satış adedine ulaştığı yıldı.
- 2025’te toparlanma başladı. Stok 2024’te sert biçimde düşürülmüştü; yurt içi brüt marj %5,2’ye döndü. Ama konsolide faaliyet marjı hâlâ %1,3. Yurt içi brüt marj ile konsolide faaliyet marjının kapsamları farklı; bunlar tek bir bayinin gelir tablosu gibi okunmamalı.
Dikkat edilmesi gereken şey şu: Kırılmayı haber veren gösterge, herkesin baktığı gösterge değil. 2023’te ciro rekor kırıyordu.
Alarmı veren, ciro büyürken stok ile brüt marjın ters yönde hareket etmesi.
Brüt marjı da enflasyon muhasebesini dikkate alarak okumak gerekiyor (Bilançonun Ötesinde’nin yedinci bölümünde değinmiştik). Gelir ve maliyet, paranın dönem sonundaki alım gücüne göre yeniden hesaplanır. Araç fiyatları enflasyonun gerisinde kaldığında marj daralabilir. Enflasyonun nakit ve alacakların alım gücünü azaltması, borçların ise reel yükünü hafifletmesi ayrıca hesaplanır; bu etkilerin net sonucu “parasal kazanç veya kayıp” olarak raporlanır. Bu kazanç nakit değildir; faiz ise nakit olarak ödenir.
Bu nedenle yalnızca brüt marja bakmak yetmez; şirketin finansman gelir ve giderlerini, ayrıca nakit akışını da değerlendirmek gerekir. Bu tablo tek başına, zararın ne kadarının araçların stokta beklemesinden kaynaklandığını göstermez.
6. Bu tablo bize ne söylüyor?
Buraya kadar gördüğümüz örnekler aynı noktaya işaret ediyor: Satış adedi ve araç başına marj, bayinin kazancını anlamaya yetmiyor. Stokta geçen süre marjı tüketebiliyor; büyüyen ciro, daha fazla para bağlamayı gerektirdiğinde bayiyi nakit açısından zorlayabiliyor. Başlangıçta kurduğumuz araç, müşteri ve sermaye ilişkisinin somut karşılığı bu.
Üstelik yeni araç satışından gelen kâr, müşterinin zaman içinde getirebileceği işin yalnızca bir bölümü. Yurt dışından bir örnek: ABD’nin en büyük bayi gruplarından AutoNation’da 2025’te yeni araçlar cironun yaklaşık yarısını üretirken brüt kârın %13’ünü oluşturdu; servis ve parça ise cironun %17’siyle brüt kârın %48’ini yarattı. Bu oranları Türkiye’ye doğrudan taşıyamayız. Ama örnek, en çok ciro üreten faaliyet ile en çok brüt kâr üreten faaliyetin farklı olabileceğini gösterir.
Başka bir gelir alanına yönelmenin de sermaye ihtiyacı var. Yukarıda incelediğimiz otomotiv grubunun 2025 sonu stoğunda her 10 liralık sıfır araca karşılık 8 liradan fazla ikinci el araç bulunuyor. Yani takastan kazanırken yeniden stok ve fiyat riski üstleniyor. Bu nedenle yeni araç, ikinci el ve satış sonrasını; giderlerden sonra bıraktıkları kazanç, bağladıkları para ve tahsilat süreleriyle birlikte değerlendirmek gerekiyor.
O halde mesele, sınırlı parayı ve yönetim zamanını hangi işe ayıracağımızı seçmek. Daha fazla araç stoğu mu taşıyacağız, mevcut müşteriye daha fazla hizmet mi sunacağız, yoksa önce borç yükünü mü azaltacağız?
Artık elimizde bu tercihleri tartışabileceğimiz bir zemin var.
7. Analizden stratejiye: Araç stoğunu neden ben taşıyorum?
Stok finansmanında zorlanan bir bayiden devam edelim. İlk soru genellikle şudur:
Araç stoğunu daha ucuza nasıl finanse ederim?
Daha uygun kredi bulunabilir, distribütörden daha uzun vade istenebilir veya özsermaye artırılabilir. Bu seçeneklerin her biri işe yarayabilir. Ama önce neyi çözdüklerini görmek gerekiyor.
Kredi faizini düşürmek, araç satılana kadar geçen sürenin maliyetini azaltır. Görsel 3’teki başabaş günü de bunu gösteriyordu: Araç marjının biriken stok faizine eşitlendiği gün. Bayinin bütün giderlerini karşılayabilmesi için satıştan kalan kazancın o giderlere de pay bırakması gerekir. Ayrıca tahsilat ile borcun ödeme takvimi uyuşmalı. İşletmenin nakit açığı sürekli yeni borçla kapatılıyorsa sorun tek başına faiz oranıyla açıklanamaz.
Kredi yerine özsermaye kullanmak zorunlu faiz ve anapara ödemelerini azaltarak bayiye dayanıklılık kazandırır. Ama Bilançonun Ötesinde’de gördüğümüz gibi özsermaye de bedava değil. Ortağın koyduğu paranın alternatif bir getirisi var. Mevduat bunun bir karşılaştırması; bayiliğin riski ve parayı işe bağlamanın bedeli de beklenen getiride karşılık bulmalı. Banka faizinden kurtulmak, düşük getirili bir işi kendiliğinden iyi bir işe dönüştürmez.
Buradan bir adım ileri gidelim. Finansmanı iyileştirdik, ama aynı kazancı yaratmak için hâlâ çok fazla para bağlamak zorundayız. Bugün içinde bulunduğumuz koşullarda sorulacak en mantıklı soru:
Araç stoğunu neden ben taşıyorum?
Aracı müşteriye göstermek, bedelini finanse etmek ve satılana kadar fiyat riskini üstlenmek ayrı işler. Araç fiziksel olarak bayide dururken mülkiyeti ve finansmanı distribütörde olabilir. Hızlı ve yavaş dönen modelleri aynı biçimde stoklamak zorunda mıyız? Yavaş dönenler merkezi stoktan veya siparişle sağlanabilir mi? Böylece serbest kalacak parayı satış sonrasına ayırmak daha iyi sonuç verir mi?
Farkındayım: Bunlar bugün için radikal sorular. Ama geldiğimiz noktada sorulması ve dürüstçe yanıtlanması gereken sorular.
Örneğin bayi (böyle bir seçeneği olsa) hızlı dönen modelleri stokta tutup yavaş dönenleri siparişle getirmeyi seçebilir. Bunu tercih ederse, azalan finansman yükü karşılığında bazı müşterilere hemen araç teslim edememeyi kabul eder.
Strateji, bu kararların aynı amaca hizmet eden bir bütüne dönüşmesidir. Daha ucuz kredi, daha az stok veya daha güçlü servis bu bütünün parçaları olabilir. Belirleyici olan, hangi sorunu çözmek için neye öncelik verdiğimiz ve karşılığında neden vazgeçtiğimiz olur.
Merkezi stok ya da acentelik gibi seçenekler bayinin tek başına verebileceği kararlar değil. Bu tip yapısal adımların hayata geçebilmesi için distribütörün de yeni düzende ne kazanacağını ve hangi yükü üstleneceğini aynı bağlamda tartışmak gerekir; bu tartışmayı bir sonraki yazıda bu kez distribütör gözünden yapacağız.
8. Risk yok olmaz, yer değiştirir
Elektrifikasyon dizisinde acentelik modelini, içinde bulunduğumuz değişim dönemi açısından anlamlı bir distribütör - bayi ortaklık modeli olarak önermiştim. Araç mülkiyetinin, stok finansmanının ve fiyat riskinin marka veya distribütörde kaldığı bir düzende bayi, müşteriyle görüşme, test sürüşü ve teslimat işlerini sürdürür. Azalan yük stok finansmanıdır; bayinin operasyonel görevleri ortadan kalkmaz. Fiyatlama yetkisinin merkezde olduğu bu yapıda, bayide kalan işlerin ve giderlerin komisyon veya hizmet bedeliyle karşılanabilmesi gerekir.
Dolayısıyla “stok distribütörde kalsın” demek, çözümün yalnızca ilk adımı. Stoğun sahibini değiştirmek, onu finanse etme ihtiyacını ortadan kaldırmaz.
Bir örneğe daha bakalım: Yine Türkiye’den çok markalı bir distribütör grubunun halka açık 2025 tabloları, zincirin bu halkasında da stok ve finansman baskısı bulunduğunu gösteriyor:
- Stok bir yılda %49 arttı. Aynı dönemde toptan satış adedi %12, ciro ise reel olarak sadece %4 büyüdü.
- Yıl sonu stoku, yaklaşık 49 günlük satışların maliyetine karşılık geliyor.
- Brüt kâr marjı %16,0’dan %12,5’e indi.
- Net finansman gideri brüt kârın %6,4’ünden %23,2’sine çıktı. Enflasyon muhasebesinin parasal kalemleri hesaba katıldığında da oran iki katına çıkıyor.
Bu veriler riskin bayiden distribütöre aktarıldığını tek başına kanıtlamaz; o markanın sistem olarak finansallarına bakmak gerekir ki bu pek mümkün olmayan bir egzersiz olur. Ama bu rakamlar gösteriyor ki distribütör de stok taşımanın maliyet artışına maruz kalıyor.
Aynı sistemin üç aktörü, aynı otomobile farklı gözle bakıyor:
Görsel 5 — Aynı otomobil, üç farklı ekonomi
| Üretici | Distribütör | Bayi | |
|---|---|---|---|
| Temel değer yaratımı | Ürün, teknoloji, üretim | Pazar, marka, dağıtım | Müşteri, satış, servis |
| Bağlanan sermaye | Fabrika, Ar-Ge, üretim | Stok, lojistik, alacak | Stok, tesis, işletme sermayesi |
| Temel risk | Kapasite, ürün, teknoloji | Kur, pazar, kanal | Stok, finansman, yerel talep |
| Kontrol avantajı | Ürün ve üretim | Pazar ve ağ | Yerel müşteri ve operasyon |
Bu yüzden daha yapıcı soru “stoğu kim taşısın?” değil, “bu riski en verimli kim yönetebilir?” Kim daha düşük maliyetle finanse edebiliyor? Talebi kim daha iyi görüyor? Stoğu satış noktaları arasında kim daha kolay kaydırabiliyor? Fiyat kararını kim veriyor? Bu soruların cevapları her zaman aynı aktörü göstermez.
Otomotivin üç paydaşı da birbirine muhtaç. Bayinin zayıflaması distribütörün, distribütörün zayıflaması hem bayi hem de üreticinin çıkarına değil; üreticinin yatırım yapamaz hale gelmesi ise diğer ikisinin iş modelini tamamen ortadan kaldırır.
Sağlıklı bir ekosistem, riski pazarlık gücü en düşük tarafa iten değil, riski, sermayeyi ve getiriyi sürdürülebilir biçimde paylaştıran bir yapı olmak zorunda. Yavaş dönen araçlarda merkezi stok, kampanya maliyetinin paylaşılması veya koşulları belirli bir geri alım anlaşması bunun somut araçları olabilir. Distribütör yazısında bu seçeneklerin karşı taraf için ne anlama geldiğine bakacağız.
9. Bugünün resmi: 2026’da bir otomotiv bayisi nasıl para kazanır?
Bayinin kendi tercihleri kadar, distribütörle hangi koşullarda çalışabildiği de sonucu belirliyor. Şimdi bu çerçeveyi bugünkü piyasa koşullarında somut kararlara çevirelim:
- Pazar daralıyor: 2026’nın ilk sekiz ayında %11,9, ağustosta %20.
- Fiyat savaşı başladı: Kampanyaların ağırlığı liste fiyatı indiriminden sıfır faizli kredi ve takas desteğine kaydı.
- Krediye erişim dar: Şubat 2022’de belirlenen ve o günden beri güncellenmeyen taşıt kredisi sınırlarına göre, fatura değeri 1,2–2 milyon TL arasındaki otomobillerde kredi aracın ancak %20’sini, en fazla 12 ay vadeyle karşılayabiliyor; 2 milyon TL’nin üzerindeki içten yanmalı otomobillerde kredi hiç kullanılamıyor. Yerli üretim elektrikliler için Mart 2025’te çok daha geniş sınırlar getirildi.
- İkinci el reel olarak değer kaybediyor: Aralık 2024’ten bu yana yaklaşık %36.
- Sermaye reel olarak pahalı: Ticari kredi %40,8, enflasyon %31,5.
- Satış karışımı ve rekabet hızla değişiyor: 2026’da satılan otomobillerin %52’si hibrit ya da elektrikli. Çin kökenli markaların payı ocakta %12’ye yaklaştı; ek gümrük vergileri ve ithalat şartlarının etkisiyle ilk yarıda %5’e geriledi. Yeni marka ve model girişleri ise sürüyor.
Bu zeminde ilk karar, sınırlı parayı ve yönetim zamanını nereye ayıracağımız. Her bayinin başlangıç noktası aynı değil:
- Borç ödemeleri nakdi sıkıştırıyorsa, önce yaşlanan stoktan çıkışı ve yeni alımları düzenlerim. Yeni tesis veya marka yatırımını, nakit açığı kapanana kadar ertelerim.
- Müşteri tabanı ve servis altyapısı güçlü ama kapasite boşsa, önce mevcut müşteriyi servise geri getirmeye, randevu ve işçilik verimliliğine kaynak ayırırım. İlave araç stoğundan önce mevcut tesisin kazancını artırırım.
- Nakit düzeni sağlam ve büyümeye hazırsam, yeni markanın getireceği satışla birlikte stok, tesis ve ekip yükünü hesaplarım. Mevcut altyapıyı kullanabilen seçeneğe öncelik veririm.
Bunlar farklı başlangıç noktaları. Seçilen önceliği uygulamak için kullanacağımız araçlar ise aynı:
Görsel 6 — Bayi için yedi tercih: yapılacak iş ve kabul edilen bedel
| Tercih | Somut olarak | Bedeli |
|---|---|---|
| 1. Stokta kalma süresine sınır koy | Model bazında faizden sonra kalan katkıyı doğru hesapla. İşletme giderlerine pay bırakacak satış süresini (gün olarak) hedefle; yavaş dönen modeli mümkünse siparişle getir. | Uzayan teslim süreleri; uzun bekleyen araçların düşük kârla ya da kârsız satışı |
| 2. Distribütörle sermaye yükünü paylaşmaya çalış | Satış priminin net kazancını daha uzun vade, merkezi stok, geri alım ve kampanya desteğiyle karşılaştır. | Bazı hedef primlerinden ve fiyatlama serbestisinden vazgeçmek |
| 3. Kredi kullanımını kazanç ve geri ödeme gücüyle sınırla | Krediyi sadece faiz dahil tüm giderlerden sonra kazanç bırakan ve borcunu vadesinde ödeyecek nakit üreten işler için kullan. | Daha düşük satış ve büyüme hedeflerini kabul etmek; bazı primlerden ve yatırım fırsatlarından vazgeçmek. |
| 4. Satış sonrasının giderleri karşılama payını artırmaya çalış | Boş kapasiten varsa mutlaka doldur. Servis ve parça brüt kârının sabit gider karşılama oranını yakın izle. Uzun vade için hibrit ve elektrikli araç yetkinliğine yatırım yap. | Artan işgücü, eğitim ve ekipman maliyeti. |
| 5. İkinci el aracı alırken, ne kadar bekleteceğini, bu sürede satılmazsa ne yapacağını belirle. | Finansman maliyeti ve olası fiyat kaybını hesapla; satış süresi sınırı koy. Süre dolduğunda perakende bekleyişi ile toptan çıkışın net sonucunu karşılaştır. | Daha düşük birim kazancı |
| 6. Yeni markayı ek sermaye ihtiyacıyla değerlendir | Stok, tesis ve ekip yatırımına karşılık giderlerden sonra beklenen faaliyet kazancını ve nakdi hesapla. | Bazı büyüme fırsatlarını reddetmek |
| 7. Kaynağı faaliyetler arasında yeniden dağıt | Yeni araç, ikinci el ve satış sonrasının giderlerden sonra ürettiği kazancı, bağladığı ortalama sermayeyle karşılaştır. | Alışılmış yatırımlardan vazgeçmek; marka standartlarını müzakere etmek |
Örneğin Görsel 3’teki %40,8 faiz varsayımında, faiz işlemeye başladıktan sonra 20 gün daha beklemenin maliyeti yaklaşık 33.500 TL. Aracı bugün sattıracak indirim bundan düşükse, diğer gelir ve maliyetler aynı kalmak şartıyla erken satış daha iyi sonuç verebilir. Başabaş gününü beklemek bir satış hedefi olamaz; o güne gelindiğinde araç marjı zaten faize gitmiştir.
Yeni markalar açısından benim okumam şu: Yerleşik müşteri tabanı, çalışan servis ve hızlı stok devri olan bir bayi, pazara girmek isteyen marka için değerli bir ortak olabilir. Bunun pazarlık gücüne dönüşmesi, markanın alternatiflerine ve bayinin sözleşmesine bağlı. Bayinin elindeki avantajı somut verilerle göstermesi gerekiyor.
2022’de aracı bulmanın getirisi öteki sorunları örtebiliyordu. Bugün sermayenin ne kadar süre bağlı kaldığı çok daha belirleyici. Birkaç yıl içinde aynı işi kârlı kılan koşullar değişti. Strateji bu değişikliği tercihlere çevirmeli.
Koşullar yeniden değişirse?
Kredi maliyeti düşerse stok taşımanın yükü hafifleyebilir; müşterinin finansmana erişimi kolaylaşırsa talep canlanabilir. Ama bu, bütün modellerin stoğunu aynı anda büyütmek için yeterli gerekçe değil. Ben kararları şu dört işarete bağlardım:
| İzlenecek işaret | Karşılığında alınacak karar |
|---|---|
| Kredi maliyeti veya vade değişiyor | Model bazında kalan katkıyı ve satış süresi sınırını yeniden hesapla. |
| Stok yaşı satış süresi sınırına yaklaşıyor | İlgili modelin yeni alımını kıs; fiyatlama ve başka kanaldan çıkışı değerlendir. |
| Gerçekleşen satış fiyatları düşüyor | Yeni stok alımında kabul edeceğin maliyeti düşür; bekleme kararına fiyat kaybını da ekle. |
| Krediye erişim ve müşteri talebi iyileşiyor | Talebi sipariş ve satış hızıyla doğrula; stoğu önce hızlı dönen modellerde artır. |
Faiz düşüşü bir fırsattır; o fırsatın ne kadarının kâra, ne kadarının yeni stoğa dönüşeceği ise yine bir seçimdir.
Sonuç: Bayi nasıl para kazanır?
Bugünkü koşullarda benim öncelik vereceğim bayi modeli, hızlı satabildiği araçları stokta tutan, yavaş dönenleri mümkün olduğunca siparişle getiren; servis, parça ve hasar işinden sabit giderlerine düzenli katkı sağlayan bir yapı. Yeni markayı satış hedefiyle birlikte istediği sermayeye göre değerlendirir. Kredi kullanır, ama bunu sadece satışından doğan nakitle kapatabileceği ölçüde yapar. Bunun karşılığında bazı satışlardan, hedef primlerinden ve büyüme fırsatlarından vazgeçmeyi kabul eder.
Bu bayide araç satışı müşteri ilişkisinin başlangıcıdır. Servise dönüş, takas ve yeniden satın alma ayrıca izlenir. Gelecekteki bu kazançlar bugünkü zararı haklı göstermek için kullanılmaz; müşterinin gerçekten geri dönüp dönmediği ölçülür.
Böyle bir bayi araçtan ve hizmetten kâr üretir, sermayeyi yeniden kullanabilecek hızda nakde döner ve borç ödemelerini karşılayacak alan bırakır. Başarısını da yalnız satış adediyle ölçmez: giderlerden sonra kalan kazanç, stok yaşı, satış sonrasının sabit giderlere katkısı ve borç ödeme gücü birlikte izlenir.
Bu tek anlamlı bayi modeli değil. Ama yazı boyunca incelediğimiz koşullara karşılık gelen, tercihleri ve vazgeçtikleri belirli bir model. Stratejinin somut karşılığı da burada: Hangi işi, hangi kaynakla, hangi riskleri üstlenerek yapacağımızı seçmek.
🧭 Strateji Durağı 1: Varsayımlar, seçimler ve bedelleri
Bayi örneğinden genel bir strateji kurma akışına ilk adımı atabiliriz:
Koşulları oku → kazanç ve nakit mekanizmasını çöz → temel darboğazı belirle → önceliğini ve vazgeçeceğini seç → kaynak ayır → kararını değiştirecek işaretleri izle.
Bu yazıda incelediğimiz koşul pahalı sermaye ve değişen talep; kullanmaya çalıştığımız mekanizma ise stok süresi, araç marjı ve müşteri ilişkisiydi. Darboğaz kimi bayide borç ödemesi, kiminde kullanılmayan servis kapasitesi olabilir. Bu nedenle aynı veriler her bayiyi aynı karara götürmez.
Bir sonraki yazıda değer zincirinde bir adım yukarı çıkacağız. Bayinin stok olarak gördüğü otomobil, distribütörün tablolarında nasıl bir ekonomik anlam taşıyor? Bayinin taşımak istemediği risk distribütöre geçtiğinde sorun gerçekten çözülüyor mu? Ve sıfır faiz kampanyalarının bedelini kim ödüyor?
Bir otomotiv distribütörü nasıl para kazanır?
Kaynaklar ve Referanslar
Otomotiv Distribütörleri ve Mobilite Derneği (ODMD) — Perakende satış verileri, 2022–2025 ve Ocak–Ağustos 2026. 2025 (AA) · Ağustos 2026 (Forbes Türkiye) · Elektrikli ve hibrit payları (AA)
Türkiye’de faaliyet gösteren bir otomotiv perakende grubu ve çok markalı bir distribütör grubu — 2023, 2024 ve 2025 faaliyet raporları ve bağımsız denetimden geçmiş konsolide finansal tablolar (halka açık).
Türkiye Cumhuriyet Merkez Bankası — Para Politikası Kurulu kararları · Ticari kredi faizi, 4 Eylül 2026 haftası (ParaAnaliz).
TÜİK — Tüketici fiyat endeksi, Kasım 2022 ve Ağustos 2026.
BDDK — Taşıt kredisi kredi/değer oranları ve vade sınırları, Şubat 2022 (AA) · Yerli üretim elektrikli taşıtlar için 6 Mart 2025 tarihli ve 11158 sayılı Kurul Kararı.
Ticaret Bakanlığı — Motorlu Kara Taşıtlarının Ticareti Hakkında Yönetmelik; “6 ay ve 6 bin kilometre” düzenlemesi ve uzatmaları (AA).
Otomotiv Yetkili Satıcıları Derneği (OYDER) — 9. Olağan Genel Kurul, 18 Nisan 2025 (NTV).
Cardata — İkinci el fiyat analizi, Ağustos 2026 (CNN Türk).
Kampanyalar ve yeni markalar — Türkiye Gazetesi, Eylül 2026 · Sabah, Mart 2026 · Hürriyet Bigpara, Temmuz 2026.
IFRS Foundation — IAS 29: Enflasyon muhasebesi ve net parasal pozisyon sonucu.
AutoNation, Inc. — 2025 yılı Form 10-K.
Bu yazı Creative Commons Atıf 4.0 Uluslararası (CC BY 4.0) lisansı ile yayımlanmaktadır. Kaynak gösterilerek alıntılanabilir ve paylaşılabilir.