Bütünleşik metin · 9 bölüm
Bilançonun Ötesinde
Bir Şirketi Anlamak
Bu sayfa, ayrı ayrı yayımlanmış dokuz yazının tamamını sırasıyla bir araya getiriyor. Dizinin bütününü baştan sona okumak isteyenler için; her bölüm kendi sayfasında da ayrıca duruyor.
Yalçın Arsan · Arsan Danışmanlık
Birinci bölüm
Bir Şirketi Nasıl Okursunuz?
Şirket Analizi serisinin ilk bölümü: Faaliyet raporu nedir, kim yazar, kim okur — ve bu belgeyi bilinçli okumak için bilmeniz gereken temel muhasebe ilkeleri, denetim, kurumsal yönetişim ve analistin üç altın kuralı.
Bu bölümü ayrı sayfada okuyunMesleğimin en sevdiğim bölümlerinden biri “analiz”. Özellikle de değişim ve dönüşüm dönemlerinde kritik hale geldiğini düşündüğüm bu temel kurumsal yetkinlik, aslında fazlasıyla jenerik bir kavram: Kim, neyi, ne amaçla analiz ediyor? Zaman zaman kendi sektörüm için yaptığım analizler için zaman harcarken fark ettim ki kurumsal anlamda analiz kavramı, özellikle de bilgi bolluğu içinde boğulduğumuz modern çağda oldukça muğlak bir hal almış. Bu konuyu, biraz olsun netleştirmek amacıyla önümüzdeki günlerde parçalara bölerek inceleyecek ve kendimce yorumlayacağım.
İlk bölümünü aşağıda bulabileceğiniz bu yazı dizisinin 9 bölümü olacak:
- Bölüm 1 — Bir Şirketi Nasıl Okursunuz? Faaliyet raporu nedir, kim yazar, kim okur — ve bu belgeyi bilinçli okumak için bilmeniz gereken temel ilkeler.
- Bölüm 2 — Bir Şirket Neye Sahiptir, Neye Borçludur? Bilançonun mantığı: varlıklar, yükümlülükler ve özsermaye — ve bu üç sütunun arasındaki dengenin anlattıkları.
- Bölüm 3 — Para Nereden Geliyor, Nereye Gidiyor? Gelir tablosunun katmanları: cirodan net kâra uzanan yolda her adımın farklı bir hikaye anlattığı gerçeği.
- Bölüm 4 — Nakit Her Şeydir — Kârlı şirketler neden batar? Nakit akış tablosu ve kâğıt üzerindeki kâr ile kasadaki para arasındaki kritik fark.
- Bölüm 5 — Kârlılığı Ölçmek. Marj, aktif kârlılığı, özsermaye getirisi — ve düşük marjlı bir şirketin nasıl yüksek marjlı bir rakibini geride bırakabileceği.
- Bölüm 6 — Verimliliği ve Likiditeyi Anlamak. Şirket varlıklarını ne kadar etkin kullanıyor, kısa vadeli borçlarını ödeyebilir mi — operasyonel sağlığın ölçütleri.
- Bölüm 7 — Sermaye Yapısı ve Değerleme. Borç ile özsermaye arasındaki denge, şirket değerini ölçmenin yöntemleri ve “bu hisse ucuz mu pahalı mı?” sorusunun gerçek cevabı.
- Bölüm 8 — Başarının ve Başarısızlığın İşaretleri. Bir şirketin gerileme dönemini önceden görmek mümkün mü — erken uyarı işaretleri ve kurumsal yönetişim kalitesinin önemi.
- Bölüm 9 — Klasik Analizin Ötesi: Dönüşüm Dönemlerinde Şirket Değerlendirmek. Sekiz bölümde öğrendiğiniz araçların ortak sınırı — köklü bir değişimin tam ortasında geriye bakarak ilerlemenin riskleri ve alternatif çerçeveler.
İlk bölümden başlayalım;
Şirket Analizi Serisi — Bölüm 1
Bir şirketin faaliyet raporunu elinize aldığınızda, aslında bir hikaye okuyorsunuz. Şirketin geçtiğimiz yıl ne yaptığını, parasını nasıl kazandığını, nereye harcadığını ve yıl sonunda mali olarak nerede durduğunu anlatan bir hikaye. Ama bu hikayeyi yazan — yani yönetim kurulu ve finans ekibi — sizin çıkarlarınızla her zaman aynı hizada değil. Onlar hem rapor veren hem raporu hazırlayan taraf. Hem sahada oynayan hem skoru tutan.
Bu, faaliyet raporunun güvenilmez olduğu anlamına gelmiyor. Ama onu okurken belirli bir bilinçle yaklaşmanız gerektiği anlamına geliyor. Neyin gerçek olduğunu, neyin sunum tercihi olduğunu ve neyin stratejik olarak gizlendiğini ayırt edebilmek — şirket analizinin ilk ve belki de en önemli becerisi.
Bu yazı serisiyle amacım dönüşümün kalıcı bir unsur haline geldiği modern iş hayatlarımızda, finansal analizi herkes için erişilebilir kılmak. Finans geçmişi olmayan bir yönetici, hisse senedi yatırımı yapmak isteyen bir birey, yeni bir şirkete yatırım düşünen bir girişimci, şirketinin finansal sonuçlarını iyileştirmesi gereken bir genel müdür, yönetim kurulunda daha aktif bir rol almak isteyen bir üye, şirketinde ne olup bittiğini daha iyi kavramak isteyen iş sahibi veya ilk işini kuran bir girişimci — hepiniz bu serinin muhataplarısınız.
Ortak noktanız şu: bir şirketin mali tablolarına bakıp anlamlı bir hikaye çıkarmak istiyorsunuz. Bu ilk bölümde, o hikayeyi okumaya nereden başlanacağını konuşacağız.
Faaliyet Raporu: Nedir, Ne Değildir?
Her halka açık şirket, yılda bir kez faaliyet raporu yayınlamak zorundadır. Bu yasal bir zorunluluk; Türkiye’de Sermaye Piyasası Kurulu (SPK) düzenlemeleri, uluslararası arenada ise SEC (ABD), FCA (İngiltere) gibi düzenleyiciler bunu şart koşar. Ama faaliyet raporu sadece yasal bir formalite değildir — doğru okunduğunda, bir şirket hakkında bilinmesi gereken neredeyse her şeyi barındıran bir belgedir.
Bir faaliyet raporu temelde üç mali tablo içerir: bilanço, gelir tablosu ve nakit akış tablosu. Bu üç tablo, bir şirketin mali durumunun üç farklı fotoğrafını çeker. Bilanço, yıl sonunda şirketin neye sahip olduğunu ve neye borçlu olduğunu gösterir — bir anlık fotoğraf. Gelir tablosu, yıl boyunca paranın nereden geldiğini ve nereye gittiğini anlatır — bir film gibi. Nakit akış tablosu ise gerçek paranın hareketini izler — çünkü kâğıt üzerindeki kâr ile kasadaki nakit her zaman aynı şey değildir. Bu üç tablonun her birini serinin ilerleyen bölümlerinde derinlemesine ele alacağız; şimdilik bu üçlünün varlığını ve birbirini tamamlayan yapısını bilmek yeterli.

Ama faaliyet raporu sadece tablolardan ibaret değildir. Yönetim kurulu başkanının mesajı, genel müdürün faaliyet değerlendirmesi, muhasebe politikaları notu, bağımsız denetim raporu ve dipnotlar — bunların hepsi hikayenin parçaları. Ve çoğu zaman asıl hikaye, tablolarda değil dipnotlarda saklıdır.
Bir Raporun Maliyeti
Büyük bir şirket için faaliyet raporu hazırlamak ciddi bir maliyettir. Dünya devi olan halka açık şirketler bu iş için yılda 500.000 ile 1 milyon dolar arasında harcama yapar. Baskı, tasarım, çeviri, danışmanlık, denetim ücretleri — bunların hepsi bu maliyetin parçası. Bizim (Türkiye örnekleri) bağlamımızda rakamlar çok farklı olabiliyor, ama büyük holdinglerimiz bazında bizde de küçümsenmeyecek maliyetler olabildiğini gördüm. Bu rakamlar raporun ne kadar ciddiye alınması gereken bir belge olduğunu da gösterir: Hangi büyüklükte olursa olsun hiç bir şirket bu kadar kaynak ayırdığı bir belgeyi özensiz hazırlamaz. Ama aynı nedenle, rapor aynı zamanda bir halkla ilişkiler aracıdır — şirketin kendisini en iyi şekilde anlatma (ve kimi zaman yatırımcıya sunma) arzusu, bu raporun her satırına siner.
Konsolide Tablolar: Grup Şirketlerini Okumak
Eğer bir şirketin bağlı ortaklıkları varsa — ki büyük şirketlerin neredeyse hepsinde vardır — faaliyet raporunda konsolide (birleştirilmiş) tablolar sunulur. Bu tablolar, ana şirket ve tüm bağlı ortaklıklarının faaliyetlerini tek bir bütün olarak gösterir. Amaç, grubun toplam performansını ve mali durumunu bir arada değerlendirebilmektir.
Konsolide tablolarda dikkat edilmesi gereken önemli bir detay, grup içi işlemlerin elenmesi. Ana şirketin bir bağlı ortaklığına mal satması, grup açısından bir gelir yaratmaz — bu sadece iç ticaret. Konsolidasyon süreci bu tür işlemleri ayıklar ve yalnızca grup dışına yapılan satışları gelir olarak gösterir.
Bir diğer kritik kavram ise azınlık paylarıdır. Eğer bir bağlı ortaklık yüzde yüz ana şirkete ait değilse, dışarıdaki hissedarların payı ayrı olarak raporlanır. Türk holdinglerinin faaliyet raporlarında bu kalemleri sık sık göreceksiniz — ve bunların analizde nasıl ele alınacağını bilmek, grubun gerçek performansını anlamak için zorunludur.
Halka Açık, Özel ve Sınırlı Sorumluluk
Bir noktayı netleştirmekte fayda var: bu seride ağırlıklı olarak halka açık şirketlerden bahsedeceğiz. Halka açık şirketler, hisseleri borsada alınıp satılabilen ve dolayısıyla geniş kapsamlı raporlama yükümlülüklerine tabi olan şirketlerdir. Özel şirketlerin raporlama gereksinimleri daha sınırlı; raporlarının yayınlanması daha geç olabilir — Türkiye’de ve İngiltere’de özel şirketlerin mali yıl sonundan itibaren raporlarını sunmaları için daha uzun süreleri vardır.
Diğer taraftan bu serinin ilkeleri, özel şirketlere de uygulanabilir. Bir girişimci olarak kendi şirketinizin mali yapısını kurarken veya bir yatırımcı olarak özel bir şirkete yatırım yapmayı değerlendirirken, aynı çerçeve geçerli aslında — sadece özel şirketlerde veriye erişim daha kısıtlı olur (çoğu zaman resmi beyan ile gerçek durum arasında fark olur ve bu durum gerçekçi bir değerlendirmeyi zorlaştırır).
Faaliyet Raporunu Kim & Neden Okuyor?
Bir faaliyet raporu, farklı okuyuculara farklı şeyler söyler. Bu çeşitlilik, raporun hem gücü hem de zayıflığıdır — çünkü herkesi memnun etmeye çalışan bir belge, bazen kimseyi tam olarak memnun edemez.
Hissedarlar ve yatırımcılar raporu yatırımlarının nasıl yönetildiğini anlamak için okurlar. Temettü alacaklar mı, hisse değeri artacak mı — temel soruları bunlar. Bireysel yatırımcılarla kurumsal yatırımcıların beklentileri birbirinden çok farklıdır. Halka açık bir şirkette, hissedarların yüzde altmışı toplam hisselerin yüzde onundan azını elinde tutar. Gerçek kontrol, genellikle birkaç yüz kurumsal yatırımcının — sigorta şirketleri, emeklilik fonları, bankalar — elindedir. Yönetim kurulu asıl bu grubu dinler ve memnun etmeye çalışır. Bu, bireysel yatırımcının dezavantajlı olduğu anlamına gelir — ama aynı zamanda neden bağımsız analiz becerisinin bu kadar değerli olduğunu da açıklar.
Kredi verenler ve tedarikçiler şirketin borçlarını ödeyip ödeyemeyeceğiyle ilgilenirler. Bir bankacı, nakit akışı ve borç ödeme kapasitesine; bir tedarikçi ise cari orana ve alacak tahsil süresine bakar. Pek çok tedarikçi bu değerlendirmeyi kredi derecelendirme kuruluşları aracılığıyla yapar. Bir müşterinize vadeli mal satıyorsanız, aslında ona borç veriyorsunuz demektir — ve o şirketin faaliyet raporunu okumak, paranızı geri alıp alamayacağınızı anlamanın en sağlıklı yoludur.
Yöneticiler paradoksal bir konumdadır: raporu hem hazırlayan hem de kullanan taraftırlar. Bir yönetici için faaliyet raporu, geçmiş yılın performans karnesidir — ama aynı zamanda, özellikle performansa bağlı prim yapılarında, kişisel çıkarla kurumsal raporlama arasında potansiyel bir çatışma alanıdır. Şirketin muhasebe politikalarını belirleyen yönetim kurulunun, aynı zamanda bu politikalara bağlı primlerden yararlanması — bu gerilim, düzenleyicilerin sürekli müdahale etmesinin nedenlerinden biridir.
Çalışanlar genellikle şirketin geneli yerine kendi birimlerinin performansıyla ilgilenirler. Ama bir faaliyet raporu, şirketin istihdam kapasitesini ve ücret ödeme gücünü anlamanın en somut yoludur. Çoğu şirket, çalışanlara özel olarak sadeleştirilmiş raporlar da hazırlar.
Devlet ve vergi otoriteleri raporu istatistiksel analiz ve vergi hesaplaması için kullanır. İlginç bir detay: çoğu ülkede vergi beyannamesi faaliyet raporundan ayrı hazırlanır ve vergi otoritesiyle ayrıca mutabık kalınır.
Raporun Altındaki Temel İlkeler
Bir faaliyet raporunu okumadan önce, onun hangi kurallara göre hazırlandığını bilmek gerekir. Bunlar muhasebe mesleğinin yüzyıllar içinde geliştirdiği ilkelerdir — evrenseldir, her ülkede ve her sektörde geçerlidir. Bunları bilmek, raporun ne söylediğini anlamanın ötesinde, ne söylemediğini anlamanızı sağlar.
Süreklilik ilkesi (going concern): Faaliyet raporu, şirketin gelecekte de faaliyetlerine devam edeceği varsayımıyla hazırlanır. Varlıklar tasfiye değerine göre değil, kullanım değerine göre raporlanır. Bu çok önemli bir varsayımdır — çünkü eğer şirketin geleceği tehlikedeyse, bilançodaki rakamlar temelden yanıltıcı olabilir. Denetçiler, şirketin sürekliliğinden şüphe ettiklerinde bunu raporlarında belirtmek zorundadır. SPK düzenlemeleri kapsamında Türk şirketlerinin yönetim kurulları, şirketlerinin “süreklilik” arz ettiğine dair bir beyan sunmak durumundadır.
İhtiyatlılık ilkesi (prudence): Muhasebecilerin altın kuralı: “Şüpheye düştüğünde, düşük olan değeri al.” Kâr veya varlık değerleri asla bilerek abartılmamalıdır. Stoklar, maliyetle piyasa değerinden düşük olanıyla değerlenir. Şüpheli alacaklar, tahsil umudu tamamen bitmeden yazılır. Bu ilke, yatırımcıları korumak için vardır — çünkü bilançodaki varlık değerinin gerçekte daha düşük olduğunu sonradan keşfetmek, daha yüksek olduğunu keşfetmekten çok daha yıkıcıdır.
Tahakkuk ve eşleştirme ilkesi (accrual and matching): Gelirler ve giderler, nakit alındığında veya ödendiğinde değil, işlemin gerçekleştiği dönemde kaydedilir. Bu ilke, kârlılığın gerçekçi bir resmini çizmeyi amaçlar — ama aynı zamanda kâr ile nakit arasındaki uçurumun temel nedenidir. Bir şirket kâğıt üzerinde kârlı görünürken kasası boş olabilir. Bu konuyu Bölüm 4’te derinlemesine ele alacağız.
Tutarlılık ilkesi (consistency): Bir şirket, muhasebe politikalarını yıldan yıla aynı tutmalıdır — böylece yıllar arasında karşılaştırma yapılabilir. Politika değişikliği yapıldığında, bunun nedeni ve etkisi dipnotlarda açıklanmalıdır. Muhasebe politikalarını sık sık değiştiren bir şirket, özel dikkat gerektirir. Bir şirket, yaratıcı muhasebe yöntemleriyle tek seferlik yüksek kârlılık üretebilir; asıl beceri bu ilüzyonu sürdürmektir. Ama bu yol, er ya da geç bir ip üzerinde yürümeye dönüşür.
Önemlilik ilkesi (materiality): Raporda, kullanıcıların kararlarını etkileyebilecek her şey açıklanmalıdır. Genel kural: bir kalem, ilgili toplamın yüzde beş ila onunu oluşturuyorsa “önemli” kabul edilir ve ayrıca raporlanmalıdır.
Muhasebe Politikaları: Raporun DNA’sı
Her faaliyet raporunun bir muhasebe politikaları notu bulunur. Bu not, mali tabloların hangi yöntemlerle hazırlandığını açıklar: uygulanan muhasebe standartları, grup şirketlerinin konsolidasyon yöntemi, varlıkların değerleme yöntemi (tarihi maliyet mi, gerçeğe uygun değer mi?), stok değerleme yöntemi, amortisman politikası, araştırma-geliştirme harcamalarının muhasebeleştirme biçimi ve döviz cinsinden işlemlerin çeviri yöntemi.
Bu not, çoğu okuyucu tarafından atlanır — ama bir analist için altın değerindedir. Çünkü muhasebe politikası değişikliği, raporlanan kâr ve varlık değerlerini doğrudan etkiler. Amortisman yöntemini değiştiren bir şirket, aslında kârını yeniden tanımlıyor olabilir. Stok değerleme yöntemini değiştiren bir şirket, hem bilançosunu hem gelir tablosunu yeniden şekillendiriyor.
Muhasebe politikalarında değişiklik yapmak meşru olabilir — yeni standartlara uyum, iş modelindeki değişiklik gibi haklı sebepler vardır. Ama her değişikliğin nedeni ve etkisi dipnotlarda açıkça anlatılmalıdır. Bu açıklamayı bulamıyorsanız veya yeterince ikna edici bulmuyorsanız, dikkatli olun.
Muhasebe Standartları: Ortak Bir Dil Arayışı
Muhasebe standartları, mali raporlamanın ortak dili. Dünya genelinde iki ana çerçeve var: Uluslararası Finansal Raporlama Standartları (IFRS/UFRS) ve ABD Genel Kabul Görmüş Muhasebe İlkeleri (US GAAP).
Türkiye’de IFRS ile büyük ölçüde uyumlu olan TMS/TFRS sistemini kullanıyoruz. Bu yaklaşım Türk şirketlerini global ölçekte karşılaştırmayı kolaylaştırır — ama tam bir uyum her zaman garanti değil ve ayrıntılarda farklılıklara rastlanır.
Standardizasyon yolunda önemli ilerleme kaydetmiş olsak da, ülkeler arası farklılıklar hep var ve olmaya da devam edecek: Kurum kültürleri, ticari pratikler ve hukuksal zemin farklı. Bu, özellikle farklı ülkelerdeki şirketleri karşılaştırırken farkında olunması gereken bir konu. Bir Alman şirketinin kârını bir Amerikan şirketinin kârıyla karşılaştırıyorsanız, önce aynı muhasebe dilini konuştuklarından emin olmamız gerekir.
”Gerçeğe Uygun Görünüm”: Bu Ne Demek?
Denetçinin temel görevi, mali tabloların “gerçeğe uygun bir görünüm” (true and fair view) sunduğunu doğrulamak. Bu kavram İngiliz hukukundan gelen ve AB geneline yayılan bir ilke.
Ama “gerçeğe uygun görünüm”ün kesin bir tanımı yok aslında — ne İngiliz mevzuatında ne de AB direktiflerinde. Yani aslında bu dinamik bir kavramdır; zamanla değişen standartlara ve beklentilere büyük ölçüde bağlı.
Yine de çoğu analist ne anlama geldiğini bilir: mali tablolar, şirketin gerçek durumunu dürüst ve adil bir şekilde yansıtmalıdır — hem form (şekil) hem özde (rakamlarda).
Denetim: Güven mi, Tören mi?
Her halka açık şirketin bağımsız denetçisi olur. Denetçiler yönetimden bağımsız olan, hissedarlar tarafından istihdam edilen ve doğrudan hissedarlara rapor veren profesyonellerdir (çoğunlukla muhasebe kökenli karakterlerdir). Görevleri, mali tabloların “gerçeğe uygun bir görünüm” sunduğunu doğrulamaktır.
Ama genelde burada yaygın bir yanılgı yaşanır: Denetçinin görevi ‘hata/hile aramak’ değildir. Teşbihte kusur olmaz; denetçi bir nevi bekçi köpeğidir, av köpeği değil. Ayrıca temiz bir denetim raporu, şirkette hiçbir usulsüzlük olmadığını veya şirketin yarın batmayacağını garanti de edemez. Denetçi kapsamlı bir süreçlere ve kurallara uygunluk kontrolü yapar sadece.
Denetçi firmasının büyüklüğü de bir göstergedir. Büyük halka açık şirketler genellikle Deloitte, Ernst & Young, KPMG veya PwC gibi büyük (Türkiye’de de Güçbir, Bilgin, Güreli vb örnekler var ama ölçek ve kapsama alanları daha dar) yapılar tarafından denetlenir. Bu firmaların bağımsızlığını koruyabilecek kadar büyük olmaları, yönetimle görüş ayrılığına düştüklerinde karşılaşabilecekleri baskıya boyun eğmeyecekleri beklentisini destekler. Küçük bir denetim firması, büyük bir müşteriyi kaybetme tehdidiyle karşı karşıya kaldığında aynı direnci gösteremeyebilir.
Ancak büyük firmaların da bağımsızlık açısından sorgulandığı vakalar çok olur. Denetim ücretinin yanı sıra aynı şirketten danışmanlık geliri elde eden denetçi, gerçekten bağımsız olabilir mi? Arthur Andersen’ın Enron’dan bir yılda aldığı denetim ücreti 25 milyon dolardı; aynı dönemde danışmanlık geliri ise 27 milyon dolar. Sonucu biliyoruz.
Denetim raporunda dikkat edilmesi gerekenler: Denetçi, şartlı (qualified) bir rapor verdiğinde bunu ciddiye almak gerekir. Böyle rapor veren denetçi, finansal tabloların genel olarak doğru / makul olduğunu düşünür, ama belirli bir konuda potansiyel bir sorun, eksiklik veya sınırlama gördüğünü ifade eder. Şartlı raporlar iki çeşit olabilir: Birincisi, bir muhasebe standardının uygulanması konusunda yönetimle prensip düzeyinde bir anlaşmazlık — bu görece daha az endişe vericidir. İkincisi, denetçinin mali tabloların yanıltıcı olabileceği kanaatinde olması — ki bu çok ciddi bir uyarıdır…
Kurumsal Yönetişim (Governance): Şirket Nasıl Yönetiliyor?
Faaliyet raporunun mali tablolar dışında en değerli bölümlerinden biri, kurumsal yönetişim açıklamalarıdır. 1990’larda İngiltere ve ABD’de yaşanan bir dizi şirket skandalından sonra, hissedarların şirket yönetimi hakkında daha fazla bilgiye ihtiyacı olduğu kabul edildi.
Bir yatırımcı veya analist olarak şunlara bakmanız gerekir: Yönetim kurulunun yapısı önemlidir. CEO ve başkan aynı kişi midir? İki rolün aynı kişide toplanması, denetim mekanizmasını zayıflatır. Bağımsız üyelerin oranı nedir? Etkin bir yönetim kurulunda, en az yarısının bağımsız üyelerden oluşması beklenir. Üyelerin yaş ortalaması ve deneyim çeşitliliği de değerlendirilmelidir — altmışlı yaşlarda, yalnızca emekliliklerini bekleyen bir kurul değişim, inovasyon veya kriz yönetimi için ideal değildir.
Ücret politikası ve şeffaflığı da kritiktir. Yönetim kurulu üyelerinin toplam ücretleri, hisse opsiyonları ve emeklilik hakları açıklanmalıdır. Performansa bağlı prim yapıları, hangi metriklere dayandığı ve bu metriklerin manipülasyona ne kadar açık olduğu sorgulanmalıdır.
İç kontrol sistemleri hakkında da bilgi verilmelidir. Yönetim kurulunun iç kontrol sistemlerinin yeterliliğine dair bir değerlendirme sunması beklenir. Barings Bank’ın çöküşü, yetersiz iç kontrollerin ve gevşek denetimin nasıl felaket yaratabileceğinin ders kitabı örneğidir.
Analistin Üç Altın Kuralı
Şirket analizine başlamadan önce üç temel kuralı içselleştirmek gerekir. Bu kurallar basit görünür ama ihlal edildiklerinde analiz temelden zedelenir.
Birincisi: Tek yıla bakma. Bir şirketin performansını değerlendirmek için en az üç, ideal olarak beş yıllık veriye ihtiyacınız var. Tek yıllık bir rakam, tesadüfü trendden, istisnayı normalden ayırt etmenize izin vermez. Yaratıcı muhasebe yöntemleriyle tek seferlik güçlü bir performans üretmek zor değildir. Ama bu ilüzyonu beş yıl boyunca sürdürmek neredeyse imkansızdır.
İkincisi: Tek başına değerlendirme. Bir şirketin oranlarını hesaplamak, ancak başka şirketlerle karşılaştırdığınızda anlam kazanır. Yüzde on kâr marjı iyi midir? Bunu sektör ortalamasını, benzer büyüklükteki rakipleri ve ülke normlarını bilmeden cevaplayamazsınız.
Üçüncüsü: Elma ile armutu karşılaştırma. Karşılaştırma yaparken verilerin tutarlı olduğundan emin olun. Bir şirketin vergi öncesi kârını, diğerinin vergi sonrası kârıyla karşılaştırmak anlamsızdır. Mali yıl sonları farklı olabilir, muhasebe politikaları farklı olabilir, para birimleri farklı olabilir. Karşılaştırma öncesinde bu farklılıkları tespit edip düzeltmek, analistin asıl becerisidir.

Mali yıl sonlarına dair pratik bir not: çoğu ülkede üç popüler mali yıl sonu vardır — Mart/Nisan, Eylül/Ekim ve Aralık/Ocak. Perakende şirketleri genellikle Aralık sonunu tercih etmez çünkü bu, en yoğun ticaret dönemlerine denk gelir. Farklı mali yıl sonlarına sahip şirketleri karşılaştırırken, mevsimsellik etkisinin verileri bozabileceğini akılda tutmak gerekir.
Bir de “yılda kaç hafta var?” sorusu vardır. Bazı şirketler mali yıl sonlarını değiştirir — birleşme sonrası uyum, takvim ayarlaması gibi nedenlerle. Bu durumda gelir tablosu 52 haftadan fazla veya az bir dönemi kapsayabilir. Karşılaştırma yapıyorsanız, verileri standart bir 52 haftalık döneme normalize etmek gerekir.
Analiz İçin Pratik Araçlar
İki basit ama güçlü araç, analiz çalışmalarınızı önemli ölçüde kolaylaştırır:
Ortak büyüklük (common size) analizi: Mali tablodaki her kalemi, bir referans rakamın yüzdesi olarak ifade eder. Bilançoda her kalem toplam aktiflerin yüzdesi olarak, gelir tablosunda her kalem satış gelirinin yüzdesi olarak gösterilir. Bu yöntem, farklı büyüklükteki şirketleri karşılaştırmayı mümkün kılar ve yıllar arası trendleri çok daha görünür hale getirir. Farklı para birimlerindeki şirketleri karşılaştırırken tüm kur farklarını da otomatik olarak ortadan kaldırır.
Basit bir örnek: toplam varlıkları 100 olarak aldığımızda, özsermayenin yüzde 30’dan yüzde 50’ye çıktığını görmek, mutlak rakamlardan çok daha çarpıcı ve anlaşılır bir bilgidir. Bu, şirketin borçlanma yapısında belirgin bir iyileşme olduğunu tek bakışta gösterir.
Endeks (trend) analizi: Bir baz yıl seçilir ve sonraki yılların tüm verileri bu baz yıla göre indekslenir. Baz yıl 100 kabul edilir; izleyen yıllardaki değerler, baz yıla göre yüzdesel değişimi gösterir. Bu yöntem, büyüme trendlerini ve performans değişimlerini zamana yayılmış olarak izlemeyi çok kolaylaştırır.
Her iki araç da ilerleyen bölümlerde sık sık kullanacağımız temel analiz yöntemleri.
Rakamların Ötesinde: Faaliyet Değerlendirmesi
Faaliyet raporunun en okunabilir bölümü genellikle faaliyet değerlendirmesidir — İngilizce’de Operating and Financial Review (OFR) veya ABD’de Management Discussion and Analysis (MD&A) olarak bilinir. Bu bölüm, mali tabloların arkasındaki hikayeyi, jargonsuz ve okunabilir bir dille anlatmayı amaçlar.
İyi bir faaliyet değerlendirmesi birkaç temel işlevi yerine getirmelidir. Şirketin iş modelini, hedeflerini ve genel stratejisini açıkça ortaya koymalı; yalnızca iyi haberlere değil, zorluklara ve risklere de eşit derecede yer vermelidir. İşin dinamiklerini etkileyen trendleri ve faktörleri tartışmalı; gelecekte iş performansını etkilemesi beklenen olayları, trendleri ve belirsizlikleri tespit etmelidir. Önceki yıllarda yapılan değerlendirmelere atıfta bulunması da çok değerlidir — geçen yıl verilen sözlerin ne kadarının tutulduğunu görmek, yönetimin güvenilirliğinin en somut göstergelerinden biridir. Mali yıl sonundan sonra meydana gelen önemli olaylar hakkında bilgi vermesi de beklenir.
Faaliyet değerlendirmesinde sıklıkla grafikler, tablolar ve oranlar yer alır. Bunların mali tablolardaki rakamlarla nasıl ilişkilendiğinin açıkça gösterilmesi, kullanılan oranların yeterince tanımlanması gerekir. Sunulan tüm bilgiler, önceki yıllarla ve benzer işletmelerle karşılaştırılabilir olmalıdır.
Muhasebe politikalarında bir değişiklik yapılmışsa, bunun raporlanan performans ve mali durum üzerindeki etkisi bu bölümde de tartışılmalıdır. Politika değişikliklerinin sadece muhasebe notlarında değil, yönetimin kendi değerlendirmesinde de ele alınması, şeffaflığın önemli bir göstergesidir.
Şirket stratejisi açısından bakıldığında, faaliyet değerlendirmesi — hem yönetim kurulu başkanının mesajından hem de genellikle daha teknik olan mali tablo dipnotlarından farklı olarak — mali bilgiyi stratejik bağlama oturtan bir köprü işlevi görür. Herkes tarafından okunabilir olması amaçlandığından, finansal jargondan arındırılmış olması beklenir. Eğer bir faaliyet değerlendirmesi anlaşılması güç bir jargonla yazılmışsa, bu ya kötü iletişimin ya da kasıtlı karmaşıklaştırmanın işaretidir.
Ama dikkatli olun: bazı şirketler bu bölümde “pro forma” veya “düzeltilmiş” rakamlar sunar. FAVÖK (EBITDA) gibi standart dışı metriklerle zararı kâra çevirebilir, ya da “normalleştirilmiş” kâr rakamlarıyla gerçek performansı maskeleyebilirler. “Düzeltilmiş”, “normalleştirilmiş” veya “temel” gibi sıfatlarla sunulan performans ölçütleri gördüğünüzde, yayınlanmış mali tablolarla bunların ne kadar örtüştüğünü kontrol etmeniz şarttır. Bir şirketin yönetimi, raporlanan mali tablolardan farklı bir ölçüt kullanarak performansını sunmayı tercih ediyorsa, bunun nedenini çok iyi açıklaması gerekir. Açıklayamıyorsa, bu bir uyarı işaretidir.
Bir altın kural: “Şüpheye düştüğünde, kendin hesapla.” Hazır sunulan tablo ve oranlara asla kaynağından ve doğruluğundan emin olmadan güvenmeyin.
Türkiye’de Faaliyet Raporu Okuma Pratiği
Türkiye’deki yatırımcılar için faaliyet raporlarına erişim, Kamuyu Aydınlatma Platformu (KAP) üzerinden sağlanır. BIST’e kote her şirket, önemli gelişmeleri ve mali tablolarını KAP’ta yayınlamak zorundadır. Bu, şeffaflık açısından güçlü bir altyapıdır — ama bilgiye erişmekle onu anlamak arasında büyük bir fark vardır.
Türk şirketlerinin faaliyet raporlarında dikkat edilmesi gereken bazı özellikler var:
Birincisi, Türkiye Muhasebe Standartları (TMS) ve Türkiye Finansal Raporlama Standartları (TFRS), uluslararası standartlarla (IFRS) büyük ölçüde uyumludur — bu, global karşılaştırmaları kolaylaştırır. Ancak tam uyum her zaman garanti değildir ve uygulama detaylarında farklılıklar bulunabilir. Özellikle değerleme, karşılık ayırma ve konsolidasyon gibi konularda Türk uygulamaları ile uluslararası pratiğin nüanslarını bilmek gerekir.
İkincisi, yüksek enflasyon dönemlerinde enflasyon muhasebesi uygulaması gündeme gelir. Bu, finansal raporlamada çok özel bir durumdur. Enflasyon muhasebesi uygulandığında, geçmiş yıllardaki mali tablolar cari yılın satın alma gücüne göre düzeltilir. Bu düzeltme, özellikle duran varlıklar, amortisman ve özsermaye kalemlerinde dramatik değişikliklere yol açabilir. Bir şirketin “kâr”ı, enflasyon düzeltmesi öncesi ve sonrası tamamen farklı hikayeler anlatabilir. Bu nedenle, yüksek enflasyon dönemlerinde “gerçek” kârlılığın ne olduğu sorusu çok daha kritik hale gelir. Türkiye’nin yakın geçmişte yaşadığı yüksek enflasyon dönemleri, bu konuyu teorik bir egzersiz olmaktan çıkarıp günlük bir analiz gerçekliğine dönüştürmüştür.
Üçüncüsü, Türkiye’nin kendine özgü grup şirketi ve holding yapıları, analizi karmaşıklaştırabilir. Türk holdingleri genellikle farklı sektörlerde faaliyet gösteren çok sayıda bağlı ortaklığa sahiptir. Konsolide tablolar ile bireysel şirket tabloları arasındaki farklar, özellikle ilişkili taraf işlemleri bağlamında dikkatle incelenmelidir. Bir holdingin konsolide kârının, hangi bağlı ortaklıklardan geldiğini anlamak — ve bu ortaklıklar arasındaki iç işlemlerin kârlılığı nasıl etkilediğini sorgulamak — Türk piyasasında şirket analizi yapan herkes için temel bir beceridir.
Dördüncüsü, KAP bildirimlerinin zamanlaması ve içeriği konusunda dikkatli olunmalıdır. Şirketler, özel durum açıklamalarını anlık olarak KAP’a bildirmek zorundadır — ama bu bildirimlerin detay düzeyi değişkendir. Mali tablolar ise yılda dört kez (çeyreklik) yayınlanır. Bu çeyreklik raporları takip etmek, yıllık faaliyet raporunu beklemekten çok daha dinamik bir analiz imkanı sunar.
🔄 Dönüşüm Perspektifi: Geçmişi Anlatan Rapor, Geleceği Gösterir mi?
Bu bölümde bahsettiğimiz her şey — muhasebe ilkeleri, denetim standartları, analiz kuralları — bir temel varsayım üzerine kurulu: Şirketin iş modeli devam edecek, sektör yapısı büyük ölçüde aynı kalacak, gelecek geçmişe benzeyecek. Buna süreklilik ilkesi adı verilir: Şirket, “öngörülebilir gelecekte” faaliyetlerine devam edecektir.
Ama ya sektörün kendisi dönüşüyorsa? Ya “öngörülebilir gelecek” artık geçmişe benzemiyorsa?
Bir kömür şirketinin faaliyet raporu teknik olarak kusursuz olabilir: Denetim temiz, muhasebe politikaları tutarlı, kurumsal yönetişim standartlara uygun. Ama eğer enerji sektörü dekarbonizasyona doğru hızla ilerliyorsa, o raporun anlattığı hikayenin raf ömrü kısalmıştır.
Otomotiv sektöründen bakarsak: On yıl önce marka gücü, distribütör şirketin yapısı, bayilik ağının genişliği, servis gelirleri ve yedek parça marjları belirleyici metriklerdi. Bugün yazılım güncellemeleri, batarya teknolojisi ve şarj altyapısı belirleyici olmaya başlıyor. Faaliyet raporu eski metrikleri doğru ölçüyor — ama belki de artık yanlış boyut(lar)ı ölçüyor.
Bu, faaliyet raporunun işe yaramadığı anlamına gelmez. Klasik analiz araçları hâlâ vazgeçilmez referanslar — onları bilmeden dönüşümü de anlayamayız.

Ama raporun söylediği kadar, söylemediği de önemlidir. Dönüşüm dönemlerinde asıl soru şudur: Bu şirketin anlattığı hikaye, beş yıl sonra da geçerli olacak mı?
Bu soruyu serinin her bölümünde, farklı bir açıdan yeniden soracağız.
Selam ve sevgilerimle,
Yalçın Arsan — Mart 2026
Bu seri, klasik finansal analiz çerçevelerini temel alarak, gerçek dünya örnekleri ve sektör deneyimiyle zenginleştirilmiştir.
İkinci bölüm
Bir Şirket Neye Sahiptir, Kime Borçludur?
Şirket Analizi serisinin ikinci bölümü: Bilançonun mantığı — kırılmaz denklem, beş yapı taşı, amortismanın gizemi, defter değeri ile piyasa değeri arasındaki fark ve dönüşüm dönemlerinde varlıkların gerçekten ne kadar değerli olduğu sorusu.
Bu bölümü ayrı sayfada okuyunŞirket Analizi Serisi — Bölüm 2: Şirketlerin analizine giriş yaptığımız bu serinin ikinci bölümünde iş hayatının belki de en çok yanlış anlaşılan belgesiyle yüz yüzeyiz: bilanço. Dışarıdan bakıldığında muhasebecilerin anlaşılmaması amacıyla tasarladığı karmaşık bir tablo gibi görünür. Ama arkasındaki mantığı bir kez kavradığınızda, bir şirketin finansal sağlığı hakkında faaliyet raporundaki neredeyse her rapordan daha fazla bilgi sunduğunu göreceksiniz.
Diyelim ki zorlu bir şirketin genel müdürlüğüne yeni atandınız. Önceki genel müdür ayrılmış, yönetim kurulu altı ayda sonuç istiyor. CFO size geçen yılın faaliyet raporunu uzatıyor. Nereden başlarsınız?
Gelir tablosundan değil; henüz değil. Bilançodan başlarsınız — çünkü bilanço, elinizde ne olduğunu söyler. Şirketin neye sahip olduğunu. Kime ne borçlu olduğunu. Ve bu ikisi arasındaki farkın kime ait olduğunu.
Gelir tablosu geçen yılın performansını anlatır. Bilanço ise şirketin üzerine inşa edildiği temeli gösterir. Herhangi bir şeyi düzeltmeden önce, orada ne olduğunu anlamanız gerekir.
Kırılmaz Denklem
Bilanço, asla bozulamayan tek bir denklem üzerine kuruludur:
Varlıklar = Kaynaklar
Şirketin sahip olduğu veya ileride almaya hakkı olduğu her şey, bir yerden finanse edilmek zorundadır. Bu finansmanın yalnızca üç kaynağı olabilir: hissedarların koyduğu para (özsermaye), uzun vadeli borçlanma ve kısa vadede tedarikçilere ve başkalarına borçlu olunan tutarlar. İki taraf her zaman denkleşir — muhasebe sihri nedeniyle değil, aritmetik zorunluluğu nedeniyle.
Bunu klasik bir terazi gibi düşünebilirsiniz: bir kefede şirketin sahip olduğu her şey, diğer kefede bu varlıklar üzerindeki tüm haklar. Terazi her zaman dengede olmak zorundadır.
Bilançonun yapmadığı şey ise şirkete gerçekte ne kadar değer biçileceğini söylemektir. Bilançonun söylediği, alındığı tarihin (örn mali yılın son günündeki) tablodan ibarettir — anlık bir fotoğraftır; hikayesi olan bir film değildir. Alındığı günden sonra eskimeye başlar.

Beş Yapı Taşı
Dünyanın hangi köşesinde olursa olsun, hangi sektörde çalışırsa çalışsın, her bilanço beş temel bileşenden oluşur. Sunum biçimi ülkeden ülkeye değişebilir, ama yapı taşları evrenseldir.
Varlık tarafında: duran (uzun vadeli) varlıklar ve dönen (kısa vadeli) varlıklar.
Kaynak tarafında: özsermaye, uzun vadeli borçlar ve kısa vadeli yükümlülükler.
Yukarıdaki görsel iki taraf arasındaki eşitliğin anlamını vurgulamak amaçlıydı. Bu resmi oluşturan beş blokta neyin yaşadığını — ve aralarındaki ilişkilerin size ne anlattığını — kavramak, bu bölümde anlatmaya çalıştığım temel beceri. Bunu anlarsanız şirketinizi de anlarsınız.
Bu amaçlı olarak tablonun sol tarafına birkaç ekleme yapıyorum:

Duran Varlıklar: İşin Uzun Vadeli Motoru
Duran varlıklar, şirketin işini uzun vadede sürdürmek için kullandığı şeylerdir — arazi ve binalar, makineler, taşıtlar, ekipmanlar. Olağan iş akışında satışa sunulmuyorlar; bunlar mesleğimizin aletleri, araçları.
Bilançoda duran varlıklar net defter değeriyle görünür: orijinal maliyetten, kullanım ömrü boyunca ayrılmış birikmiş amortismanlar düşüldükten sonra kalan tutar. Yani bunların değeri (teorik olarak) her sene azalır.
Amortisman: Kasadan Çıkmayan Gider
Yeri gelmişken muhasebedeki en karmaşık görünen kavramlardan biri olan Amortisman’ı açıklayalım.
Amortisman bir giderdir — raporlanan kârı düşürür — ama kayda gider olarak geçse de aslında işletmeden tek kuruş nakit çıkmaz. Bir şirket 500.000 TL’ye bir makine satın alır, on yıl kullanmayı öngörür ve bunun maliyetini yansıtmak için her yıl 50.000 TL amortisman gideri ayırır (deftere yazar). Beşinci yılda aynı makine bilançoda 250.000 TL değere sahip olarak görünür — maliyetten beş yıllık birikmiş aşınma payı çıkarıldıktan sonra kalan değer. Bu noktada makinenin gerçekte 250.000 TL değer taşıyıp taşımadığı ise bambaşka bir sorudur.

Bu akış iki nedenden dolayı önemlidir. Birincisi, seçilen amortisman yöntemi raporlanan kârı etkiler.
Amortisman yöntemini değiştiren bir şirket, aslında “kâr”ın ne anlama geldiğini sessiz sedasız yeniden tanımlıyor olabilir.
İkincisi, amortisman nakit çıkışı gerektirmeyen bir gider olduğundan, işletme nakit akışı hesaplanırken akışa geri eklenir — bu pratiği Bölüm 4’te derinlemesine inceleyeceğiz.
Dikkat edilmesi gereken bir nokta daha var: uzun süre yeniden değerleme yapılmamış duran varlıklar, bilançodaki varlıkları olduğundan düşük gösterilebilir. 2010’da 2 milyon TL’ye alınan ve bugün amortismanlar düşüldükten sonra 200.000 TL’ye indirgenmiş bir bina, bugünkü piyasa fiyatıyla 15 milyon TL değerinde olabilir. Bu durum, dışarıdan bakan bir analist açısından şirketi cazip bir satın alma fırsatı gibi gösterebilir — ve aynı zamanda amortisman giderinin, varlığı gerçekten değiştirmek için gereken maliyeti yansıtmadığı (yani hatalı bir amortisman yaklaşımı tercih edildiği) anlamına gelebilir.
Maddi Olmayan Duran Varlıklar: Dokunamadığınız Değer
Fiziksel varlıkların ötesinde, giderek daha önemli hale gelen bir kategori daha var: şerefiye, patentler, markalar, müşteri ilişkileri gibi maddi olmayan varlıklar.
Şerefiye özellikle anlaşılmaya değer bir kavram. Bir şirket başka bir şirketi satın aldığında ve net varlıklarının defter değerinden fazlasını ödediğinde, fark şerefiye olarak kaydedilir — marka, müşteri tabanı veya pazar konumu için ödenen prim. Aktif birleşme-satın alma dönemlerinde şerefiye, bilançodaki maddi varlıkları gölgede bırakabilir. Zaman zaman (aslında kısmen hatalı olarak) şerefiye, ‘hava parası’ olarak da adlandırılır.
Büyük bir şerefiye rakamı gördüğünüzde sormanız gereken soru şudur: Satın alınan iş hâlâ bu primi haklı kılıyor mu? Eğer iş kötüleştiyse (yani kârsız, yüksek maliyetli bir iş haline geldiyse) şerefiyenin değer düşüklüğü olarak gösterilmesi — yani eksi bir değer olarak yazılması — gibi aksiyonlar anlamlı seçenekler olabilir.
Bu tür takdire dayanan rakamlarla uğraşırken şunu unutmayın: Değer düşüklükleri nakiti etkilemez, ama raporlanan kârı dramatik biçimde değiştirebilir.
Dönen Varlıklar: Kısa Vadeli Döngü
Dönen varlıklar, on iki ay içinde nakde dönüştürülmesi beklenen varlıklardır. Bunlar işin çalışma sermayesi döngüsünü oluşturur — günlük operasyonların motorudur.
Ana bileşenler: nakit ve nakit benzerleri, ticari alacaklar (müşterilerden tahsil edilecek tutarlar), stoklar ve kısa vadeli yatırımlar.
Nakit en anlaşılır olanı ve en önemlisidir. Bir şirket bilançosu sağlıklı görünürken nakitsiz kalabilir. Bölüm 4’te bu senaryo üzerinde duracağız.
Ticari alacaklar, yapılmış ama henüz tahsil edilmemiş satışları temsil eder. Büyük bir alacak bakiyesi şirketin iyi iş yaptığı anlamına gelebilir — ya da müşterilerin geç ödediği, ya da bazı borçların hiç tahsil edilemeyeceği anlamına da gelebilir. Dipnotlar genellikle alacakların vade analizini içerir ve bu tutarların ne kadar süredir beklemekte olduğunu gösterir.
Stoklar çoğunlukla değerlenmesi en karmaşık dönen varlıktır. Bilançoda genellikle maliyet veya net gerçekleşebilir değerden düşük olanıyla gösterilir — ihtiyatlılık ilkesinin bir yansıması. Ama “maliyet” farklı biçimlerde tanımlanabilir ve seçilen yöntem hem bilanço değerini hem de gelir tablosundaki satılan malların maliyetini etkiler. Büyük ve yavaş hareket eden stoklara sahip bir şirket, henüz fark ya da kabul etmediği bir sorunla karşı karşıya olabilir.
Özsermaye: Sahiplere Ait Olan Varlık
Özsermaye — sermaye ve yedekler ya da net değer olarak da bilinir — şirket tüm varlıklarını satar ve tüm borçlarını ödeseydi hissedarlara kalacak tutardır. Sahiplerin hissesidir.
Özsermaye bölümü tipik olarak üç unsur içerir.
Ödenmiş sermaye, hissedarlara ihraç edilen hisselerin nominal değeridir — genellikle küçük bir rakam çünkü hisseler 1 TL veya 0,01 dolar gibi nominal değerlerle ihraç edilir.
Hisse senedi ihraç primi, hissedarlara yeni hisse ihraç edildiğinde nominal değerin üzerinde ödedikleri tutardır. Nominal değeri 1 TL olan hisseli bir şirket yeni hisseleri 4 TL’den ihraç ederse, 3 TL’lik fazlalık değer ihraç primine gider.
Geçmiş yıl kârları, şirketin tüm tarihi boyunca temettü olarak dağıtmak yerine bünyesinde tuttuğu birikmiş kârdır. Çoğunlukla (kârlı işletmelerde) özsermayenin en büyük bileşenidir ve iş performansıyla en doğrudan büyüyen ya da küçülen kalemidir.
Defter Değeri ve Piyasa Değeri
İlk kez analiz yapan kişilerin sık tökezlediği bir gerilim noktası: Bilançodaki özsermaye rakamı — özsermaye defter değeri — neredeyse hiçbir zaman şirketin piyasa değeriyle (hisse fiyatı çarpı dolaşımdaki hisse sayısı) aynı değildir.
Defter değeri, geçmişte oluşan maliyet ve birikmiş kârlara dayanan bir muhasebe yapısıdır. Piyasa değeri ise yatırımcıların gelecekteki kazançlara, büyüme beklentilerine ve bu işletmeye ve yönetim ekibine biçtiği prime ilişkin beklentileri yansıtır. Defter değerinin dört katında işlem gören bir şirket, piyasanın bu işin tarihsel muhasebenin ortaya koyduğundan çok daha fazla değer yarattığına inandığı anlamına gelir. Defter değerinin altında işlem gören bir şirket ise sorun yaşıyor ya da gerçekten değerinin altında fiyatlanıyor olabilir.
Bu ilişkiye Bölüm 7’de şirket değerlemesi konusunu ele alırken döneceğiz. Şimdilik şunu bilelim: Bilançodaki özsermaye, şirketin ne değer ettiği ile aynı şey değildir.
Uzun Vadeli Borçlar: Sabırlı Sermaye
Uzun vadeli krediler ve borçlar, on iki ayı aşan süreler için borçlanılan fonları temsil eder — tahviller, vadeli krediler, borç senetleri ve benzeri araçlar. Bu, şirketin yapısal borcudur.
Bilanço dipnotları, her önemli borçlanma için geri ödeme takvimini ve faiz oranlarını ayrıntılı şekilde göstermelidir. Vade tarihlerine dikkat edin: önümüzdeki iki yılda vadesi gelen 200 milyon TL borcu olan bir şirket, özellikle kredi koşulları zorlaşmışsa ciddi bir yeniden finansman güçlüğüyle yüz yüzedir.
Dönüştürülebilir borçlar özellikle belirtmeye değer. Dönüştürülebilir tahviller, sahiplerine borcu anlaşılmış bir fiyattan özsermayeye dönüştürme hakkı tanır. Şirketler bunları, düz tahvile kıyasla daha düşük faizle sermaye toplamak için ihraç eder; yatırımcılar ise dönüşüm hakkı karşılığında düşük faizi kabul eder. Hisse fiyatı dönüşüm fiyatının üzerine çıkarsa sahipler dönüştürür — bu durum borcu ortadan kaldırır ama mevcut hissedarları seyrelir. Dönüştürülebilirlerden kaynaklanabilecek seyreltmeyi takip etmek, düzgün bir özsermaye analizinin parçasıdır.
Kısa Vadeli Yükümlülükler: Yakın Vadeli Yükümlülükler
Kısa vadeli yükümlülükler, şirketin önümüzdeki on iki ay içinde ödemesi beklenen borçlardır — ticari borçlar, kısa vadeli krediler, vergi borçları ve önerilmiş temettüler vb yükümlülükler.
Ticari borçlar, şirketin tedarikçilerine zaten teslim aldığı mal ve hizmetler karşılığında borçlu olduğu tutarları temsil eder. Bir şirketin tedarikçilerini kaç günde ödediği — borçlu günleri — Bölüm 6’da yakından inceleyeceğimiz bir verimlilik göstergesidir.
Çok yüksek bir ticari borç bakiyesi ya da işletmenin büyümesinden daha hızlı artan borçlar, şirketin tedarikçi vadelerini agresif biçimde uzattığının işareti olabilir. Bu nakit baskısına işaret edebilir ya da sadece akıllıca çalışma sermayesi yönetiminin sonucu olabilir. Bağlam her zaman önemlidir.
Banka kredileri, teknik olarak talep üzerine geri ödenebilir olduğundan, şirketin yıllardır kalıcı bir kredi limiti kullansa bile kısa vadeli yükümlülükler içindedir.
Bilançoyu Bir Bütün Olarak Okumak
Beş yapı taşı şirketin durumunu tek başına değil, aralarındaki ilişkiler üzerinden anlatır. Yani rakamların ayrı ayrı değerleri kadar birbirine oranlarına da bakılır.
Cari oran — dönen varlıklar bölü kısa vadeli yükümlülükler — kısa vadeli borç ödeme gücünü temsil eder. 1,0’ın üzerinde bir oran olumludur; şirketin kısa vadeli varlıklarıyla yakın vadeli yükümlülüklerini karşılayabileceğine işaret eder. 1,0’ın altı ise bir uyarıdır. Ama bu oranları yorumlamak geniş bir bağlam gerektirir: 0,7 cari oranla çalışan bir süpermarket gayet sağlıklı olabilir (müşterilerden anında nakit toplama kabiliyeti yüksekse ama tedarikçilerine 30 günde ödeyen bir düzen kurmuşsa). Diğer taraftan 0,7’deki bir üretici firma (tam tersi bir yapıyla çalışıyorsa yani kısa vadeli borçlanıyor ama alacakları uzun vadeliyse) ciddi güçlük içinde olabilir. Likidite oranlarını Bölüm 6’da derinlemesine ele alacağız.
Sermaye yapısı — özsermaye, uzun vadeli borç ve kısa vadeli yükümlülükler arasındaki denge — yani işin nasıl finanse edildiğini ve yapıda ne kadar risk bulunduğunu gösterir. Bölüm 7 bu konuyu ve finansal kaldıraç kavramını ayrıntılı kapsayacak.
Net varlıklar — toplam varlıklar eksi toplam yükümlülükler, yani özsermaye — işin muhasebe değerini verir. Trend, yani gidişat önemlidir: Acaba şirket kârını bünyede tutarken net varlık değeri de paralelinde büyüyor mu? Ya da zararlar geçmiş yıl kârlarını eritirken küçülüyor mu? Bilançoyu birkaç yıl üst üste analiz ederek bu soruları sormak ve yanıtlarını şeffaf olarak dikkate almak önemlidir. Hatta kritiktir!
Bilanço Dışı Kalemler
Finansal açıdan önemli her şey bilançoda görünmez: Örn faaliyet (finansal) kiralama yükümlülükleri, koşullu borçlar, emeklilik fonu açıkları ve belirli finansal araç riskleri, tablonun yüzünde değil dipnotlarda açıklanır. Şirkete göre değişmekle beraber bunlar önemli metrikler olabilir — büyük bir kıdem ya da emeklilik yükü olan bir şirket, görünen rakamların yansıtmadığı bir yükümlülük taşıyor demektir.
Bu ve benzeri ince detaylar ve üzerine konuşulması gereken şirkete özgü bir çok hikaye, faaliyet raporunun dipnotlarında yaşar. Bunları bulup dikkate almak gerekir.
Bilançonun Söyleyemedikleri
Bilanço tarihi maliyet ve muhasebe kuralları üzerine inşa edilmiş bir rapor formatı. Varlıkların güncel piyasa değerini, on yıllar içinde inşa edilmiş bir markanın değerini, geniş bir bayi ağının stratejik avantajını ya da bir iyi yönetilen müşteri ilişkisinin gücünü söyleyemez. Bunlar gerçek — zaman zaman çok büyük — değer kaynaklarıdır ama çoğu zaman sayfalarda yer almaz. Bunları şirketin içindeki önemli pozisyonlardaki kişilerle konuşarak yüzeye çıkarmak gerekir.
Finansal analiz kavramının bu kısıtı, maddi olmayan değerin baskın olduğu sektörlerde en belirgin şekilde hissedilir. Bir yazılım şirketinin bilançosu mütevazı bir varlık gösterebilir; gerçek değer kodunda, kullanıcı tabanında ve ağ etkilerinde yaşar.
Bilanço şirket hayatındaki bir noktadır; varacağı son nokta değil.
🔄 Dönüşüm Perspektifi: Bilançodaki Varlıklar Gerçekten Söyledikleri Kadar Değerli mi?
Bilanço, muhafazakâr ama büyük ölçüde tutarlı bir varsayım üzerine kurulur: Varlıkların değeri vardır çünkü iş sürmektedir (işin sürekliliği ilkesi). Bir fabrika ancak üretmeye devam ettiği sürece net defter değerindedir. Fabrikanın arazisi belirtilen maliyetindedir, çünkü üzerinde oturduğu iş ve ticaret sürmektedir.
Peki bu düzenin altındaki iş modeli kaymaya başlarsa ne olur?
Geleneksel bir otomotiv üreticisinin bilançosunu düşünün. Motor montaj tesisleri, transmisyon hatları, içten yanmalı tüm motor komponentleri için taarlanmış aparat ve kalıplar, yakıt enjeksiyon ekipmanları — hepsi yıllarca özenle amortize edilmiş, hepsi makul net defter değerleri gösteriyor. Teknik açıdan kusursuz muhasebe.
Ama ya piyasa kararlı biçimde elektrikli araçlara yöneliyorsa? Bu varlıkların gerçekte 5 yıl sonra ne kadar edeceğini kolaylıkla hesaplayabilir miyiz?
İçten yanmalı motor için tasarlanmış bir motor montaj tesisini, elektrik motoruna dönüştürmek kolay değildir; hatta bana göre imkansız ve anlamsızdır — bambaşka iki konu.
Elbette bu tesisler değersiz değildir — ama batarya üzerine kurulu bir geleceğin bilançoda yazan değerden daha az işe yarayacağı neredeyse kesindir. Analistlerin buna atıl varlıklar adını verir: Defter değerini koruyan ama ekonomik değerini kaybetmekte olan — ya da kaybedecek olan — varlıklar.

Aynı dinamik pek çok sektörde kendini gösterir. Kâğıt üzerinde 20 yıl daha ömrü olan bir kömür santralı. Dijital alışverişin hâkim olduğu bir dünyada ana cadde mağazalarından oluşan gayrimenkul portföyü. Karbon fiyatlandırması sıkılaştıkça belki de ekonomik olarak hiçbir zaman çıkarılamayabilecek petrol rezervleri.
Bilanço bunların hiçbirini yakalayamaz. Bilanço maliyeti kaydeder, gelecekte oluşacak değeri değil.
Bilançonun cevaplayamayacağı soru şudur: bu varlık, gelecekte kurulan dünyada hâlâ verimli olacak mı? Bu bizim (analiz eden tarafın) varmamız gereken bir yargı, bir takdir meselesidir — faaliyet raporu bu soruyu çok nadiren yanıtlar.
Klasik bilanço analizi, geleceğin geçmişe kabaca benzeyeceğini varsayar. Bazen benzer. Ve bazen benzemez — ve bu iki senaryo arasındaki fark kritik olabilir.
Bir sonraki bölümde gelir tablosunun içine giriyoruz: paranın bir yıl boyunca nasıl aktığı — ve en üstteki ciro rakamının neden hiçbir zaman göründüğü gibi olmadığını göreceğiz.
Yalçın Arsan — Nisan 2026
Bu seri, klasik finansal analiz çerçevelerini temel alarak, gerçek dünya örnekleri ve sektör deneyimiyle zenginleştirilmiştir.
Üçüncü bölüm
Para Nereden Geliyor, Nereye Gidiyor?
Şirket Analizi serisinin üçüncü bölümü: Gelir tablosunu gerçekçi okumak — cirodan net kâra uzanan katmanlar (brüt kâr, faaliyet kârı, faiz, vergi), olağandışı kalemlerin ve 'düzeltilmiş' HBK'nın tuzakları, ve mükemmel bir gelir tablosunun (Kodak örneği) ölümcül bir stratejiyi nasıl gizleyebildiği.
Bu bölümü ayrı sayfada okuyunŞirket Analizi Serisi — Bölüm 3: Şirketlerin analizine giriş yaptığımız bu dokuz bölümlük serinin üçüncü bölümde en iyi anlaşıldığı sandığı ama çoğu zaman yanlış okunan tabloya bakıyoruz: gelir tablosu. Görünüşte basit bir yapısı var — en üstte para giriyor, en altta kâr (ya da zarar) çıkıyor. Ama bu iki satır arasında katmanlı bir hikaye var ve her biri farklı bir şey anlatıyor. Bir katmanı kaçırırsanız, hikayenin tamamı gözden kaçabilir.
Şöyle bir senaryo düşünün: Bir şirket rekor ciro açıklıyor. Basın bülteni iyimser, hisse fiyatı yukarı, rekor satışlar ve büyüme, analistler onaylıyor. Altı ay sonra ise bambaşka bir tablo çıkıyor ortaya: CFO, yönetim kuruluna nakdin neden daraldığını ve kâr marjlarının neden düştüğünü anlatıyor. Peki ne oldu da bunu yaşadık? Olan şu: Gelir tablosunu dikkatli okumadık. Ciro, kâr değildir. Kâr, nakit değildir.
Herhangi bir metrikteki “rekor”, ancak o rekorun ne anlama geldiğini bildiğinizde anlamlıdır. Şirketleri analiz etme yazı dizimizin bu bölümünde, gelir tablosunu gerçekçi olarak okumak üzerine konuşacağız.
Gelir Tablosunun İşlevi
Gelir tablosu (kâr-zarar hesabı olarak da bilinir), bir şirketin mali yıl boyunca yürüttüğü faaliyetleri kapsar. O yıl kazanılan tüm gelirleriyle başlar. Sonra bu geliri elde etmek için katlanılan tüm maliyetleri kaydeder; sonunda bir kâr ya da zarar rakamı üretir.
Anahtar kelime “kazanılan kâr (ya da edilen zarar).”
Bölüm 1’de ele aldığımız tahakkuk ilkesi gereği (müşteri ödediğinde değil) bir satış gerçekleştiğinde gelir tablosuna yansır. Aralık ayında 10 milyon TL’lik satış yapan ama parayı Şubat’ta tahsil eden bir şirket, Aralık hesaplarında güçlü bir ciro gösterecektir. Paranın gerçekten gelip gelmediğiyse gelir tablosunun değil, nakit akış tablosunun konusudur — bu konuya Bölüm 4’te geçeceğiz.
Katmanlar: Cirodan Net Kâra
Gelir tablosunu bir katmanlar dizisi olarak düşünebilirsiniz. Her katman farklı bir maliyet türünü soyarak en alta indirir. Her katman, işin gerçekte nasıl çalıştığı hakkında farklı bir şey söyler.
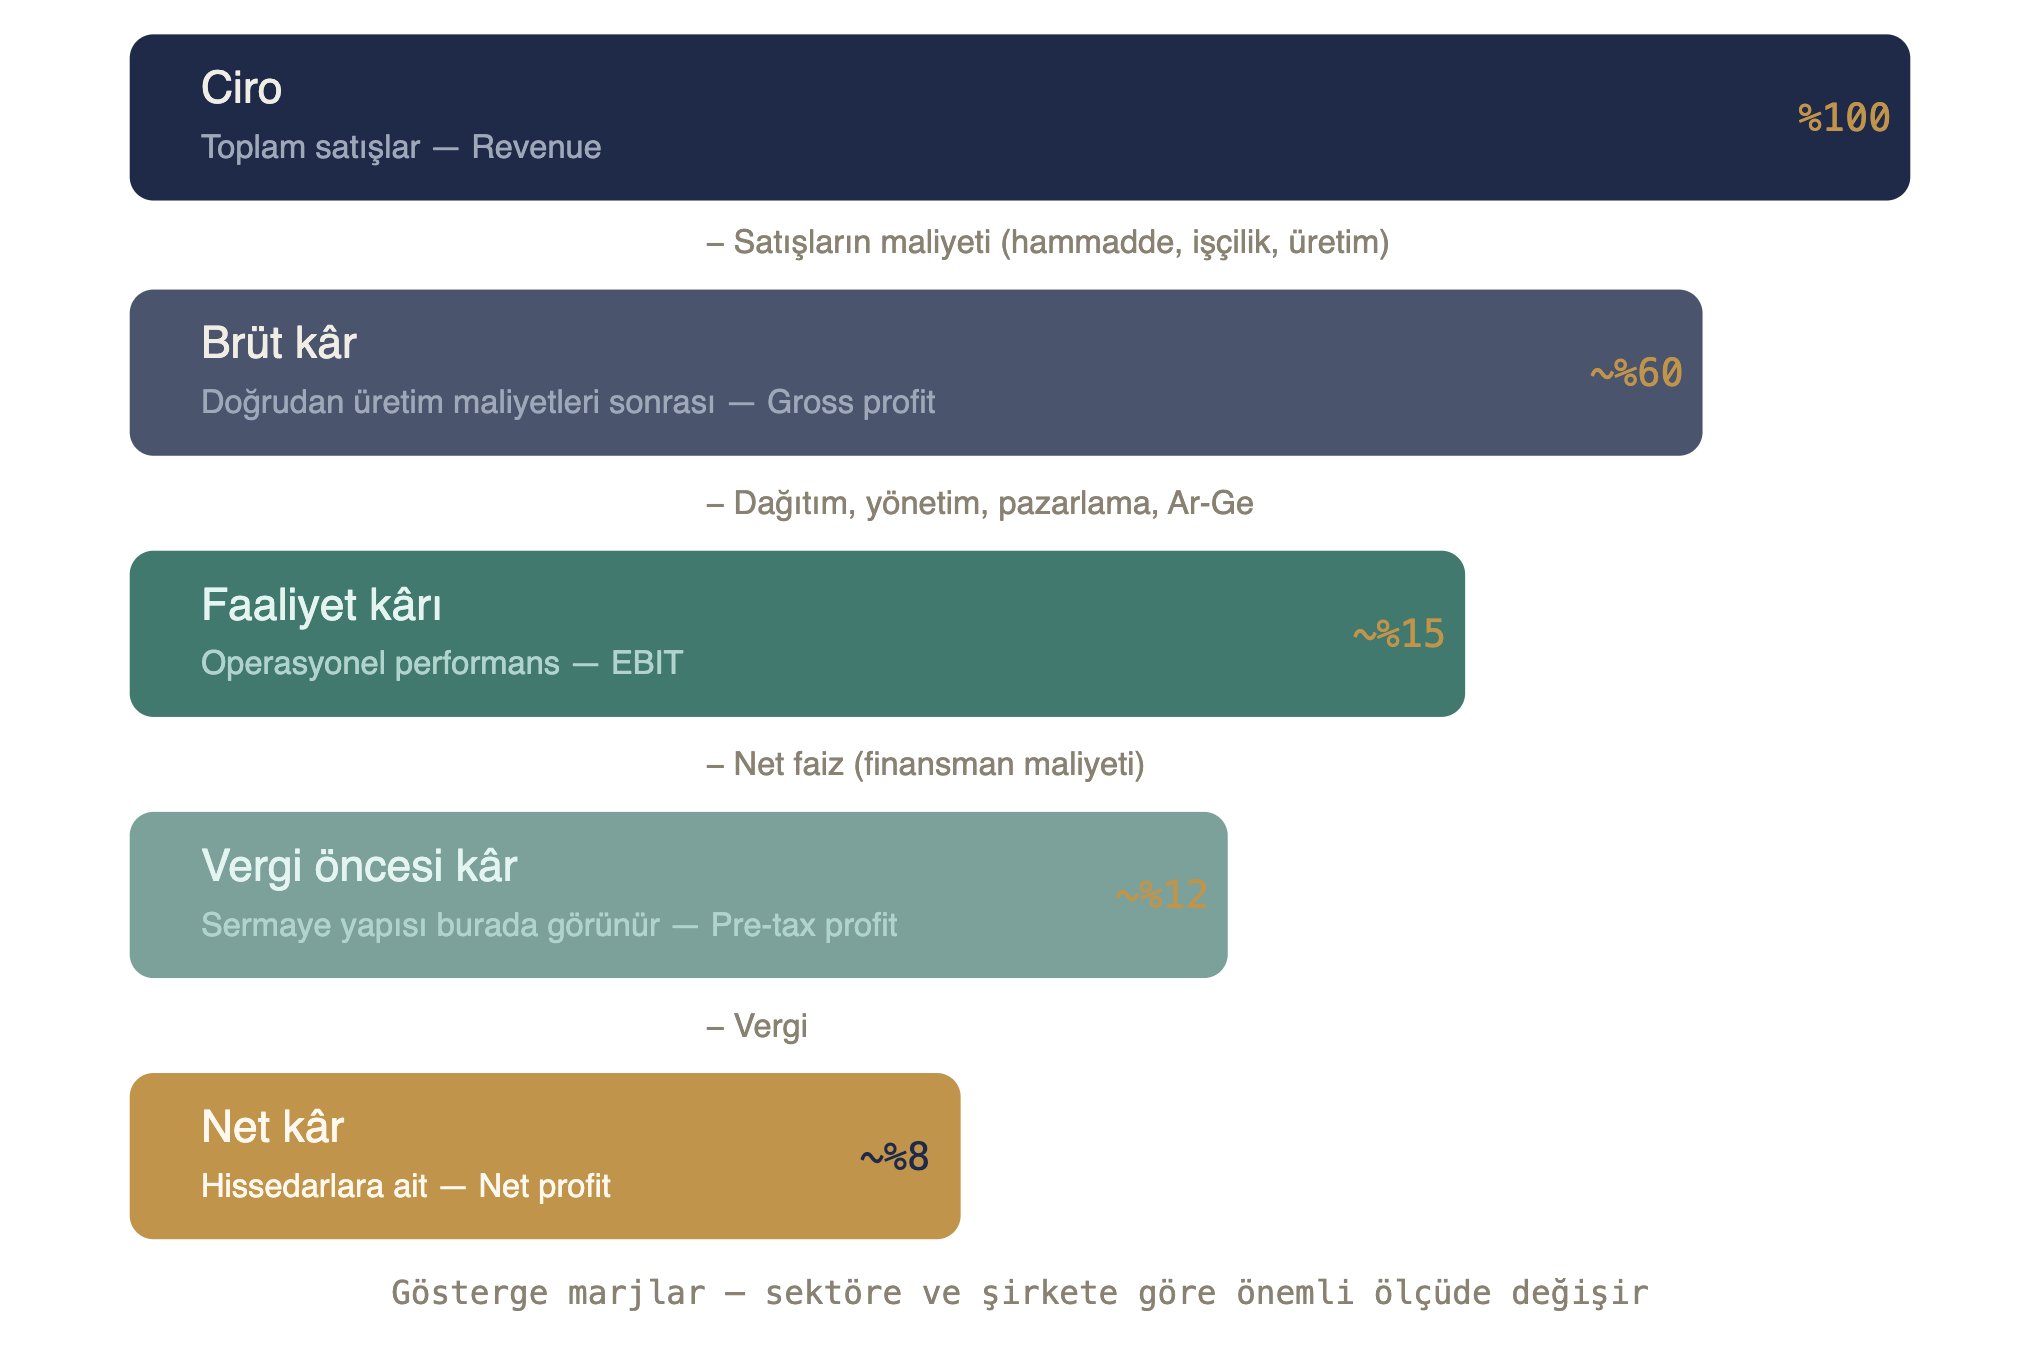
Ciro: Başlangıç Çizgisi
Gelir tablosunun ilk satırı — ciro, hasılat ya da satışlar olarak da geçer — yıl boyunca satılan mal ve hizmetlerin toplam değeridir. Kulağa basit geliyor. Değil.
Gelir tanıma — bir satışın tam olarak ne zaman satış sayılacağına karar vermek — finansal raporlamanın en tartışmalı alanlarından biridir. Sipariş verildiğinde mi? Mal sevk edildiğinde mi? Nakit alındığında mı? Beş yıllık bir hizmet sözleşmesi imzalandığında mı? Farklı yanıtlar, aynı ekonomik gerçeklik için anlamlı ölçüde farklı ciro rakamları üretir.
1990’lar, gelir tanımada yaratıcı yaklaşımların yararlı bir kataloğunu bize bıraktı: şirketin kiraladığı depolara sevk edilen mallar, tek yıla sıkıştırılmış uzun vadeli sözleşme gelirleri, tam satış olarak kaydedilen depozitolar. Muhasebe standartları o günden bu yana önemli ölçüde sıkılaştı, ama ilke geçerliliğini koruyor: Bir şirketin ciroyu nasıl tanımladığına bakın, sadece rakamın ne olduğuna değil.
Pratik bir not: Bazı şirketler ciroyu brüt olarak raporlar — satış vergilerini, aracı ücretlerini ya da işletmeden doğrudan geçen tutarları dahil ederek. Diğerleri net olarak raporlar. Brüt ve net raporlayan şirketleri karşılaştırmak çarpık oranlar üretir. Her zaman dipnotlara bakın.
Brüt Kâr: İş Modelinin İlk Testi
Satışların maliyetini cirodan çıkarınca brüt kâr elde edilir. Brüt kâr marjı — brüt kârın ciroya oranı — herhangi bir gelir tablosundaki en açıklayıcı rakamdır. Satışların maliyeti (ya da satılan malın maliyeti) doğrudan hammadde, doğrudan işçilik ve üretim genel giderlerini içerir. Geliri doğrudan elde etmekle ilişkili maliyetleri temsil eder. Geri kalan her şey — yönetim maaşları, pazarlama, genel merkez kirası — gelir tablosunun daha alt katmanlarında yer alır.
Brüt marj, temel iş faaliyetinin — bir şeyi yapıp veya alıp daha yüksek fiyata satmanın — özünde sağlam olup olmadığını gösterir. Yüzde 5 brüt marjla çalışan bir perakendeci ile yüzde 80 brüt marjlı bir yazılım şirketi tamamen farklı ekonomik modeller işletiyor. İkisi de özünde daha iyi ya da daha kötü değil; ama bu farkı anlamadan karşılaştırma yapmak anlamsız. Brüt marj sıkışması — brüt kâr yüzdesinin zaman içinde daralması — yapısal bir sorunun en erken uyarı işaretlerinden biridir: fiyatlardan daha hızlı artan hammadde maliyetleri, indirim yapmaya zorlayan rekabet baskısı ya da ürün karmasının düşük marjlı kalemlere kayması.
Faaliyet Kârı: Tüm İşin Performansı
Diğer faaliyet maliyetleri — dağıtım, yönetim, pazarlama, Ar-Ge — düşüldükten sonra faaliyet kârına ulaşılır (bazen FAVÖK öncesi ya da FVÖK: faiz ve vergi öncesi kâr olarak da ifade edilir).
Bu rakam finansmanın nasıl yapıldığından veya ne kadar vergi ödendiğinden bağımsız olarak, işi yürütmekten elde edilen kârdır.
Faaliyet kâr marjı, analistlerin bir sektör içindeki şirketleri karşılaştırmak için kullandığı temel göstergedir. Sermaye yapısı ve vergi düzenlemelerinin gürültüsünü ayıklar, operasyonel performansın daha temiz bir ölçüsünü bırakır. “Faaliyet” maliyeti olarak sınıflandırılan şeye ve nereye saklandığına dikkat edin. Raporlanan faaliyet marjını korumak için maliyetleri art arda “olağandışı” veya “tekrarlanmayan” olarak yeniden sınıflandıran bir şirket ciddi sorgulamayı hak eder.
Bir şey her yıl oluyorsa, olağandışı değildir — işin kendisidir.
Faiz: Borçlanmanın Maliyeti
Faaliyet kârının altında net faiz satırı gelir: borca ödenen faiz eksi nakitten elde edilen faiz. Burası, işin sermaye yapısının gelir tablosuna girdiği yerdir.
Yüksek kaldıraçlı bir şirket — önemli miktarda borcu olan — faaliyet kârını kemiren büyük bir faiz gideriyle yüzleşmek zorundadır. Bu, finansal kaldıracın her iki yönde de amplifikasyon etkisidir: işler iyi gittiğinde getirileri büyütür, kötü gittiğinde kayıpları büyütür. Faiz karşılama oranı — faaliyet kârının faiz giderine bölünmesi — bir şirketin borcunu ne kadar rahat ödeyebildiğini ölçer. Düşen faiz karşılama oranı, ciddiye alınması gereken bir uyarı işaretidir.
Vergi: Devletin Payı
Gelir tablosundaki vergi gideri, nadiren o yıl fiilen ödenen nakit vergiye eşittir; çünkü muhasebe kârı ve vergi matrahı farklı kurallarla hesaplanır. Ertelenmiş vergi — zamanlama farklarından kaynaklanan gelecek yıllarda ödenecek vergi — gelir tablosundaki efektif vergi oranının resmi kurumlar vergisi oranından önemli ölçüde farklılaşabileceği anlamına gelir.
Şirketler arası karşılaştırmalarda, vergi öncesi kâr çoğunlukla vergi sonrası kârdan daha kullanışlıdır; farklı vergi pozisyonlarının, geçmiş zararların ve yargı bölgesine özgü oranların çarpıtıcı etkilerini devre dışı bırakır.
Net Kâr: En Alt Satır (Ve Neden Her Zaman Asıl Mesele Değildir…)
Vergiden sonra kalan — hissedarlara atfedilen (dağıtılan) net kâr — en çok dikkat çeken rakamdır. Hisse başına kâr hesaplamak için kullanılan rakam budur. Manşetlere yansıyan budur.
Ve ilginçtir ki çoğunlukla, bir şirketin temel sağlığının en az güvenilir göstergesidir. Net kâr, gelir tablosunun üstündeki her değerlendirmeye — gelir tarif etme tercihleri, amortisman yöntemleri, olağandışı kalem sınıflandırmaları, vergi optimizasyonu gibi yoruma açık noktalara — karşı savunmasızdır. Tam olarak bilemezsiniz bu detayları; bir şirket, sadece vergi yükünü azaltarak ya da faiz giderini yeniden yapılandırarak faaliyet kârı durağanken net kâr büyümesi gösterebilir.
Elbette bu durum net kâr rakamının analitik açıdan işe yaramaz olduğu anlamına gelmez. Bir şirketin hissedarları için kazanılan paranın yasal ölçüsüdür. Ama nasıl oluşturulduğunu anlamadan tek başına okumak, yatırımcıları yanlış yöne götüren bir analiz yaklaşımıdır.
Olağandışı Kalemler: Analistin Mayın Tarlası
Faaliyet kârı ile net kâr arasında kendi başına bir bölümü hak eden bir kategori var: olağandışı kalemler. Bunlar, yönetimin olağan iş akışı dışında değerlendirdiği tek seferlik maliyetler ya da kazançlardır — yeniden yapılanma giderleri, varlık değer düşüklükleri, mülk satışından elde edilen kazançlar, hukuki uzlaşmalar.
Prensipte, olağandışı kalemler altta yatan tabloyu olağandışı olayların bozmasından korumak için vardır. Pratikte, raporlanan rakamları yönetmek için en yaygın araçlardan biri haline gelmişlerdir.
Test basit: Bir şirket art arda üç yıl “olağandışı” yeniden yapılanma gideri raporluyorsa, bunlar aslında olağandışı değildir. Periyodik olarak yeniden yapılanmaya ihtiyaç duyan bir örgütü yürütmeye çalışmanın maliyetidir.
Tersi de yaşanabilir: Varlık satışlarından ya da portföy yeniden değerlemelerinden elde edilen kazançlar, iyi yıllarda kârı şişirebilir, temel performansı olduğundan güçlü gösterebilir.
İşi yürüterek elde edilen kârı, işin bir bölümünü satarak elde edilen kârdan her zaman ayırt edin!
Hisse Başına Kâr: Kullanışlı, Suistimal Edilen & Vazgeçilmez Metrik
Hisse başına kâr (HBK), adi hissedarlara atfedilen net kârın dolaşımdaki hisse sayısına bölünmesiyle hesaplanır. Yatırımcıların en çok ilgi gösterdiği metrik — ve en yaratıcı biçimde manipüle edilen metrik.
Payda, pay kadar önemlidir. Kendi hisselerini geri satın alan bir şirket, hisse sayısını azaltır; bu da net kâr sabit olsa bile mekanik olarak HBK’yı artırır. Bu illa yanlıştır / eksiktir diyemeyiz — geri alımlar sermayenin mantıklı bir kullanımı olabilir — ama kâr büyümesi yerine hisse sayısı azalmasından kaynaklanan HBK büyümesi, başlık rakamından farklı bir hikaye anlatır.
“Düzeltilmiş” HBK rakamları dikkatli incelemeyi hak eder. Şirketler çoğunlukla her biri farklı kalemleri dışarıda bırakan, her biri yasal rakamdan daha iyi görünen birden fazla HBK ölçüsü sunar.
“Düzeltilmiş” kelimesini gördüğünüzde mutlaka şu soruyu sormak gerekir: Ne düzeltildi — ve bunun tekrar yaşanması muhtemel mi?
Gelir Tablosunu Bir Bütün Olarak Okumak
Gelir tablosundaki tek bir satır hikayenin tamamını anlatmaz. Gerçek içgörü, satırlar arasındaki ilişkilerde yaşar.
Marj sıkışmasıyla birlikte gelen ciro büyümesi, pazar payı satın alan ama kârlılığı feda eden bir şirkete işaret eder — özünde kötü değil, ama marjların ne zaman düzeleceğine dair inandırıcı bir hikaye gerektirir.
Yükselen faaliyet kârına rağmen düşen net kârla birlikte gelen ciro büyümesi, finansman yapısının bozulduğunu gösterir — faiz maliyetleri büyümeden daha hızlı artıyor.
İyileşen marjlarla birlikte gelen düz ciro, maliyetleri yöneten olgunlaşmış bir işe işaret eder — sürdürülebilir, ama büyüme yatırımcılarını heyecanlandırmaz.
Çok önemli bir analiz disiplini: Her zaman en az üç yıllık gelir tablosuna yan yana bakın. Tek bir yılın rakamları sayısız zamanlama etkisiyle şekillenebilir. Üç yıllık tutarlı trendler üretmek çok daha zordur.
🔄 Dönüşüm Perspektifi: Mükemmel Bir Gelir Tablosu Ölümcül Bir Stratejiyi Nasıl Gizler?
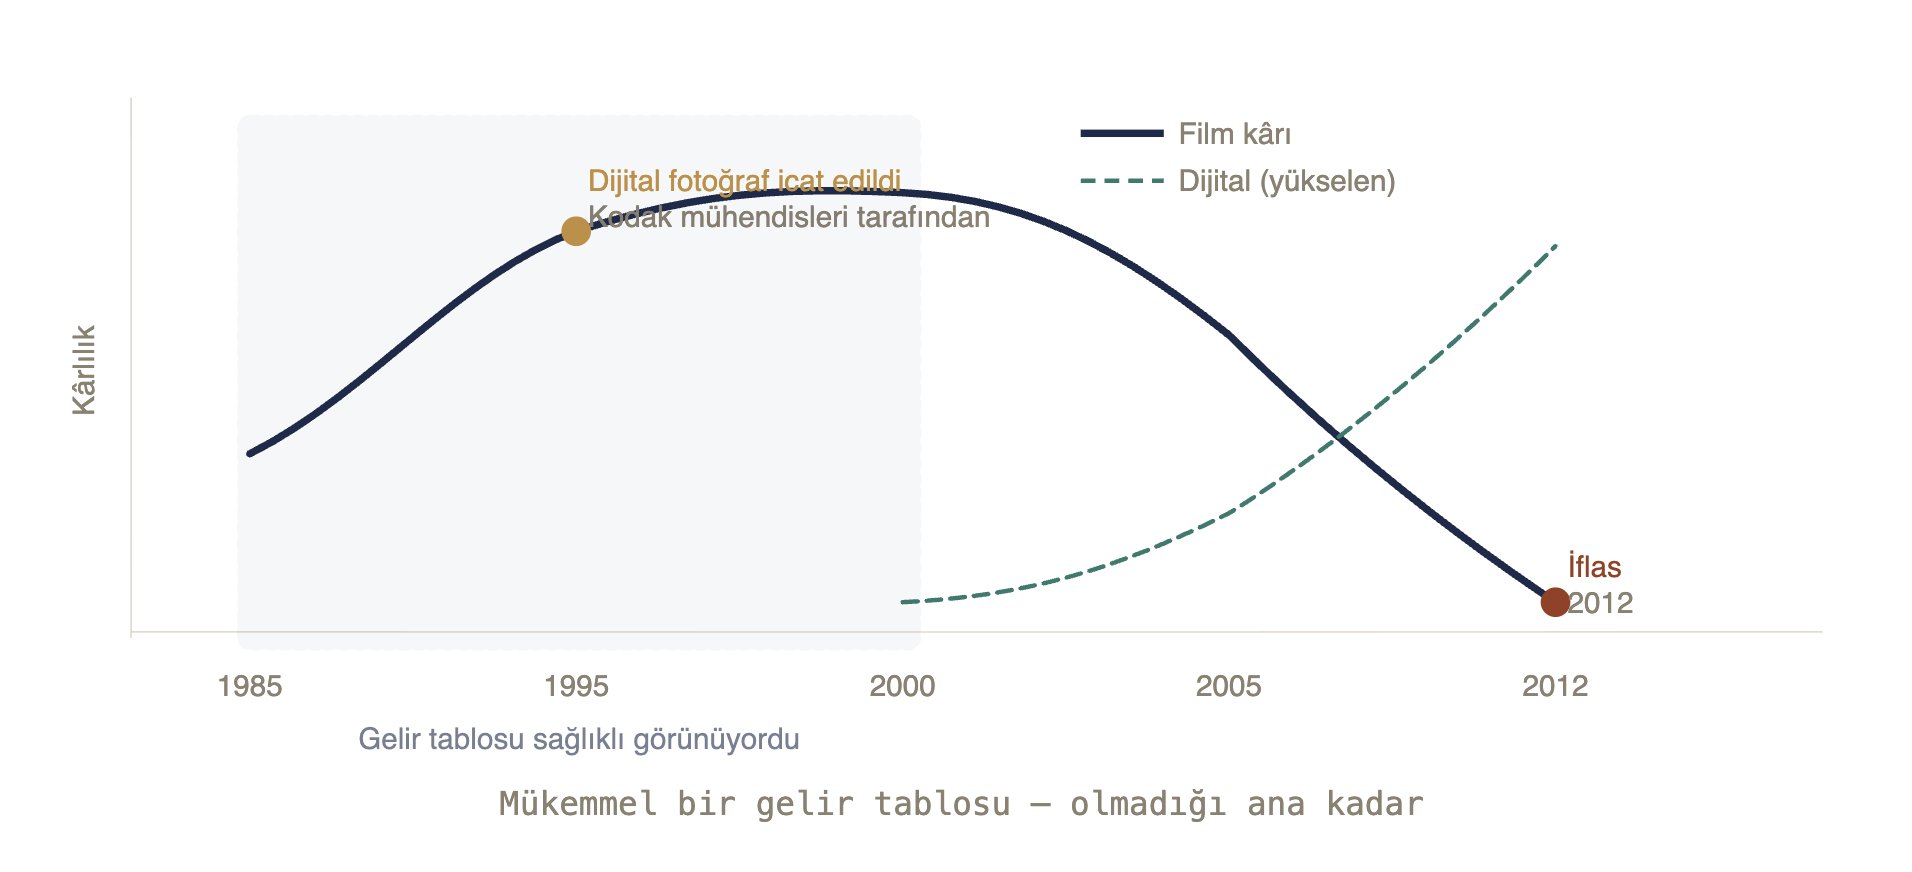
Kodak, şirket tarihinin büyük bölümünde Amerikan iş hayatının en güvenilir gelir tablolarından birine sahipti. Fotoğraf filmi işi harika brüt marjlar üretiyordu — filmin üretimi ucuzdu ve çoğu zaman stoklar satışlara yetişemiyordu.
Şirketin finansalları, her ölçütle, mükemmel görünüyordu. Sorun ancak gelir tablosunu tablonun kendisinin sormadığı bir soruyla okuduğunuzda görünür hale geliyordu: Altta yatan teknoloji & buna bağlı iş modeli değişmeye başladığında ne olur?
Tahmin edeceğiniz gibi analog fotoğrafçılıktan dijitale geçişten bahsediyorum. Çok ilginç bir durum da var ortada: Aslında Kodak mühendisleri dijital fotoğrafçılığı bizzat icat etti.
Şirketin kendi araştırmacıları teknolojiyi yönetime sundu — ve yönetim, en yüksek marjlı işini koruma içgüdüsüyle, dijitali agresif biçimde geliştirmeyi reddetti.
Gelir tablosu bu kararı almak için her türlü teşviki sağlıyordu. Film marjları olağanüstüydü; dijital belirsiz ve sermaye-yoğundu. Gelir tablosu Kodak’ın geçmişi hakkında doğruyu söylüyordu. Ne yazık ki kritik bir konuda, Kodak’ın geleceği hakkında hiçbir şey söylemiyordu. Çünkü sektörde dramatik bir değişim başlamak üzereydi…
Bir teknolojik dönem için optimize edilmiş gelir ve kâr metrikleri, o dönemin yaklaşan çöküşünü sinyal vermez. Gelir tablosu hasarı göstermeye başladığında — 2005 civarında — stratejik açıdan fırsat penceresi çoktan kapanmıştı.
Aynı örüntü, yapısal değişimle yüzleşen pek çok sektörde kendini gösterir. Geleneksel bir otomobil üreticisinin gelir tablosu sağlıklı ciro, istikrarlı marjlar ve tutarlı net kâr gösterebilir — ta ki elektrikli araca geçiş maliyet yapısını rekabet dışına çıkarana ve gelir yapısını bozana kadar.
Gelir tablosu işin ne yaptığını ölçer. İşin mevcut biçimiyle var olmaya devam edip etmeyeceğini ölçemez.
İşte gelir tablosu için dönüşüm perspektifinin temel sorusu budur: Bu marjlar yapısal mı yoksa döngüsel mi? Uzun bir geleceği olan bir iş modelinden mi, yoksa yıkım henüz tam olarak gelmediği için şu an kârlı olan bir modelden mi kaynaklanıyor?
Klasik gelir tablosu analizi — marjları emsal şirketlerle karşılaştırmak, HBK büyümesini takip etmek, olağandışı kalemleri izlemek — vazgeçilmez analiz yaklaşımları olmaya devam ediyor. Şirketi hakkında geçmişin neredeyse her şeyini anlatıyor. Cevaplayamadığı soru ise şu: O geçmiş, geleceğin güvenilir bir kılavuzu mu? Bunun için kutu dışında düşünmekten korkmayan bir vizyona ihtiyaç var.
Bir sonraki bölümde nakit akış tablosuna geçiyoruz: kârlı şirketler neden iflas eder — ve muhasebe kârı ile gerçek nakit arasındaki uçurum neden herhangi bir faaliyet raporundaki en önemli ve en çok göz ardı edilen olgulardan biridir.
Yalçın Arsan — Nisan 2026
Bu seri, klasik finansal analiz çerçevelerini temel alarak, gerçek dünya örnekleri ve sektör deneyimiyle zenginleştirilmiştir.
Dördüncü bölüm
'Nakit' Çok Şey Anlatır!
Şirket Analizi serisinin dördüncü bölümü: Nakit akış tablosu — kârın neden nakit olmadığı, tablonun üç bölümü (işletme, yatırım, finansman), asıl kritik ölçüt serbest nakit akışı, uyarı işaretleri (Carillion örneği), Türkiye'de 2018 sonrası manzara ve nakit yakmanın ne zaman strateji ne zaman çöküş olduğu (Tesla vs Carillion).
Bu bölümü ayrı sayfada okuyunŞirket Analizi Serisi — Bölüm 4: Dokuz bölümlük şirket analizi serimizde çoğu finansal analistin en kritik gördüğü bölüme geldik: Nakit akışı. En karmaşık olduğu için değil, en dikkatli olanlarımızı bile gafil avlayabilen, kolaylıkla yanlış yorumlanabilecek bir tablo olduğu için. Bu önemli gösterge ile ilgili olarak yapabileceğim en basit tanım: Eğer hakkını vererek yapıyorsanız, nakit akış tablosu bir şirketin raporladığı rakamlar ile gerçekliği arasındaki uçurumun saklanmasının imkansız hale geldiği yerdir.
Türkiye’de ismini pek tanımadığımız bir şirkete dair bir örnekle başlamak istiyorum: Carillion firması 2011’de İngiltere’nin en büyük inşaat şirketlerinden biriydi. Yıllar içinde güçlü kârlar açıklamış, yatırımcılarına düzenli temettü ödemiş, sürekli yatırım tavsiyesi alan kredi notuna sahipti. Gelir tablosu sağlıklı görünüyor, bilançosu son derece güçlü. Ama Carillion Ocak 2018’de çöktü — bu olay İngiltere tarihinin en büyük ticari iflası olarak anıldı. Halbuki son dört yıl boyunca şirket ürettiği serbest nakit akışından daha fazlasını temettü olarak dağıtmıştı ve muhasebesel açıdan elde ettiği kâr ediyordu. Gerçek durum ise nakit akışındaki anormalliklerde gizliydi.
Benzer durumda çok şirket var aslında; kâğıt üzerinde kârlı olan ama pratikte ödeme gücü olmayan şirket yapısı tüm dünyada yaygın bir vaka.
Ve bu duruma dikkat çekebilen tek bir finansal gösterge var: Nakit akışı tablosu. Bilanço ve Gelir Tablosunun ardından incelediğimiz üçüncü araç olan bu basit tablo, şirketlerin düştüğü zorluklardan çok önce kırmızı bayrak sallayan bir gösterge. Önemli olan, onu doğru okuyup okumadığımız.
Kâr Neden Nakit Değildir?
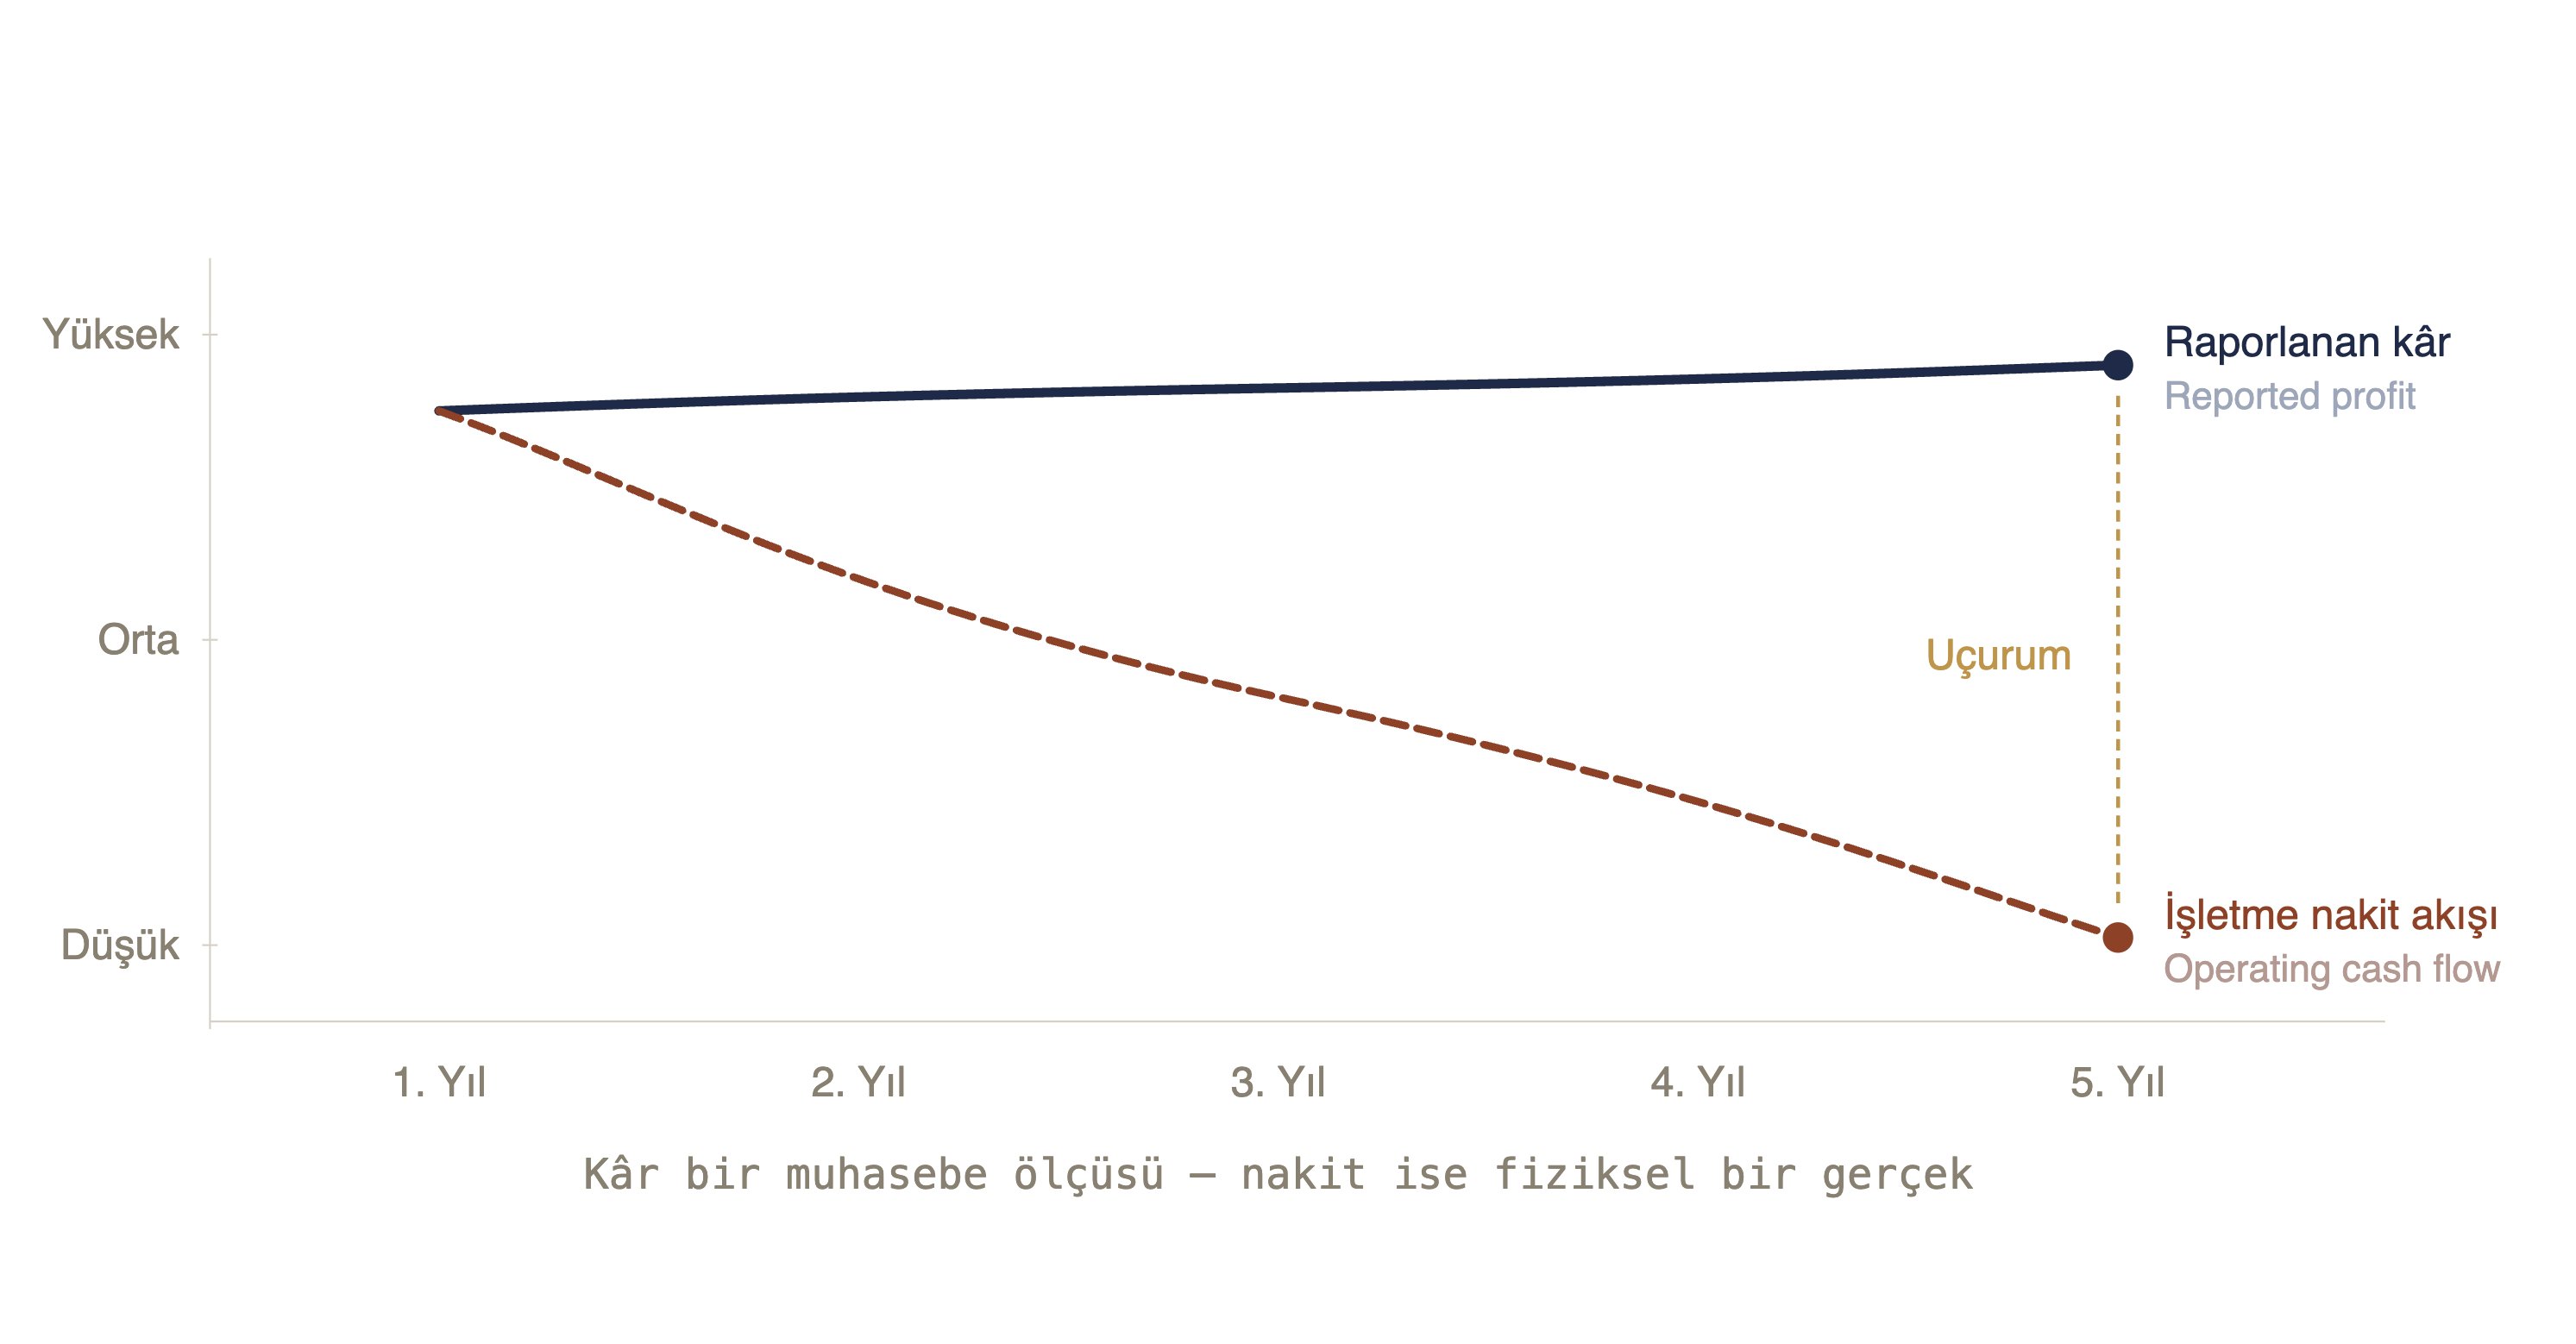
Kâr ile nakit arasındaki temel kopukluk, finansal tablolar hakkında anlaşılması gereken en önemli şeylerden biri — ve bu ayrım Bölüm 1’de konuştuğumuz tahakkuk ilkesinden geliyor.
Tahakkuk muhasebesinde gelir, satış yapıldığında tanınır (kaydedilir); nakit olarak alındığında değil. Aralık’ta 10 milyon TL satış yapan bir şirket, bu müşteri Mart’ta ödese bile, Aralık ayında 10 milyon TL gelir kaydeder. Kâr gerçektir ama nakit henüz gelmemiştir.
Aynı mantık maliyetler için de geçerlidir. Kasım’da 5 milyon TL’lik malzeme alan ama Ocak’ta ödeyen bir şirket, maliyeti Kasım’da kaydeder. Kâr azalır. Ama nakit henüz şirketten çıkmamıştır.
Sonuç olarak şunu yaşarız: Bir şirket güçlü kâr açıklarken nakit pozisyonu kötüleşebilir — veya tam tersi de olabilir. Bunu anlamak, kâr ile nakit arasındaki ilişkiyi doğru anlamayı gerektirir.
Nakit Akış Tablosunun Üç Bölümü
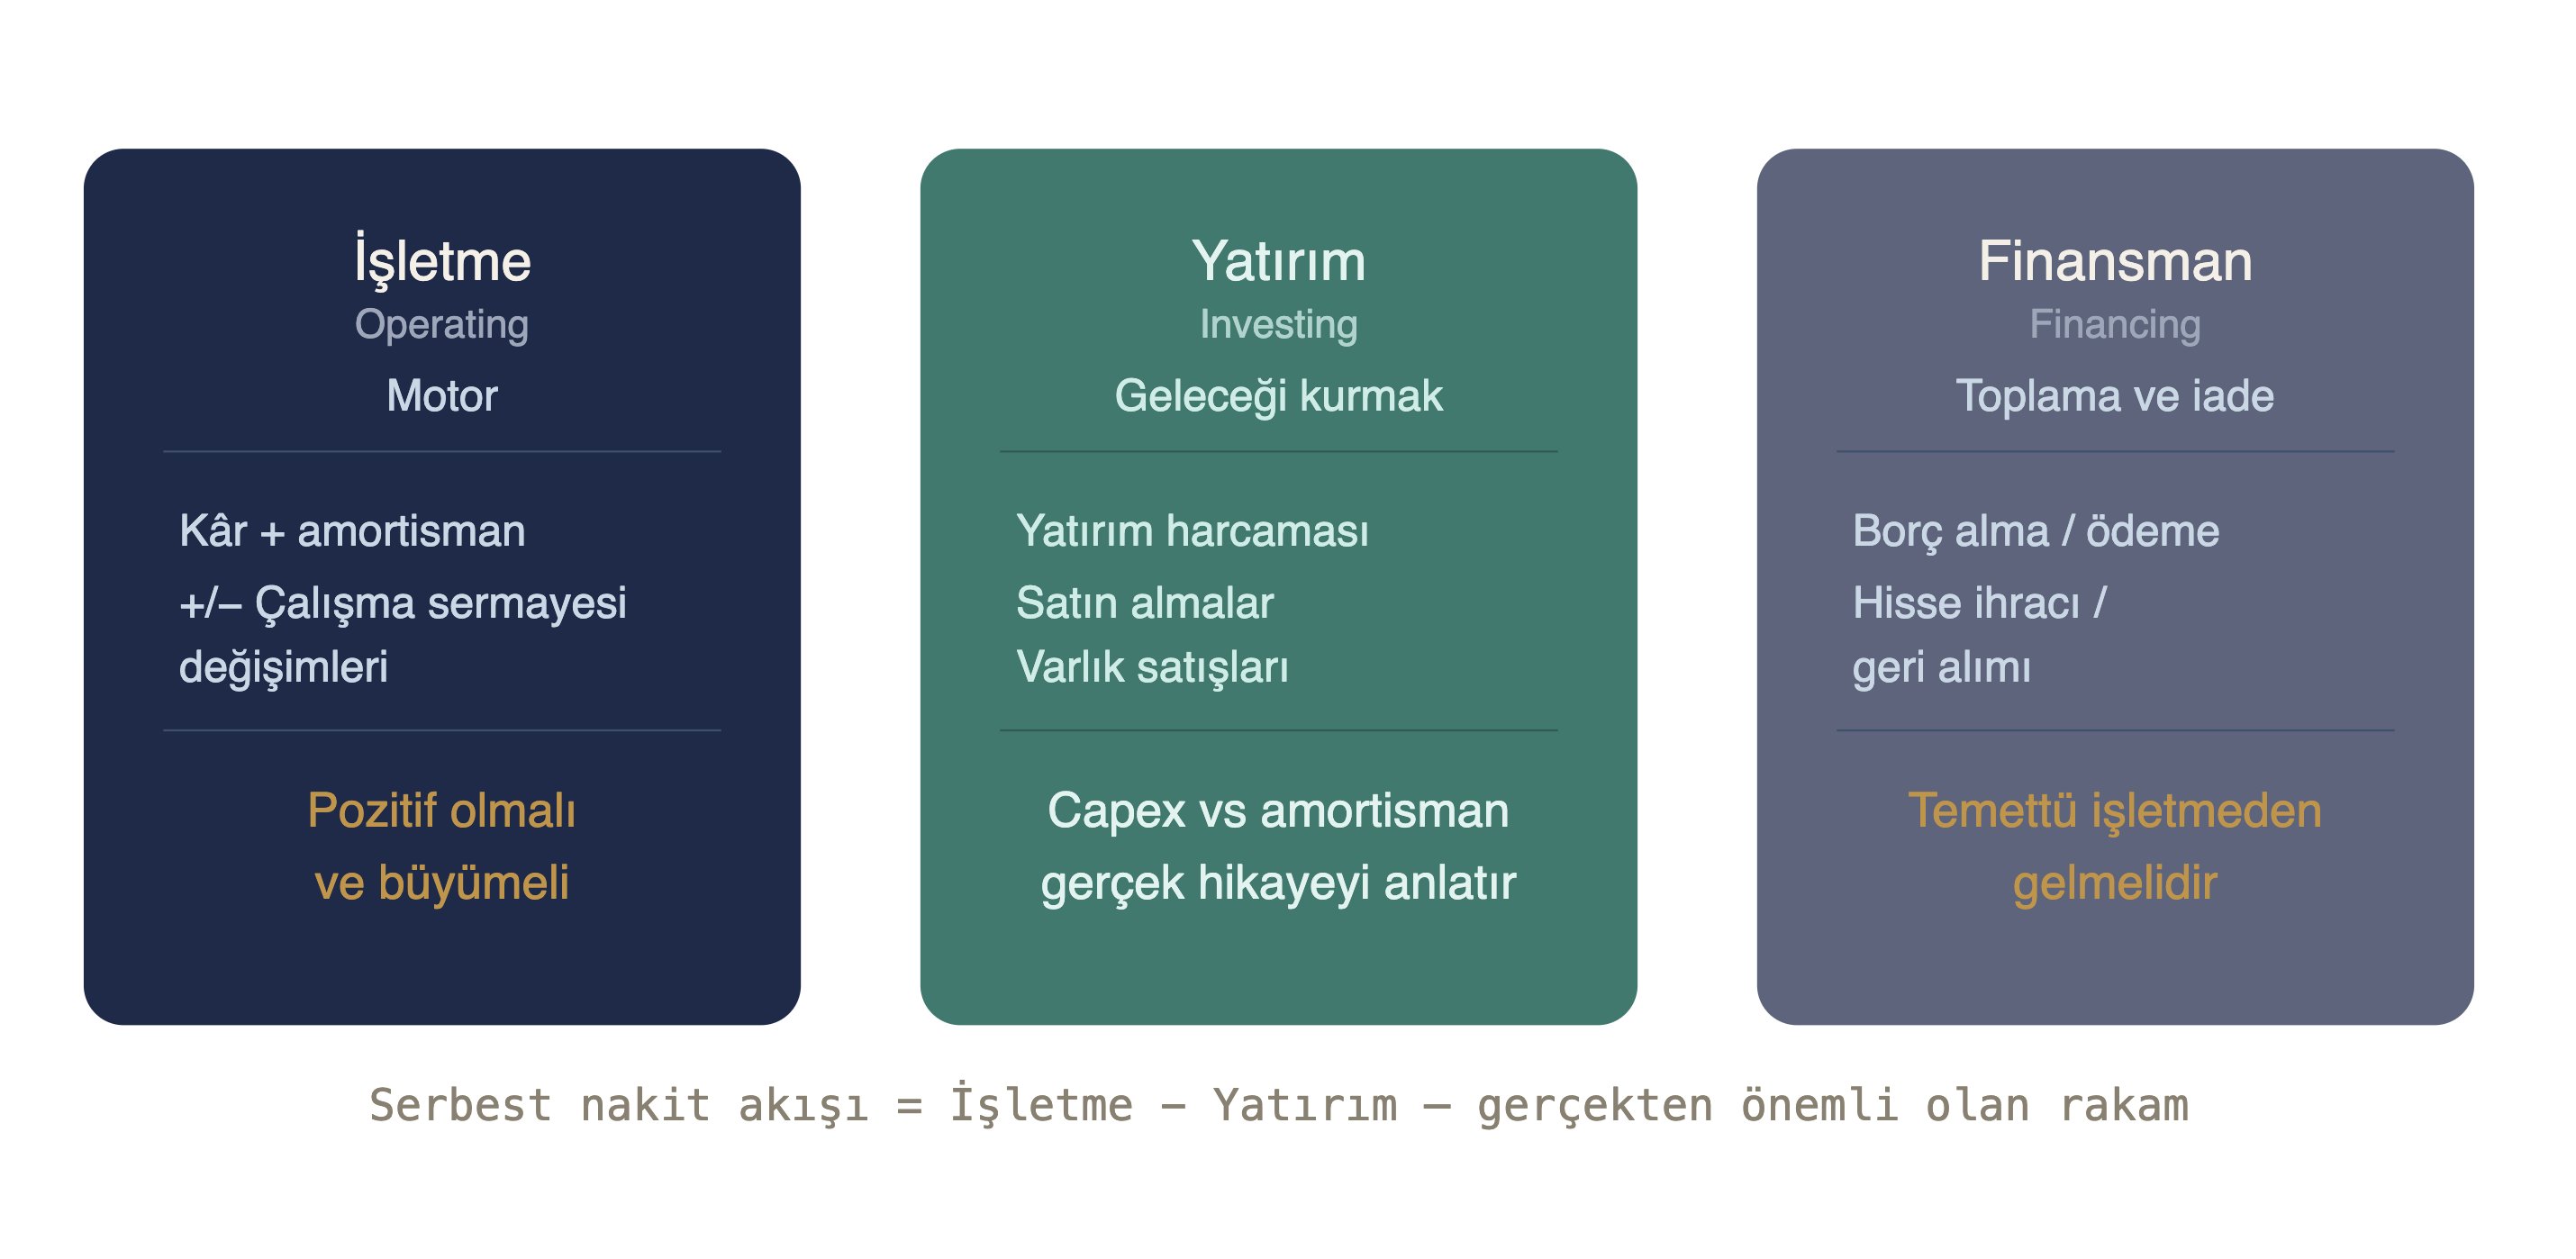
Nakit akış tablosu, raporlanan kâr ile fiili nakit hareketini birbirine bağlar. Bunu tüm nakit akışlarını üç bölüm halinde organize ederek yapar — her biri nakdin nereden geldiği ve nereye gittiği hakkında şirkete dair farklı bir hikayeyi ifade eder.
İşletme Sermayesi Olarak Nakit Akışı: Şirketin Motoru
Nakit akışının işletme sermayesi olarak rolü, raporlanan faaliyet kârıyla başlar (Gelir Tablosu bölümümüzde bu konuya değinmiştik). Daha sonra kâr & nakit pozisyon arasındaki ayrışmayı yaratan olan tüm kalemler için bazı düzeltmeler yapılır.
En önemli düzeltme amortismanı geri eklemektir. Bölüm 2’de tartıştığımız gibi, amortisman nakit çıkışı gerektirmeyen bir giderdir — gelir tablosunda raporlanan kârı düşürür ama o an için herhangi bir nakit ödemesi içermez. 50 milyon TL faaliyet kârı açıklayan ve 10 milyon TL amortisman ayıran bir şirket, işletme sermayesindeki değişimler öncesinde en az 60 milyon TL operasyonel nakit akışı üretmiş demektir.
İkinci düzeltme işletme sermayesi hareketleri için yapılır. Müşteriler ödemeyi geciktiriyorsa, ticari alacaklar artar, nakit pozisyonu, kâr rakamının gösterdiğinden düşük olur. Benzer şekilde eğer şirketin stoğu artıyorsa, nakit azalır. Şirket tedarikçi ödeme vadelerini uzatıyorsa, ticari borçları artar ve bu sayede nakit pozisyonu iyileşir. Kimi şirketlerde bu dönemsel hareketler önemli boyutlara ulaşabilir; genellikle nakit darlığı yaşayan şirketlerin ilk stres işaretleri buralarda görünür.
İşletme nakit akışı (operating cash flow), bir işin günlük finansal sağlığını anlamak için en önemli rakam.
Raporlanan kâr rakamı ile tutarlı bir işletme nakit akışı üreten bir şirket, raporlarında söylediğini tam olarak yapıyor demektir. Tutarlı şekilde kâr açıklayan ama zayıf (ya da negatif) işletme nakit akışı üreten bir şirket ise tam tersi, derin bir analiz ve sorgulamayı hak eder; aman dikkat! Zora düşen (ya da yakında düşecek olan) hemen her şirket bu noktada alarm verir: Kârlı görünür ama nakit pozisyonu ısrarla zayıflar.
Yatırım Aracı Olarak Nakit Akışı: Geleceği Kurmak
Bir şirketin yatırım perspektifi, uzun vadeli varlıkların alımı veya satışı için harcanan nakdi kapsar — gayrimenkul, makine ve teçhizata yapılan yatırımlar, başka şirketlerin satın alınması ve varlık satışlarından elde edilen gelirler bu sınıftadır.
Bu konuda ilk bakılacak rakam yatırım harcamasıdır (Capex). Üretim kapasitesini korumak ya da büyütmek için her işletme varlıklarına sürekli yatırım yapmak zorundadır.
Yatırım harcaması ile amortisman arasındaki ilişki de anlamlı bir veri: Bir şirket yıllık amortisman giderinden daha az yatırım yapıyorsa, varlıklarını eritiyor, bugünü finanse etmek için geleceğini tüketiyor demektir.
Serbest nakit akışı — işletme nakit akışı eksi yatırım harcaması — finansal analizin en güçlü ölçütlerinden biri. Bu akış tablosu, bir şirketin operasyonlarını finanse ettikten ve onlara yatırım yaptıktan sonra ürettiği nakdi temsil eder: Temettü ödemek, borç geri ödemek veya satın alma finanse etmek için müsait olan para buradadır.
Tutarlı olarak pozitif serbest nakit akışı üreten bir şirket gerçekten değer yaratıyor demektir. Tutarlı şekilde nakit tüketen şirket ise — kâr açıklasa bile — ciddi sorunlar biriktiriyor demektir.
Önemli not: Yatırım bölümünü incelerken varlık satışlarına dikkat etmek gerekir: Nakit pozisyonunu güçlendirmek için mülk veya bağlı şirket (iştirak) satan bir şirket, stratejik açıdan doğru olanı yapıyor ya da tam tersi kirasını ödemek için varlıklarını tüketiyor olabilir. Bu ikisi arasındaki fark, o şirketin ne kadar iyi yönetildiğinin işaretlerinden biridir.
Finansman Aracı Olarak Nakit Akışı: Para Nasıl Toplanır, Borç Nasıl Ödenir?
Analitik açıdan finansman perspektifi, şirketle sermaye sağlayıcıları arasındaki akışları kapsar: borçlanmalar ve borç geri ödemeleri, hisse ihracı / geri alımları, temettü ödemeleri.
Bir şirketin bu konudaki yaklaşımı, hissedarlar ve kredi verenlerle ilişkisini nasıl yönettiğini anlatır. Yetersiz işletme nakit akışı üretirken borçlanan bir şirket, hayatta kalmak için zorlanıyor demektir. Tutarlı şekilde temettü ve geri alımla hissedarlarına nakit iade eden bir şirket ise, kendi nakit üretim ve satış operasyonu açısından güven sinyali veriyor demektir.
Temettü (kâr payı) meselesi özellikle belirleyicidir: Temettüler işletme nakit akışından ödenmelidir — varlık satışlarından ya da yeni borçlanmadan değil…
Ticari operasyonuyla finanse edemeyeceği temettü ödeyen bir şirket, finansallarının tutamayacağı bir söz veriyor demektir.
Serbest Nakit Akışı: Asıl Kritik Konu!
Nakit akış tablosundaki tüm rakamlar arasında serbest nakit akışı en fazla dikkati hak eden kısım.
Serbest nakit akışı = İşletme nakit akışı − Yatırım harcamaları
Bu rakam bir işletmenin gerçekten ürettiği nakit: Işıklar açık, makineler çalışır ve maaşlar ödenirken üretilen nakit miktarı. İyi bir yönetim, bu parayı şu amaçlarla kullanır:
- Hissedarlara temettü ödemek
- Borç geri ödemek
- Satın almaları finanse etmek
- Nakit rezervi oluşturmak (operasyonel açıdan ihtiyaç olan nakdi rezerv olarak tutmak)
- Hisse geri almak
Serbest nakit akışı ile raporlanan net kârı tutarlı bir çizgide giden şirket, verimli bir nakit yönetimi yapıyor demektir.
Net kârı sürekli olarak serbest nakit akışını aşan bir şirket ise bu durumu açıklamalıdır. Bu açıklama genellikle işletme sermayesi, sermayeleştirilmiş giderler veya agresif (gerçekçi olmayan) gelir kalemlerinde gizlidir. Yani böyle bir durum varsa dikkatli şekilde incelenmelidir.
Nakit Akış Tablosunda Uyarı İşaretleri
Nakit akış tablosu, gelir tablosundan daha zor manipüle edilir — nakit nakittir, sayılabilir. Bu tablodaki anormallikleri, gelir tablosundaki gibi karmaşık açıklamaların arkasına saklamak zordur. Diğer taraftan şirketin faaliyet alanına göre biraz daha derin inceleme gerektiren hikayeler olabilir:
Kâr var ama nakit yok senaryosu: İşletme nakit akışının üst üste raporlanan net kârın altında kalması, finansal stresin tek en güvenilir erken uyarısı. Gelir tablosunun gerçek nakde dönüşmeyen gelirler yazdığını (veya maliyetleri ertelediği) anlamına gelir. Başta verdiğimiz örnek olan İngiliz Müteahhit şirket Carillion’un, finans devi Enron’un ve kâr açıklarken batan onlarca şirketteki durum tam olarak buydu.
Yükselen alacaklar senaryosu: Ticari alacaklar gelirden daha hızlı büyüyorsa, müşteriler ödemeyi geciktiriyor — ya da şirket henüz kazanmadığı geliri kaydediyor (gelir tablosunda gösteriyor) demektir. Her iki durumda da nakit pozisyonu, işin taşıdığı riski olduğundan az gösteriyor demektir.
Amortismanın çok altında kalan yatırım (Capex) harcaması: Daha önce belirttiğim gibi, bu durum yetersiz yatırımı işaret eder. Varlık tabanı eriyor demektir. Bu durumdaki şirketlerin kısa vadeli nakit üretimi güçlü görünür ama uzun vadeli kapasitesi sessiz sedasız erir.
Serbest nakit akışını aşan temettü dağıtımı: Sürdürülebilir temettüler işletme nakit üretiminden ve kârlılıktan gelir, varlık satışlarından veya yeni borçtan değil. 60 milyon TL serbest nakit akışı üzerinden 100 milyon TL temettü ödeyen bir şirket, aradaki açığı bir yerden finanse ediyor demektir — bu durumun gerçek hikayesini size ancak finans departmanı açıklayabilir; çoğu zaman da makul bir açıklama bulamazsınız.
Operasyonel zayıflığı gizleyen satın almalar. Düzenli olarak başka şirketleri satın alan bir şirket, bunun sonucunda oluşan şerefiye amortismanı ve entegrasyon maliyetlerini kullanarak çekirdek operasyonların gerçek nakit üretimini gizleyebilir. Eğer böyle bir şirketi analiz ediyorsanız yapmanız gereken şudur: Satın almadan kaynaklanan etkileri ayıkla ve sadece asıl işin ne ürettiğini dikkate al.
Nakit Akışını Birden Fazla Yıl Üzerinden Okumak
Gelir tablosu gibi, nakit akış tablosu da anlamlı olabilmesi için birden fazla yıl bazında okunmalı: Bir yıllık negatif serbest nakit akışı büyük bir yatırım dönemini yansıtıyor olabilir — bu durum büyüyen bir iş için tamamen uygundur. Beş yıl üst üste negatif serbest nakit akışı ise çok farklı bir açıklamayı gerektirir.
En önemli örüntü: işletme sermayesi olarak nakit akışı, yatırım harcamaları ve serbest nakit akışının uyumudur. Nakit nereden geliyor? Nereye gidiyor? İş zaman içinde daha mı çok yoksa daha mı az nakit üretiyor?
Yararlı bir alışkanlık: beş yıllık kümülatif nakit akışını, aynı dönemin kümülatif raporlanan kârıyla karşılaştırmak. Dürüst muhasebe yapan ve iyi yönetilen bir şirkette bu rakamlar birbirini makul ölçüde takip eder. Bu karşılaştırmada göreceğiniz bir tutarsızlık — kârın nakit üretimini çok aşması — raporlamanın daha ciddi bir incelemeyi hak ettiğine dair en güvenilir göstergelerden biridir.
Türkiye’de Nakit Akışının Önemi: 2018 Sonrası Manzara
2018’de yaşadığımız TL değer kaybından bu yana Türk reel sektörü, nakit akışı disiplininin neden vazgeçilmez olduğunu gösteren bir laboratuvar haline geldi. Konkordato takip verilerine göre yalnızca 2024’ün ilk yedi ayında 1.554 firma konkordato başvurusu yaptı; bu firmaların büyük çoğunluğu — 398 tanesi — inşaat sektöründendi. Bu rakam, bu sektörün yapısal bir gerçeğini ortaya koyuyor.
Türk inşaat şirketlerinin önemli bir kısmı yıllar boyunca güzel kâr açıkladılar. Konut projelerinden alınan ön ödemeler ve kademeli teslim hesaplamaları, gelir tablosunda etkileyici rakamlar yarattı. Ama detaylı bakanlar nakit akış tablosu farklı bir hikaye gördüler: dolar veya euro cinsinden alınmış borçlar, lira cinsinden gelirler, çok uzun proje teslim süreleri ve giderek bozulan çalışma sermayesi döngüsü. Türk Lirası hızlı değer kaybettiğinde, kâr-nakit uçurumu ölümcül hale geldi.
Buradaki ders şu: Yatırımcı için nakit akış tablosu sadece akademik bir analiz aracı değil, hayati bir gösterge. Özellikle döviz borcu olan, uzun proje döngüleri yöneten ya da yüksek çalışma sermayesi gerektiren çalışan sektörlerde — inşaat, gayrimenkul, büyük ölçekli üretim, taahhüt — gelir tablosundaki kâr rakamına bakıp orada durmak yetmez. Asıl soru, o kârın gerçek nakde dönüşüp dönüşmediği.
🔄 Dönüşüm Perspektifi: Nakit Yakmak Strateji Olduğunda Başarısızlık Anlamına Gelmez
Bu bölümde anlattığım her şey, finansal sağlık işareti olarak pozitif serbest nakit akışına işaret ediyor. Eğer bir yatırımcı iseniz bilanço ve gelir tablosu ile yetinmemeli, bu perspektife de dikkatle bakmalısınız.
Diğer taraftan dönüşüm ve değişim dönemleri analitik açıdan önemli bir komplikasyon yaratır: Gerçekten büyük ölçekli ve yıkıcı bir geçiş yaşayan sektörlerde, zaman zaman sürdürülen negatif nakit akışı doğru stratejik tercih olabilir.
Yine otomotiv sektöründen örnek vereceğim: 2015’teki Tesla’yı düşünün. Her nakit akışı ölçütüyle şirket her an iflas edebilecek gibi görünüyordu: Sürekli negatif serbest nakit akışı, art arda hisse ihraçları ve yatırım harcamasını karşılamaya yetmeyen işletme nakit akışı. Geleneksel bir nakit akışı analizi onu yüksek riskli olarak işaretlerdi. Bu bölümdeki uyarı işaretleri öyle büyüktü ki otomotiv sektörünün hemen her paydaşı Tesla’yı umutsuz bir vaka olarak gördü.
Ama Tesla’nın negatif nakit akışı, Carillion’un çöküşünden önce yaşadığı nakit akışı sorunlarıyla aynı değildi: Nakti ile Gigafabrikalar inşa ediyor, üretimi ölçeklendiriyor ve şarj altyapısına yatırım yapıyordu — yani ciddi bir altyapı kurduğu için nakit tüketiyordu. Stratejik nakit yakma ile terminal nakit yakma arasındaki fark, sadece rakamlarda görünmez. Yatırımın gerçekten gelecek değer yaratıp yaratmadığı (bu da daha çok hisse değerine yansır) ve kurulan rekabetçi pozisyonunun bugünkü maliyeti haklı kılıp kılmadığı hakkında bir değerlendirme gerektirir.
Aynı soru dönüşüm döneminde yoğun yatırım yapan herhangi bir geleneksel şirket için geçerlidir. Elektrikli araç platformlarına milyarlarca dolar harcayan klasik bir otomobil üreticisi, geçiş döneminde bozulan serbest nakit akışı gösterecektir; bu gayet normal olabilir.
Bu nedenle otomotiv sektöründe “elektrikli araçlardan para kazanılmıyor!” haykırışlarına aldanmayın. Durumu şirket bazında inceleyin: Bu stratejik yatırım mı — Carillion örüntüsü mü, Tesla örüntüsü mü?
Nakit akış tablosu tek başına bu yanıtı vermez. Sadece ne kadar nakit tüketildiğini söyleyebilir. O tüketimin değer yaratıp yaratmadığı sorusu, rakamların tek başına anlatmadığı bir stratejik değerlendirmedir.
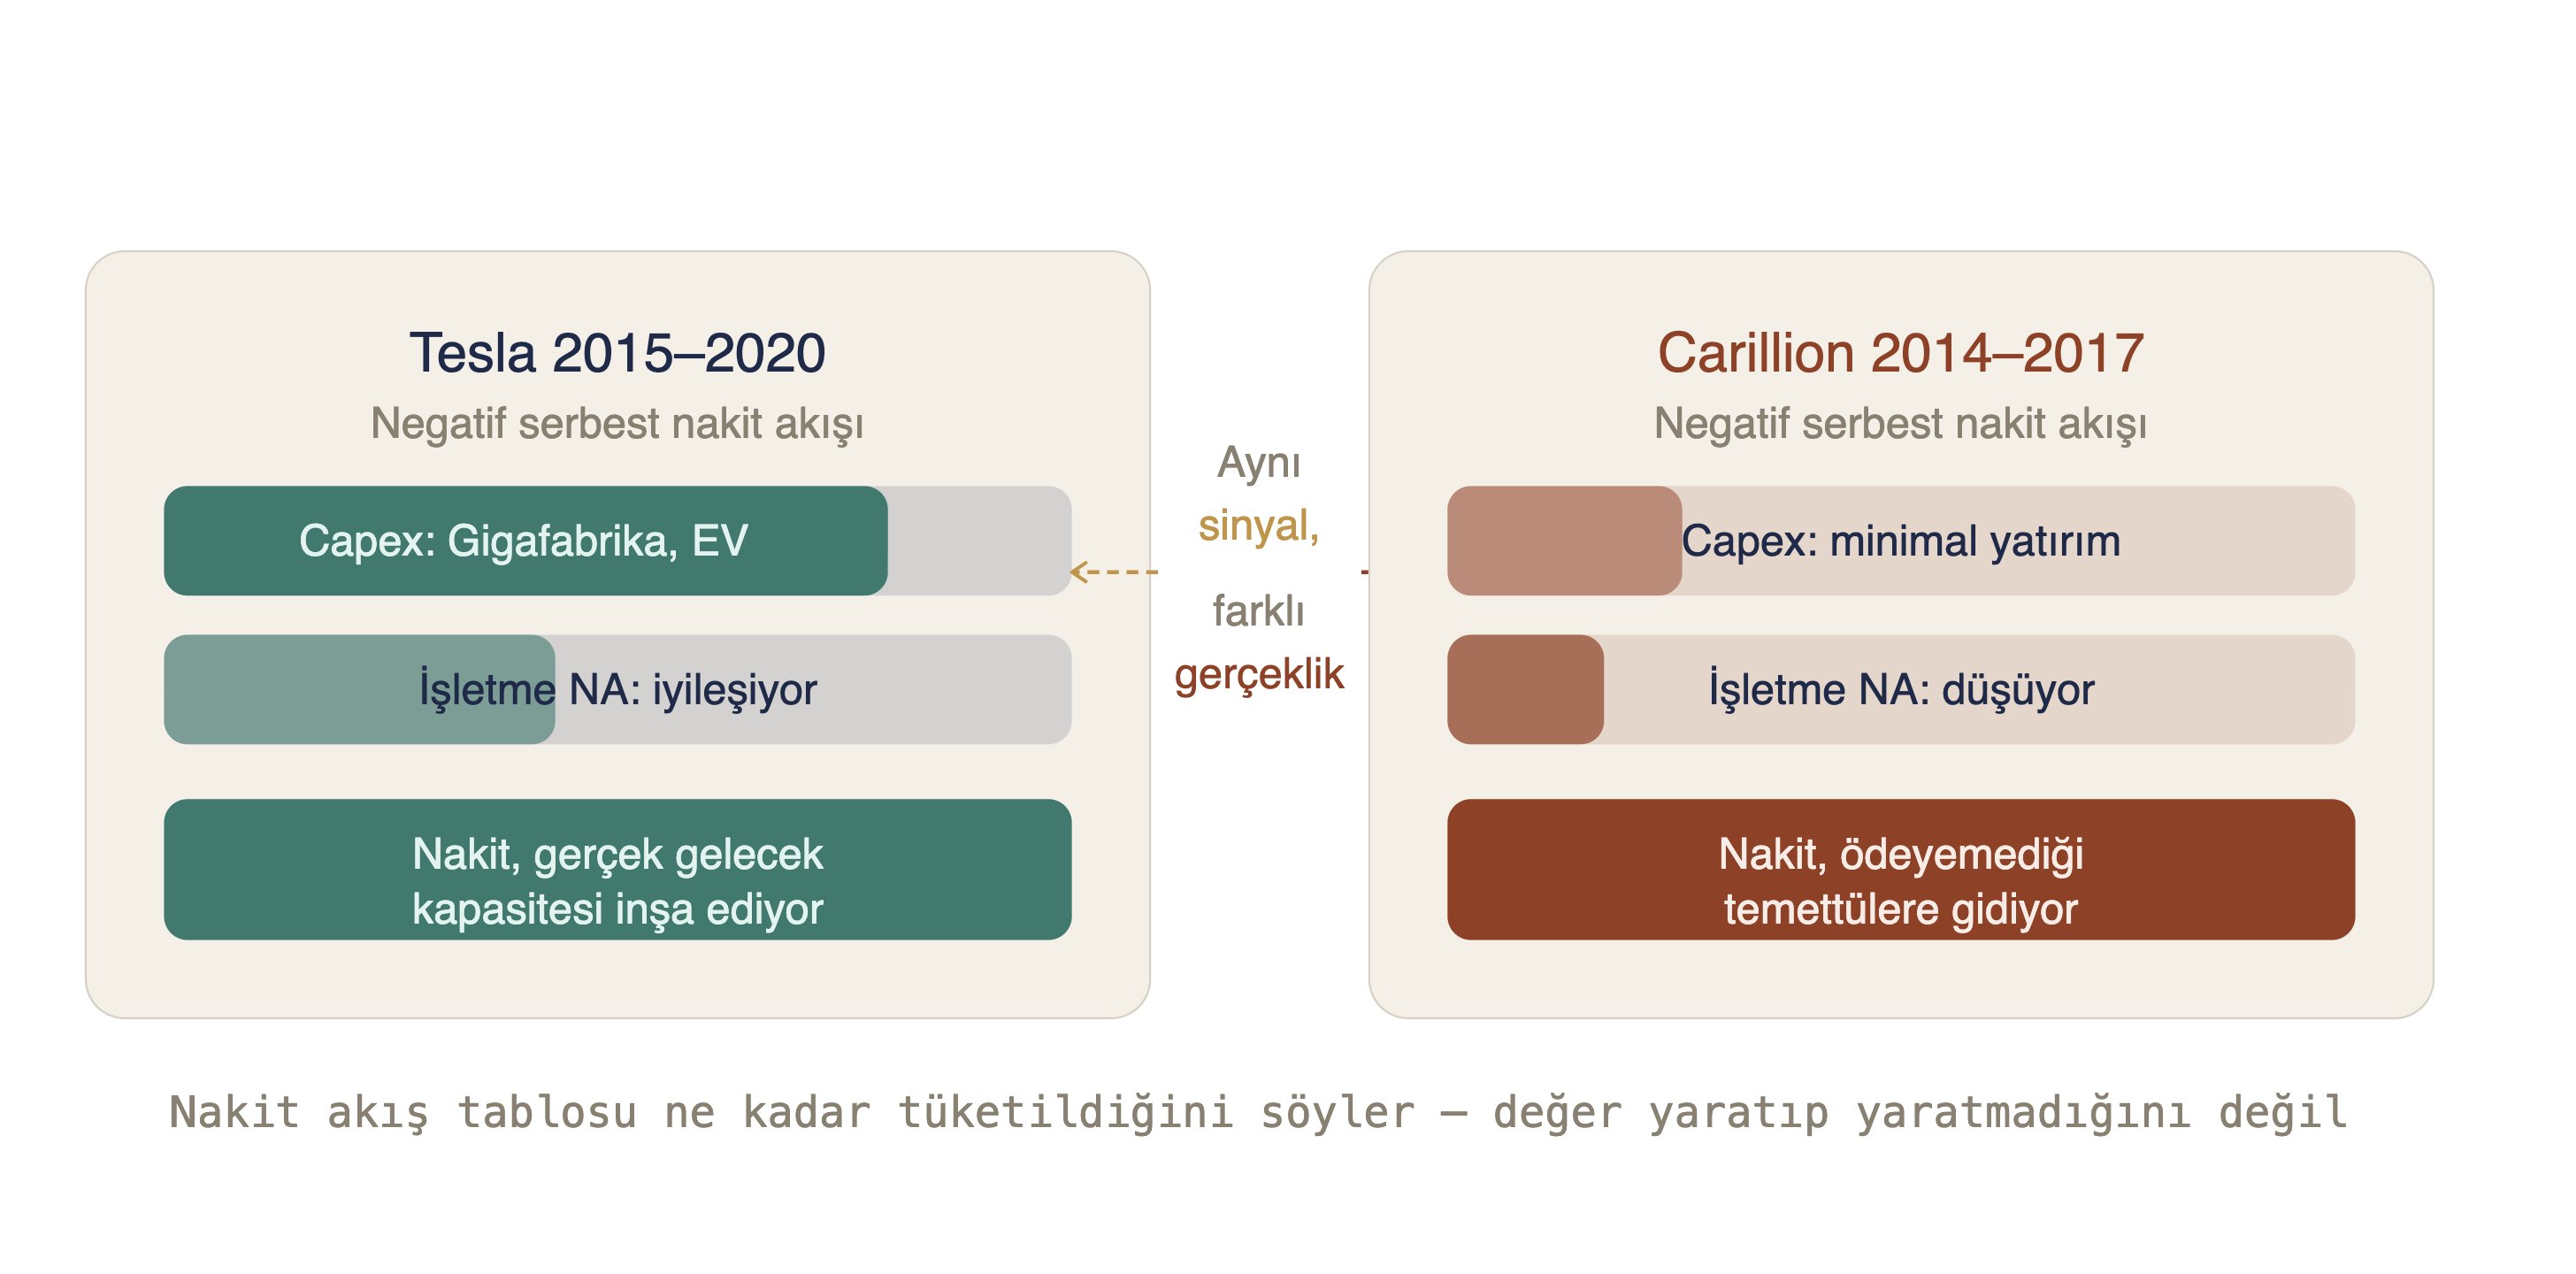
İşte dönüşüm perspektifinin klasik analize en ciddi katma değeri olan yer burası: Olgunlaşmış bir işletmedeki finansal stresi doğru biçimde tanıyan araçlar, daha iyi bir gelecek inşa etmek için rasyonel olarak nakit tüketen bir işletmeyi yanlış değerlendirebilir.
Farkı bilmek, yapısal değişim geçiren şirketleri analiz etmenin en zor — ve en önemli — becerisidir.
Yalçın Arsan — Mayıs 2026
Bir sonraki bölümde kârlılık oranlarına geçiyoruz: bir şirketin kullandığı sermaye üzerinden gerçekten getiri kazanıp kazanmadığını nasıl ölçeriz — ve aynı marjın farklı sektörlerde tamamen farklı şeyler ifade etmesinin nedenleri.
Bu seri, klasik finansal analiz çerçevelerini temel alarak, gerçek dünya örnekleri ve sektör deneyimiyle zenginleştirilmiştir.
Beşinci bölüm
Aynı Kâr, Farklı Hikaye
Şirket Analizi serisinin beşinci bölümü: Kârlılığı tek bir rakamla değil, birbirini tamamlayan oranlarla okumak — mark-up ile kâr marjı farkı, gelir tablosunun her katmanındaki marjlar, aktif kârlılığı (ROTA), DuPont analizinin üç bileşeni, özsermaye kârlılığının (ROE) kaldıraçla şişirilmesi, 'süt sağma' tuzağı ve stratejik negatif marj ile yapısal negatif marj ayrımı (Uber/Spotify vs WeWork).
Bu bölümü ayrı sayfada okuyunŞirket Analizi Serisinin ilk dört bölümde finansal tabloları tanıdık. Şimdi sıra biraz daha derin bir konuya geldi: Bu rakamları nasıl yorumlayacağız? Kârlılık ölçümü, finansal analizin belki de en yanıltıcı alanı: Tek bir kâr rakamı size çok şey söyler — ama çoğu zaman doğru şeyi söylemez.
İki şirket düşünün. Her ikisi de 100 milyon TL ciro yapıyor. Her ikisi de 20 milyon TL net kâr açıklıyor. Aynı kâr marjı, aynı sektör, aynı büyüklük.
Analiz ediyorsanız sizce hangisi daha sağlıklı? Yatırımcıysanız hangisine yatırım yaparsınız?
“Belli olmaz” diyorsanız cevabınız doğru. Çünkü gelir tablosunun en altındaki o rakam, hikayenin yalnızca bir karesi. İki şirket aynı kârı çok farklı kaynaklardan üretebilir, çok farklı verimliliklerle çalışabilir, çok farklı risklerle karşı karşıya olabilir.
Analiz serimizde bu bölüm, kârlılık kavramının objektif bir tanımı ve aynı gibi görünen kâr rakamlarının arkasında yatan farklı hikayeleri görebilmekle ilgili. Yani kârlılığı tek bir rakamla değil, birbirini tamamlayan analitik açından ve birkaç farklı oranla okumayı öğreneceğiz.
Bu oranlar arasında özellikle iki yıldız var: aktif kârlılığı (ROTA) ve özsermaye kârlılığı (ROE). Ve bir de bunları birleştiren ve işimizi kolaylaştıran ünlü DuPont analizi.
Önce Kavram Netleştirmesi: Marj Nedir?
Marj (kâr marjı tabirinden ayırmak için bundan sonra mark-up olarak kullanacağım) kelimesinin analitik dünyada iki farklı anlamı var — ve bu fark, yatırımcı ile ticaret yapan kişinin sayıları farklı okumasının en yaygın nedenlerinden biri.
Ticaret ve perakende jargonunda marj çoğu zaman maliyet üzerinden hesaplanır. Bu aslında doğru adıyla “mark-up” ya da kâr ekleme oranıdır:
Mark-up = Kâr ÷ Maliyet
Bir esnaf “bu ürüne %50 marj koydum” dediğinde genellikle bunu kasteder. 100 TL’ye aldığı ürünü 150 TL’ye satmakta olduğu anlamına gelir.
Finansal raporlamada ve yatırımcı analizinde ise marj ciro üzerinden hesaplanır:
Kâr marjı = Kâr ÷ Ciro
Aynı esnafın işlemi finansal analiz diliyle yazıldığında: 100 TL maliyetli ürünü 150 TL’ye satıyorsa, 50 TL kârı 150 TL ciroya bölünür — yani kâr marjı %33.
İki yöntem aynı işlemden farklı rakamlar üretir:
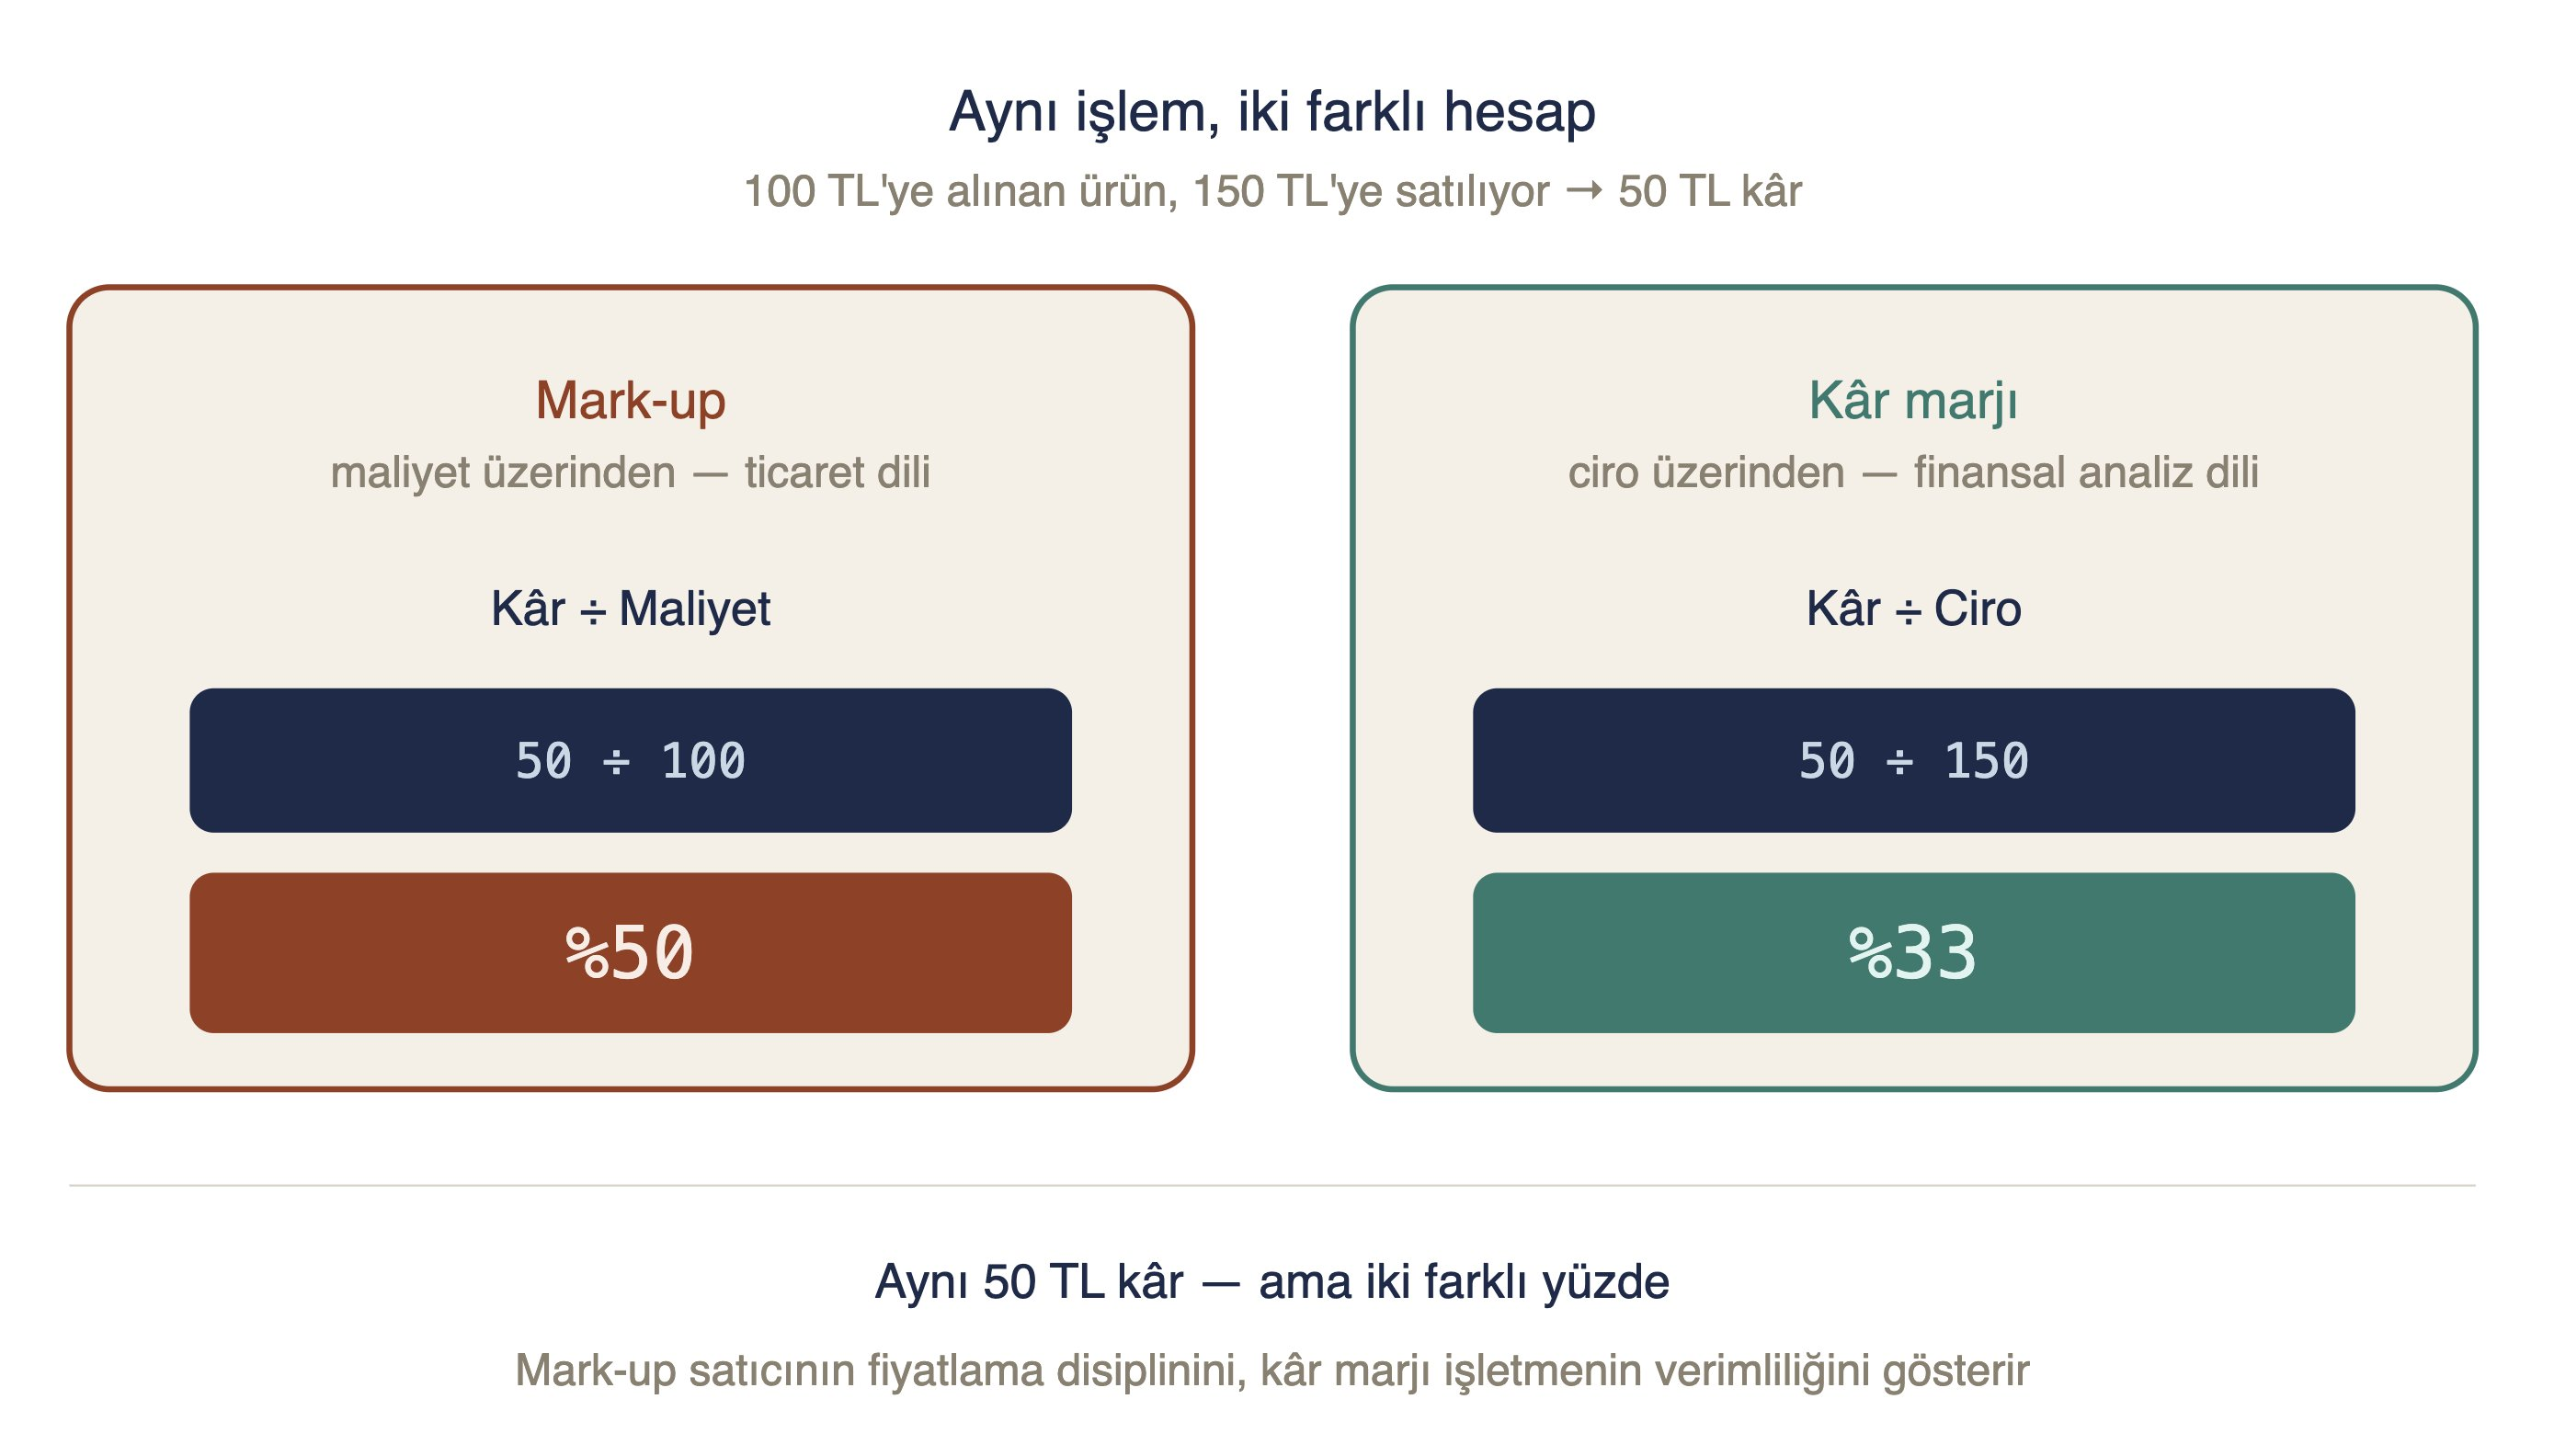
Hangisi “doğru”? İkisi de — ama farklı sorulara cevap veriyorlar.
Mark-up bir satıcının fiyatlama disiplinini, kâr marjı bir işletmenin operasyonel verimliliğini gösterir.
Bu serinin geri kalanında kâr marjı derken her zaman finansal analiz tanımını — yani elde edilen kârın ciroya oranını — kastediyorum. Çünkü gelir tablosu okuyoruz, şirketler arası karşılaştırma yapıyoruz ve hep aynı tabandan konuşmamız gerekiyor. Ama bir iş ortağınızla ya da tedarikçinizle konuşurken “marj” kelimesi geçtiğinde, hangi tanımı kullandığını sormakta fayda var. Çünkü %50 mark-up ile çalışan (yani maliyet üzerine %50 ekleyerek ürün fiyatı belirleyen) bir şirket ile, analitik açıdan %50 kâr marjı ile çalışan şirketler arasında büyük fark olur.
Kâr Marjları: Analizin İlk Filtresi
Kâr marjını artık, kârın ciroya oranı olarak ifade ettiğimizi netleştirdikten sonraki aşama: Gelir tablosunun her katmanında ayrı bir kâr marjı hesaplayacağız. Bölüm 3’te (Para Nereden Geliyor, Nereye Gidiyor?) gelir tablosunu katman katman okumuştuk. Şimdi bahsettiğimiz her katmanın bir marj rakamı üretebildiğini söyleyip bunu açalım:
Brüt kâr marjı. Brüt kâr ÷ Ciro. Bir şirketin ürettiği ya da aldığı şeyi ne kadar verimle satabildiğini gösterir. Basit bir “ciro - satılan malın maliyeti” hesabı yaparak Brüt kâr bulur, bunu ciroya bölersiniz. Yazılım şirketinin brüt marjı %85, perakendecininki %5 olabilir. İkisi de kendi sektörlerinde sağlıklı görünür — kıyaslama anlamlı olabilmek için aynı sektörde aynı iş modeliyle çalışan şirketler arasında yapılmalıdır.
Faaliyet kâr marjı. Faaliyet kârı ÷ Ciro. Üretim/satın alma maliyetlerinin ötesine geçip tüm operasyonel maliyetleri — pazarlama, yönetim, Ar-Ge vb — düştükten sonra kalan kârı gösterir. Bir işletmenin yönetimsel ve operasyonel ustalığının en temiz ölçüsüdür. Sermaye yapısının o şirkete özel durumu ve şirketin maruz kaldığı vergi rejiminin komplikasyonları buraya henüz girmemiş olduğu için en objektif verimlilik rakamı budur.
Vergi öncesi marj ve net marj. Sonraki katmanlar finansal yapıyı (faiz) ve vergi rejimini ekler. Şirketler arası karşılaştırmada vergi öncesi marjı tercih edebilirsiniz — vergi farklılıklarının beklenmedik etiklerini azaltır.
Marjları farklı yıllar boyunca takip etmek, tek bir yılın rakamından çok daha öğretici olur: Brüt marjı yıllar içinde düşen bir şirket, ya rakipleri karşısında fiyat baskısı yaşıyor, ya da maliyet yapısının kontrolünü kaybetmiş demektir. İki durumdan hangisi olduğunu anlamak için marjların altındaki rakamlara — birim fiyatlar, satılan miktarlar, hammadde maliyetleri — bakmak gerekir.
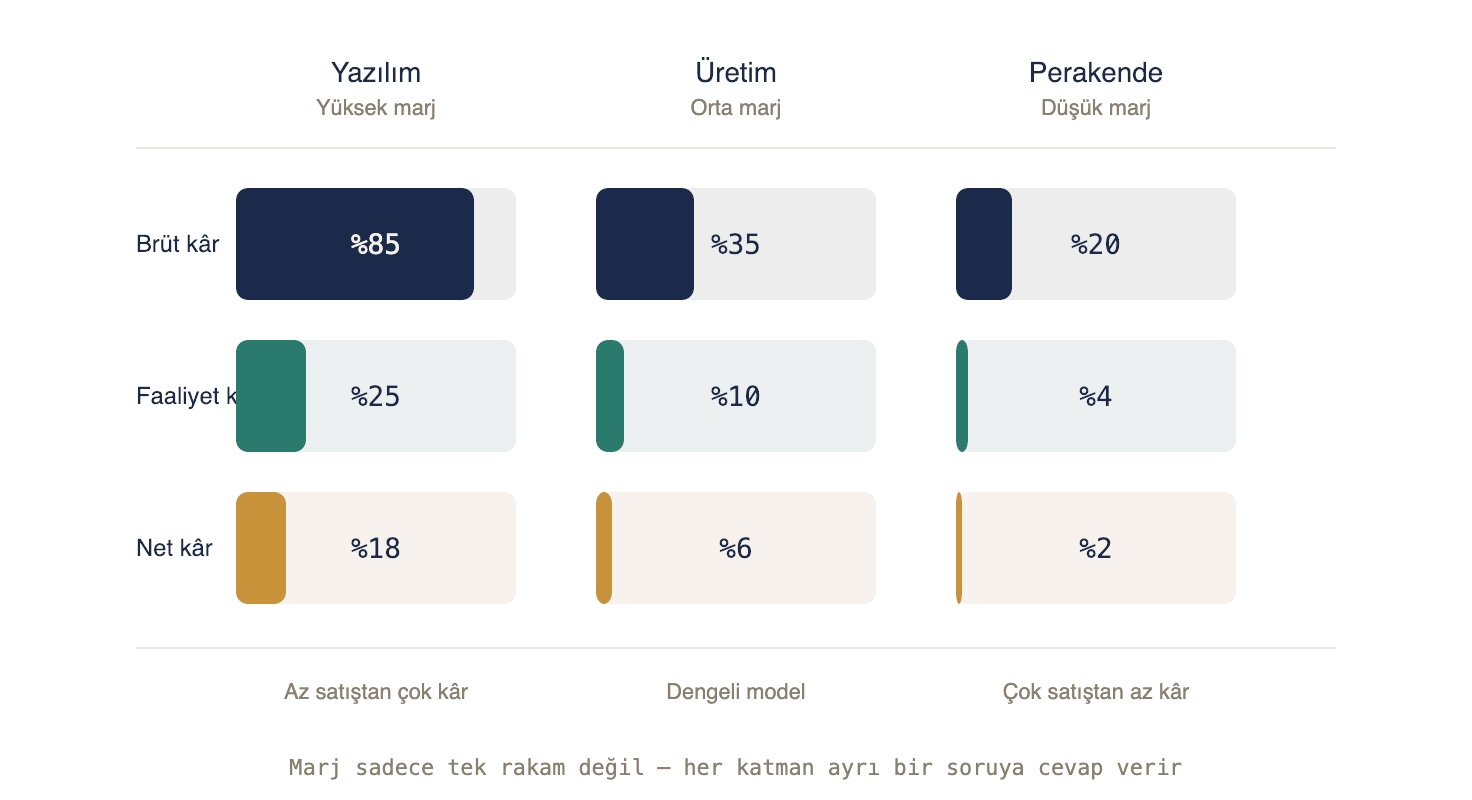
Marj Yetmez: Aktif Kârlılığı Nasıl?
Marj, kârın ciroya oranı. Ama bu rakam ciroyu (toplam satışı) üretmek için kullanılan varlıkları dikkate almıyor.
Aynı 20 milyon TL kârı 80 milyon TL’lik varlıkla yapan şirket ile 300 milyon TL’lik varlıkla yapan şirket arasındaki fark, gelir tablosunda görünmez. Bilançoya bakmamız gerekir.
İşte burada aktif kârlılığı (return on total assets, ROTA) devreye girer:
ROTA = (Faiz ve vergi öncesi kâr) ÷ Toplam aktifler
Bu oran, şirketin elindeki tüm kaynakları — nasıl finanse edilmiş olursa olsun — ne kadar verimli kullandığını gösterir. Sermaye yapısının etkisini ayıklamak için pay olarak faiz öncesi kâr (EBIT) kullanılır; çünkü faiz bir finansman maliyeti, varlıkları işletmenin maliyeti değil.
ROTA bana göre marj rakamından çok daha gerçekçi bir göstergedir. Çünkü iki tür ticari modeli ortaya çıkarır:
- Yüksek marj, düşük devir. Lüks markalar, niş yazılım, premium hizmetler. Her satıştan yüksek kâr ama az sayıda satış. Hermes ya da LVMH gibi lüks tüketim ürünleri bu modelin uç örnekleridir.
- Düşük marj, yüksek devir. Süpermarketler, indirim mağazaları, hızlı tüketim ürünlerinin tamamı. Her satıştan az kâr ama çok sayıda satış. Amazon, BIM, Walmart bu modelin temsilcileridir.
İlginç olan şu: bu iki çok farklı model aynı ROTA’yı (aktif kârlılığı) üretebilir. Diyelim %20 marjla 1x varlık döndüren bir şirket, %5 marjla 4x varlık döndüren yapan bir başka şirkete bakıyoruz. İki oran da çarptığında %20 verir; yani aktif kârlılıkları eşittir. Ama bu iki işin yönetim becerileri, müşteri ilişkileri ve sürekliliği tamamen farklı olabilir.
İşte tahterevalli metaforu buradan geliyor: bir uçtan kaybettiğinizi (marj) diğer uçtan kazanabilirsiniz (devir hızı). Önemli olan terazinin neresinde durduğunuzu bilmek ve bunu bilinçli bir tercih olarak korumak.
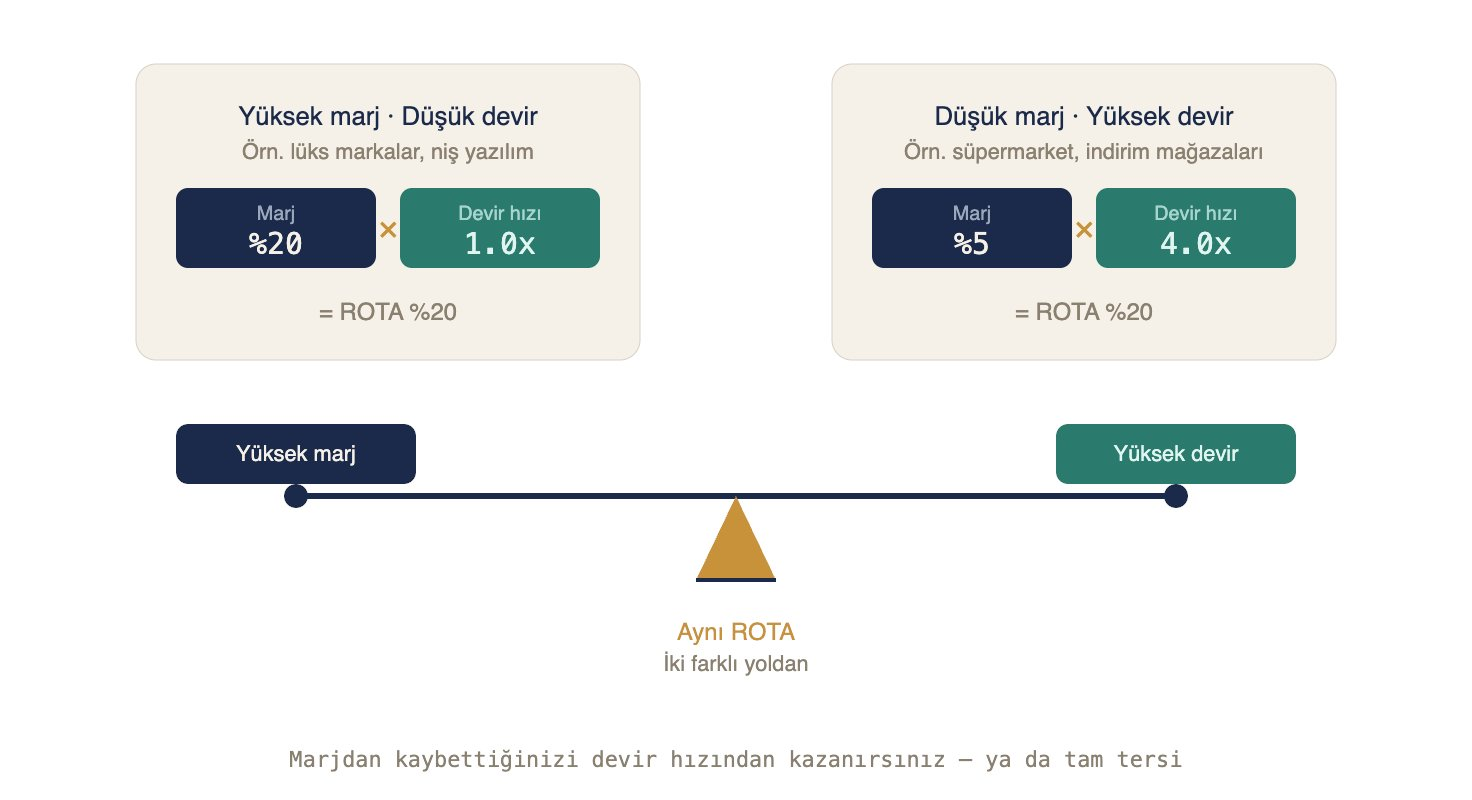
DuPont Analizi: Tek Oranın Üç Bileşeni
- yüzyılın başında DuPont kimya şirketinin finansçıları, kendi şirketlerini analiz ederken finans dünyasına basit ama güçlü bir fikir kattılar: özsermaye kârlılığını (ROE) tek bir rakam olarak değil, üç bileşenin çarpımı olarak okumak.
ROE = (Net kâr ÷ Ciro) × (Ciro ÷ Toplam aktif) × (Toplam aktif ÷ Özsermaye)
Sade ama derin bir denklem. Her parça farklı bir hikayeyi anlatır:
- Birinci parça — Net kâr marjı. Şirket sattığı her birim mal veya hizmetten ne kadar kâr çıkarıyor? Bu rakam operasyonel ustalığın ölçüsüdür. Şirketin gündelik akışını ne kadar iyi yönetildiğini gösterir.
- İkinci parça — Aktif devir hızı. Şirket sahip olduğu her bir birim varlıktan ne kadar ciro üretiyor? Operasyonel verimliliğin ölçüsü, yani ne kadar kaynakla ne kadar iş çıkıyor?
- Üçüncü parça — Finansal kaldıraç. Şirket özsermayenin kaç katı varlık kullanıyor? Borçlanma yoluyla büyütülmüş risk: Şirket kullandığı kaynağı ne kadar anlamlı şekilde seçiyor (kredi vs özsermaye tercihi)
DuPont denkleminin güzelliği, analiz edeni, yüksek ROE’nin nereden geldiğini sormaya zorlamasıdır. %25 ROE etkileyici görünür. Ama bu rakam farklı şekillerde elde edilebilir:
- Yüksek marj × ortalama devir × ortalama kaldıraç → sağlıklı, sürdürülebilir bir iş
- Ortalama marj × yüksek devir × ortalama kaldıraç → operasyonel olarak çok verimli bir iş
- Ortalama marj × ortalama devir × yüksek kaldıraç → yüksek borçla şişirilmiş bir iş
Üçüncü senaryo 2008’de Lehman Brothers’da gördüğümüz tabloydu — gösterilen ROE etkileyiciydi, ama finansal kaldıraç katsayısı (borcun büyüklüğü kaynaklı olarak) 30’un üzerine çıktığı için her küçük dalgalanma özsermayeyi süpürebilir hale gelmişti.
Buradaki ders: bir oran size sadece “ne” olduğunu söyler, “neden”i söylemez. ROE’nin neden yüksek olduğunu bilmiyorsanız, o yüksek ROE size hiçbir şey anlatmıyor demektir.
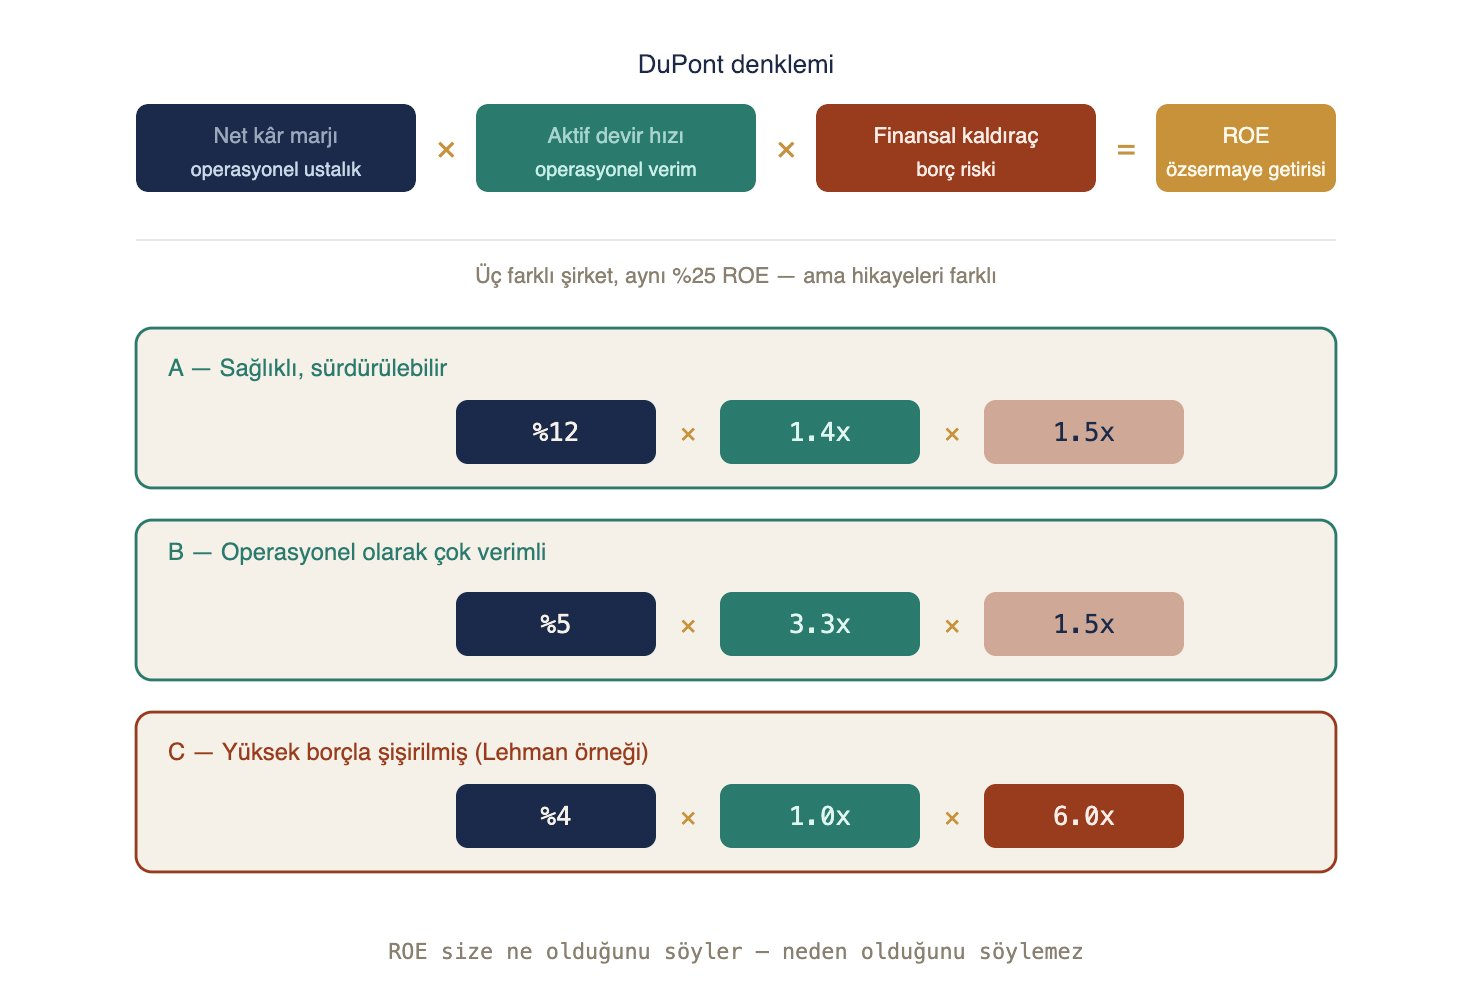
Özsermaye Kârlılığı (ROE): Hissedarın Aynası
ROE — özsermaye kârlılığı — hissedar açısından en doğrudan ölçüdür. Şirketin kazandığı her 1 TL net kârın, hissedarın koyduğu her 1 TL’ye düşen kısmını gösterir; ne kadar yatırdım, ne kazandım?
ROE = Net kâr ÷ Özsermaye
%15 ROE, hissedarın koyduğu paranın yıllık %15 getiri ürettiği anlamına gelir. Yüzeyde basit bir ölçü gibi görünür. Ama az önce DuPont parçalamasında gördük: Özsermaye karlılığı finansal kaldıraçla (borçla) da şişirilebilir. Bu nedenle ROE’yi yalnız okumak yanıltıcıdır. Yanına mutlaka iki şey eklenmeli:
- ROTA (aktif kârlılığı) — operasyonel verim ne kadar?
- Borç/özsermaye oranı — bu ROE ne kadar kaldıraçla üretiliyor?
ROE %25, ROTA %5 ve borç/özsermaye oranı 4:1 olan bir şirket, yüksek özsermaye getirisi sağlıyor görünür ama bu getirinin büyük kısmı borçla satın alınmıştır. Borçla satın alınan getiri, kötü günlerde aynı hızla kaybedilir.
Türkiye’de Kârlılık: Sektör Farkları ve Ortalama Rakam Tuzakları
BIST’te işlem gören şirketlere bakıldığında kârlılık metriklerinde büyük sektörel farklar görülür. Bankacılık sektörü genellikle %15-20 aralığında ROE üretir — ama bu, sektörün doğası gereği finansal kaldıraçla çalışmasından kaynaklanır. Otomotiv yan sanayide ROTA %8-12 makul kabul edilirken, gayrimenkulde aynı rakam çok daha düşük olur çünkü varlık tabanı muazzamdır.
Buradaki yaygın hata: tüm BIST şirketlerinin ortalamasına bakıp “ortalamanın altında” diye birini ucuz, “ortalamanın üstünde” diye birini pahalı bulmaktır. Sektör ortalamaları içinde değerlendirmek, kıyaslamayı anlamlı kılan tek yoldur.
Bir başka pratik konu: enflasyon. Türkiye gibi yüksek enflasyon ortamlarında nominal kârlılık rakamları yanıltıcı olabilir. %50 nominal ROE, enflasyon %45 ise gerçekte yalnızca %5 reel getiri demektir. TMS 29 (Yüksek Enflasyonlu Ekonomilerde Finansal Raporlama) uygulayan şirketlerin finansallarını okurken bu ayrımı yapmak gerekir; uygulamayanlar için ise nominal rakamı zihinsel olarak enflasyondan arındırmak.
Verimlilik mi, Geleceği Tüketmek mi? Kârlılığın Bir Diğer Yüzü
Yüksek kârlılık her zaman sağlıklı bir işaret değil. Bir şirket geleceği için yatırım yapmayı bırakırsa — Capex’i amortismandan düşük tutarsa, Ar-Ge’yi kısarsa, pazarlamayı durdurursa — kısa vadede kârlılık fırlar. Çünkü gider azalmış, varlık tabanı erimemiş ama henüz büyümemiştir.
Buna “süt sağma” (asset stripping) denir. Bir işin son verimli yıllarını çıkararak parayı çıkarmak. Burada önemli bir nüans var: Olgunlaşmış, doğal olarak yavaşlamış ve bu yüzden yeni yatırıma az ihtiyaç duyan bir iş — finans literatüründe “nakit ineği” (cash cow) denen sağlıklı yapı — anlamlı bir stratejidir. Coca-Cola’nın ana içecek işi ya da köklü bir markanın olgun ürünü böyledir; yüksek kârlılık gerçektir, çünkü işin kendisi onu destekler.
Süt sağma olarak andığımız, yani asıl tehlikeli olan yaklaşım, bu sağlıklı yapıyı taklit eden ama aslında geleceğini tüketen şirkettir. İş hâlâ yatırıma ihtiyaç duyarken yönetim yatırımı kasıtlı olarak keser, varlık tabanını eritir ve “bakın ne kadar kârlıyız” der. Finans dilinde buna süt sağma ya da varlık eritme (asset stripping) denir. Halka açık bir şirketin yönetimi bu yolu seçtiğinde, ROE ve ROTA birkaç yıl çok güzel görünür — ardından çöker.
İki durumu birbirinden ayırmak için kârlılık oranlarını her zaman üç şeyle birlikte okumak gerekir:
- Capex / Amortisman oranı — yatırım yatırım ihtiyacının altına düşmüş mü?
- Ar-Ge / Ciro oranı — sektör ortalamasının altında mı seyrediyor?
- Çalışma sermayesi trendleri — tedarikçi vadeleri aşırı uzatılmış, stoklar daraltılmış mı?
Bu üç sinyal birlikte ortaya çıkıyorsa, parlak kârlılık rakamları aslında geleceği tüketen bir yönetimin işareti olabilir.
🔄 Dönüşüm Perspektifi: Negatif Marj Her Zaman Başarısızlık mıdır?
Bu bölümün büyük kısmı şu mantıkla ilerledi: yüksek kârlılık iyi, düşük kârlılık endişe verici, negatif kârlılık ise alarm verir olarak sınıfladık. Bu çoğu zaman, çoğu işletme için doğru bir bakış açısıdır.
Ama dönüşüm dönemleri tam burada hikayeyi alt üst eder.
Uber 2009’da kuruldu. 2019’da halka arz olduğunda hâlâ kâr etmiyordu. Spotify 2008’de kuruldu, halka arzı 2018’de yapıldı ve uzun yıllar zarar açıkladı. Birçok yazılım servisi şirketi — Salesforce, Zoom, Workday — büyüme yıllarında bilinçli olarak kâr marjını sıfırın altına çekti. Tesla’nın zarar dönemi en inançlı yatırımcısını dahi ürküttü.
Bu şirketler kötü mü yönetildi? Hayır. Strateji belirgindi: önce pazar payı kazan, ağ etkisi yarat, müşteri sadakati kur — sonra fiyatlandırma gücünü kullanarak kârlılığa geç. Klasik finansal analiz onlara çok yüksek not veremez. Ama klasik finansal analizin baktığı yer eski iş modeli olur. Yeni iş modelleri, kârlılığın bilinçli olarak ertelendiği bir yatırım dönemi gerektirir.
Aynı dönemde aynı yolu deneyen WeWork (bizdeki Workinton, Kolektif House benzeri paylaşımlı ofis iş modeli) ise çöktü. Çünkü WeWork’ün negatif marjı bir yatırım değil, yapısal bir hastalıktı: ofis kiralama işinin doğası gereği yüksek sabit maliyetlerle uzun vadeli kontratlara giriyordu, ama gelirleri kısa vadeli, değişken ve kırılgandı. Şirket büyüdükçe negatif marj da büyüdü. “Pazar payı kazanma” hikayesi, gerçek bir geleceğe değil, sürdürülmesi zor bir dengeye dayanıyordu.
Stratejik negatif marj ile yapısal negatif marj arasındaki fark, rakamların kendisinde görünmez. Sorulması gereken soru şudur: Marj neden negatif? Eğer cevap “şu anda pazar payı için yatırım yapıyoruz ve birim ekonomisi pozitif” ise, bu Uber/Spotify örüntüsü. Eğer cevap “büyüdükçe zararımız büyüyor” ise, bu WeWork örüntüsü. Birinci durumda kârlılık bir gün gelir. İkincisinde gelmez — büyüklük zaten sorunun kendisidir.
Bu nedenle modern bir yatırımcının kârlılık analizinde sorması gereken iki soru var: (1) Şirket bugün ne kadar kârlı? (2) Bu kârlılık eğrisinin yönü ne ve nedenleri?
Birinci soruya gelir tablosu ve oranlar cevap verir. İkinci soruya cevap verebilmek için şirketin stratejisini, sektörün dinamiklerini ve birim ekonomisini anlamak gerekir. İşte burası, klasik analizden modern, dönüşüm-duyarlı analize geçiş noktasıdır.
Klasik finansal analiz — marjlar, ROTA, ROE, DuPont — vazgeçilmez kalmaya devam ediyor. Şirketin bugünkü gerçeğini anlatıyor. Ama gerçeğin tek başına yetmediği dönemlerden geçiyoruz. Bu rakamların arkasındaki stratejik hikayeyi okumayan bir analiz, yeni dünyada güvenilir bir rehber olamıyor.
Bir sonraki bölümde verimlilik ve likidite oranlarına geçiyoruz: bir şirket çalışma sermayesini ne kadar iyi yönetiyor, kısa vadeli yükümlülüklerini ödeyebilecek mi — ve aynı oranların farklı sektörlerde neden tamamen farklı anlamlara geldiği.
Yalçın Arsan — Mayıs 2026
Bu seri, klasik finansal analiz çerçevelerini temel alarak, gerçek dünya örnekleri ve sektör deneyimiyle zenginleştirilmiştir.
Altıncı bölüm
Kağıt Üstünde Sağlıklı, Gerçekte Sıkışık Şirketler: Verimlilik ve Likiditeyi Anlamak
Şirket Analizi serisinin altıncı bölümü: Kârlı bir şirketin neden aynı anda nakit sıkışması yaşayabildiği — verimlilik oranları (stok devir hızı, DSO, DPO ve bunları birleştiren nakit dönüşüm döngüsü/CCC), likidite oranları (cari oran, asit-test, nakit oranı), aynı rakamın sektöre göre neden farklı anlamlar taşıdığı (süpermarket vs üretici vs inşaat vs SaaS), Türkiye'de enflasyon ve kur katmanı, ve işletme sermayesinin bir maliyetten rekabet silahına dönüşmesi (Amazon'un negatif CCC'si, Tesla'nın 2021'de −26 güne inen ama 2025'e doğru +13'e normalleşen döngüsü).
Bu bölümü ayrı sayfada okuyunŞirket Analizi Serisi — Bölüm 6: Şirket analizi serimizin altıncı bölümünde, önceki iki bölümde tanıştığımız kârlılık ve nakit akışı kavramlarının daha derinine iniyoruz: Kârlı görünen bir şirket, aynı zamanda ödeme günü geldiğinde para bulamayan bir şirket olabilir mi? Evet, olabilir — hem de sık sık. Verimlilik ve likidite oranları, tam bu ihtimali gün yüzüne çıkaran araçlar.
Bir şirket düşünün: Yıl sonu bilançosu güçlü, gelir tablosunda net kâr pozitif, hatta yatırımcı sunumlarında “borcumuz aktiflerimizin çeyreğinden az” diye gururla bahsediliyor. Ama aynı şirketin muhasebe müdürü, Aralık ayının son haftası maaş bordrosunu ödeyip ödeyemeyeceklerine bakmak için gecenin bir yarısı hesap tabloları açmak zorunda kalıyor…
Bu çelişkili değil, tam tersi yaygın bir tablo. Çünkü kârlı olmak ile nakit ödeme gücüne sahip olmak sanıldığından çok daha farklı iki durum. Bir işletme kâr ediyor olabilir; ama bu kâr alacaklarda bekleyen çeklerde, depoda oturan stoklarda, ya da tahsil süresi uzayan bir müşteride sıkışmış olabilir.
Bu bölüm, bu sıkışmayı görmenin araçlarıyla ilgili. Verimlilik ve likidite oranları, bir şirketin kâğıt üzerindeki sağlığı ile gerçek durumu arasındaki farkı gösterir. Bir yatırımcı için erken uyarı sistemidir; bir yönetici için ise en kritik hataları önleyebilecek bir gösterge.
Verimlilik Oranları: Şirket Kaynaklarını Ne Hızda Döndürüyor?
Verimlilik oranları — literatürde “activity ratios” olarak geçer — bir şirketin sahip olduğu varlıklarla ne kadar iş çıkardığını ölçer. Bölüm 5’te DuPont analizinde “aktif devir hızı” adını verdiğimiz kavramın arkasında bu oranlar var.
Üç temel oran özellikle önemli: stok devir hızı, alacak tahsil süresi ve borç ödeme süresi. Bu üçünü bir arada okursak nakit dönüşüm döngüsüne ulaşırız — ve bu bir işletmenin nakit sağlığının belki de en iyi göstergesidir.
Stok Devir Hızı
Stok devir hızı, bir işletmenin stoğunu yılda kaç kez döndürdüğünü gösterir:
Stok devir hızı = Satılan malın maliyeti ÷ Ortalama stok
Yüksek stok devir hızı hemen her sektörde iyidir — para stokta durmak yerine ticaretin içinde durur. Ama sektör bağlamı olmadan yorum yapmak yanıltıcı olur: Bir süpermarket zinciri yılda 20-30 kez stoğunu döndürebilir; bir ağır sanayi üreticisi 4-5 kez döndürüyorsa gayet başarılıdır. Aynı 5x devir hızı süpermarkette alarm verirken, sanayide normal sayılır. Aynı oranı gün bazında da ifade edebiliriz:
Stokta bekleme günü = 365 ÷ Stok devir hızı
Yani stok 50 gün depoda oturuyorsa, satılan malın maliyeti bazında nakit o noktada 50 gün sıkışmış demektir.
Stok bekleme günü yıllar içinde artıyorsa iki olasılık var: ya talep düşüyor ve ürün elde kalıyor, ya da şirket geleceğe dönük bir birikim yapıyor. Birincisi risk, ikincisi tercih. İki durumu ayırmak için stoğun kompozisyonuna (hammadde, yarı mamul, mamul) bakmak gerekir. Mamul stoğu şişiyorsa satış tarafı zorlanıyor demektir; hammadde artıyorsa şirket üretim planlıyor anlamına gelir.
Alacak Tahsil Süresi (DSO - Days Sales Outstanding)
Alacak tahsil süresi, satışın gerçekleşmesinden paranın kasaya girmesine kadar geçen ortalama gün sayısıdır:
DSO = (Ticari alacaklar ÷ Ciro) × 365
DSO’nun artması, müşterilerin geç ödediği ya da tahsil edilemeyecek alacakların birikmeye başladığı anlamına gelir. B2B modelde 60-90 gün normal, perakendede birkaç gün, kamu ihalelerinde 120+ gün olabilir — yine sektör bağlamı belirleyici.
Türkiye’nin belirli sektörleri için DSO ayrı bir hikayedir. Kamu tedarikçileri ya da büyük müteahhitlere hizmet veren KOBİ’ler için tahsilat süresi genelde uzundur — ve dövizle çalışılıyorsa, uzayan tahsilat kur riski ile birleşerek tehlikeli hale gelir. Bir şirketin DSO’sunu değerlendirirken müşteri portföyünün nasıl dağıldığını düşünmek gerekir.
Borç Ödeme Süresi (DPO - Days Payable Outstanding)
Borç ödeme süresi (yukarıdaki metriğin tam tersi) o işletmenin tedarikçilere ortalama kaç günde ödediğini gösterir:
DPO = (Ticari borçlar ÷ Satılan malın maliyeti) × 365
DPO doğası gereği ters okunur: yüksek DPO — yani daha uzun ödeme süresi — kısa vadede nakit rahatlığı sağlar. Şirket tedarikçisinin parasını kullanarak kendi operasyonunu finanse ediyor gibidir. Ama bu iki ucu keskin bir bıçaktır; sürekli uzayan DPO tedarikçi ilişkisini bozar, iyi tedarikçiyi kaybeder, sonunda kimse mal vermemeye başlar.
Sağlıklı bir DPO seviyesi sektöre göre değişir: FMCG üreticilerinde 30-45 gün, inşaatta 90-180 gün, servis sektöründe çok daha kısa. Kritik olan trend: bir şirketin DPO’su yıllar içinde tutarlı biçimde uzuyorsa — özellikle rakiplerinden farklı bir hızda — nakit sıkışmasının işareti olabilir.
Nakit Dönüşüm Döngüsü (CCC - Cash Conversion Cycle)
Üç oranı bir araya getirdiğinizde nakit dönüşüm döngüsüne (CCC) ulaşırsınız:
CCC = Stok bekleme günü + DSO − DPO
Bu formül şu soruya cevap verir: Şirket bir birim nakit harcayıp bir birim nakit geri alana kadar kaç gün geçiyor?
Örnek: Stokta 60 gün bekleyen, müşteriden 45 günde tahsil eden, tedarikçiye 30 günde ödeyen bir üretici için CCC = 60 + 45 − 30 = 75 gün. Yani şirket her operasyonel döngüsünde 75 gün boyunca kendi parasıyla işi finanse etmek zorunda.
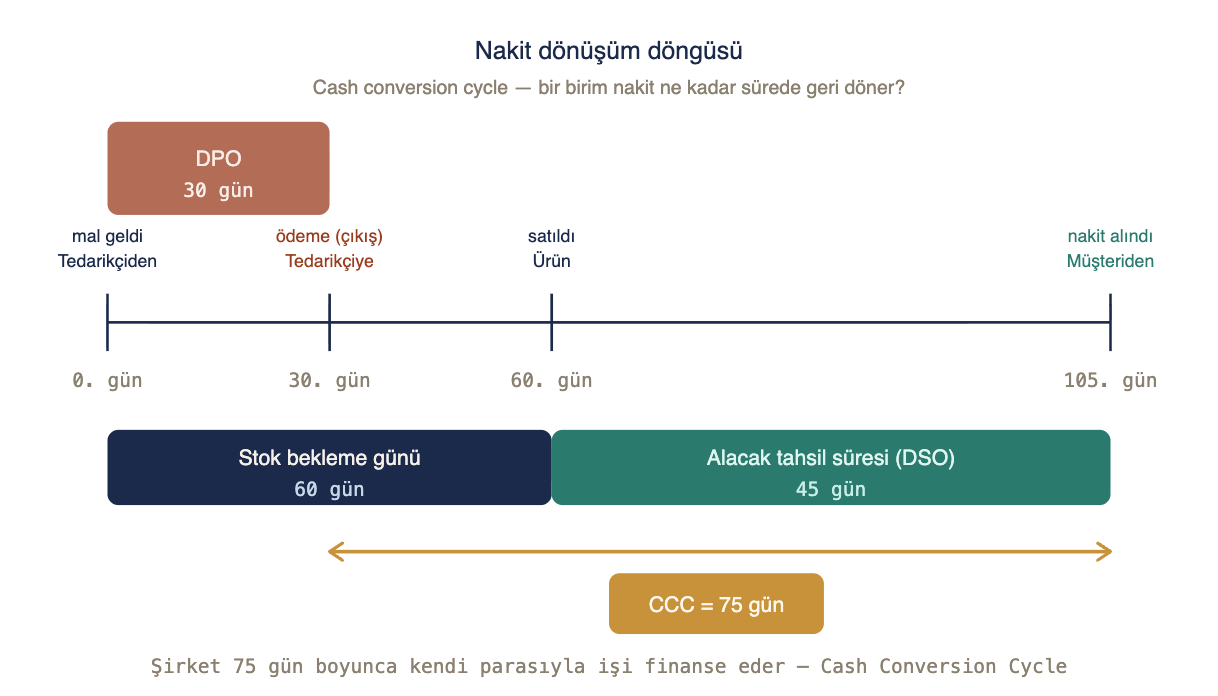
Bir işin CCC’si ne kadar kısa olursa, o kadar az işletme sermayesi bağlar — dolayısıyla o ölçüde borç (kredi) ya da özsermaye ile büyüyebilir. Süpermarketlerin avantajı budur: müşteriden peşin alıp tedarikçiye 30 günde öder, stokları hızlı döner. Genelde negatif CCC’yle çalışırlar — yani müşterinin parası, tedarikçinin ödemesinden önce ellerine ulaşır. Şirket büyüdükçe nakit tabanı da büyür. Bu bir iş modelidir, nakit dönüşünü iyi yönetmenin ödülüdür.
Likidite Oranları: Şirket Kısa Vadede Borçlarını Ödeyebilir mi?
Verimlilik oranları “ne hızda döndürüyor” sorusunu sorarken, likidite oranları “yakın vadede ödeyebilir mi” sorusunu sorar. Bu iki metrik birbirini tamamlar.
Cari Oran
Cari oran, en yaygın likidite göstergesidir:
Cari oran = Dönen varlıklar ÷ Kısa vadeli yükümlülükler
Klasik yorum: 1.0’ın üzeri olumludur, 2.0 civarı sağlıklıdır, altı endişe vericidir. Yine bu yorum sektörden bağımsız düşünülemez. Süpermarket 0.7 cari oranla gayet iyi çalışabilir çünkü müşteriden peşin nakit alır ve stoğunu hızlı döndürür. Aynı 0.7 cari oranla çalışan bir üretici sıkışma içindedir. Rakam aynı, hikaye çoğu zaman farklıdır.
Asit-Test (Quick Ratio)
Asit-test, cari orandan bir adım daha ihtiyatlıdır. Stoğu dışarıda bırakır:
Asit-test = (Dönen varlıklar − Stoklar) ÷ Kısa vadeli yükümlülükler
Neden stok dışarıda bırakılır? Çünkü stok, en likit olmayan dönen varlıktır. Panik (sıkışık) dönemlerde hızla nakde çevrilemeyebilir, çevrilse de büyük indirimlerle satılır. Asit-test rakamı, “yarın kredi verenler kapıya dayansa, bunu ödeyecek gücüm var mı?” sorusunun gerçekçi yanıtıdır.
Genel kural: asit-test 1.0’ın üzerinde olmalıdır. Perakende ve gıda için 0.5-0.7 makul; imalat için 1.0-1.5 aranır; hizmet sektöründe stok zaten yok denecek kadar azdır.
Nakit Oranı
Nakit oranı en katı likidite testidir:
Nakit oranı = (Nakit + Nakit benzerleri) ÷ Kısa vadeli yükümlülükler
Alacaklar bile dışarıda tutulur. Sadece elde ne kadar nakit / borç var? Bu oranın yorumu zordur — çünkü çok yüksek nakit oranı da her zaman iyi değildir, atıl (boşuna yatan) nakit anlamına da gelebilir. Ancak trendi izlemek önemli: Bir şirkette nakit oranı yıllar içinde tutarlı biçimde düşüyorsa, o şirketin likiditesi fark edilmeden eriyor olabilir.
Sektör Farkları: Rakam Aynı, Anlam Farklı
Bu bölümün belki de en önemli mesajı şudur: verimlilik ve likidite oranları, sektör bağlamı olmadan yorum yapılamaz. Aynı 1.2 cari oranı, farklı iki şirket için tamamen farklı öyküler anlatabilir. Birkaç somut örnek verelim:
Süpermarket / hızlı tüketim perakendesi. Cari oran 0.7-0.9, asit-test 0.3-0.5, negatif CCC. Bu profil sağlıklıdır çünkü nakit çok hızlı döner. Migros’un ya da BIM’in likidite oranlarına klasik ölçütlerle bakan biri “batmak üzere” der; oysa bu şirketler nakit üretme makineleridir.
Beyaz eşya / dayanıklı tüketim üreticisi. Cari oran 1.5-2.0, asit-test 1.0-1.3, CCC 60-90 gün. Bu profilde stok ve alacak taşımak zorunludur; işletme sermayesi ciddi bir yük olur. Cari oran 1.5 altına düşerse dikkat gerekir.
İnşaat / taahhüt. Cari oran 2.0-3.0 görünebilir, ama bunun büyük kısmı proje stokları (yarı bitmiş konut, arsa) ve uzun vadeli alacaklardır. Nakit oranı çoğu zaman çok düşüktür. Kağıt üstünde çok likit görünen bir inşaat şirketi, projelerin gecikmesiyle bir gecede nakit sıkışmasına düşebilir. Türk inşaat sektörünün 2018 sonrası hikayesi bunun tam da örneğidir.
Bankacılık ve finansal kuruluşlar. Yukarıdaki oranlar hemen hemen anlamsız — çünkü onların “dönen varlığı” krediler, “kısa vadeli yükümlülüğü” mevduattır. Bankalar için ayrı ölçütler (sermaye yeterliliği, likidite karşılama oranı) kullanılır.
Yazılım ve SaaS (software as a service) şirketleri. Stok yok, alacaklar sınırlı (peşin ya da kredi kartıyla ödeniyor), çoğu zaman abonelik gelirini önden alıyor. CCC ciddi biçimde negatif olabilir — yani müşteri parasıyla operasyon finanse edilir. Bu modelin ödülü büyümenin ekstra sermaye gerektirmemesidir.
Netflix’in ilk dönemleri, Spotify, ve üyelikli iş modellerinin çoğu bu mantığa dayanır.
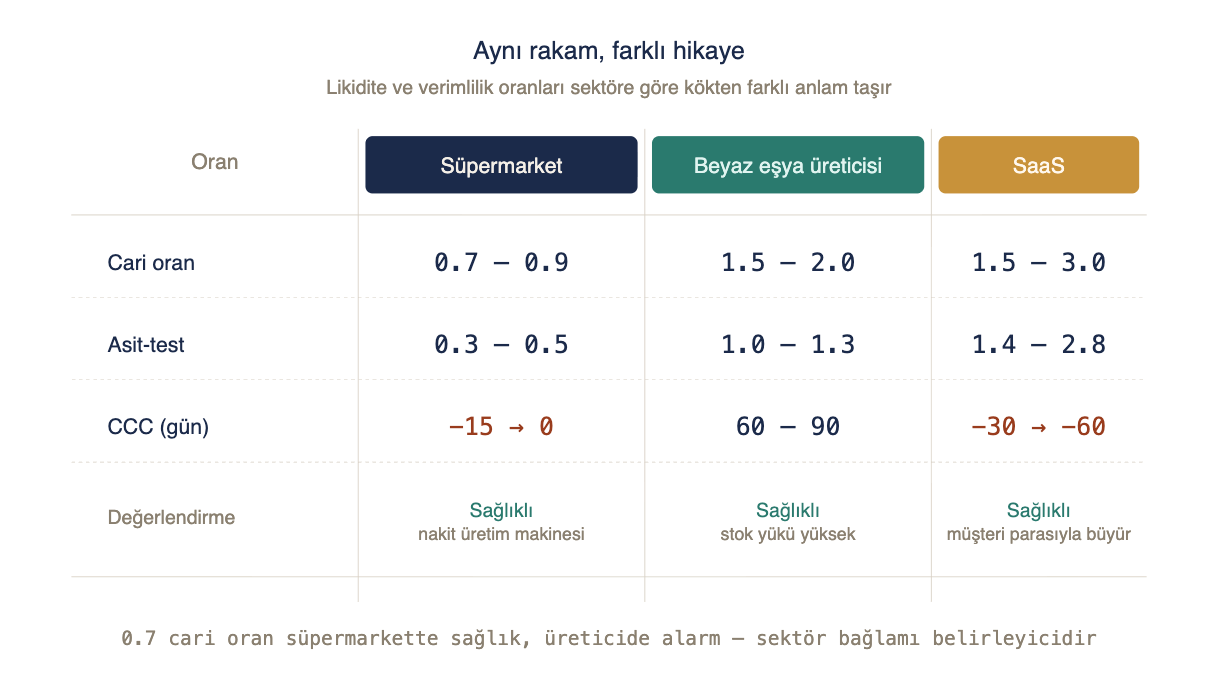
Türkiye Bağlamında Ek Bir Katman: Enflasyon ve Kur
Türkiye gibi yüksek enflasyon ve kur oynaklığı olan ekonomilerde verimlilik oranları başlı başına yeterli olmaz. Şu iki soruyu da mutlaka sormak gerekir:
Alacaklar hangi para biriminde? Türk lirası cinsinden 90 gün vadeli bir alacak, yüksek enflasyon ortamında reel değerini hızla kaybeder. DSO’su 90 gün olan bir şirketin gerçek verimliliği, ideal olan 30 gün DSO’ya sahip bir şirketten çok daha düşüktür — enflasyon farkı reel getiriyi eritir.
Borçlar hangi para biriminde? Kur şoku dönemlerinde döviz cinsi borç bir gecede lira karşılığı fırlayabilir. Kağıt üstünde makul görünen bir cari oran, kur şoku sonrası hızla altına düşebilir. Bir şirketin döviz varlık-yükümlülük dengesini (mismatch) analiz etmek, likidite oranlarını okumaktan bile önemlidir.
Bu iki soruya cevap bulmak için finansallarda dipnotları okumak gerekir. Genellikle “Finansal Araçlar” ya da “Kur Riski” başlıklı dipnotta şirketin döviz pozisyonu detaylı verilir.
🔄 Dönüşüm Perspektifi: İşletme Sermayesi Modelinin Kendisi Rekabet Aracı Haline Geldiğinde
Klasik finansal analiz, işletme sermayesini kaçınılmaz bir maliyet olarak görür. İşi yürütmek için stok tutmak zorundasınız, alacak taşımak zorundasınız, bu size finansman maliyeti bindirir. Verimlilik oranlarıyla bu maliyeti minimize etmeye çalışırsınız.
Ama son yirmi yılda ortaya çıkan yeni iş modelleri, işletme sermayesini bir maliyet olmaktan çıkarıp bir rekabet silahına dönüştürdü.
Amazon’un 1990’ların sonundaki devrimi bu mantık üzerine kuruluydu. Müşteri kredi kartıyla sipariş verir vermez ödeme Amazon’a geçerdi — anında nakit. Ama Amazon o siparişin bedelini tedarikçisine 45, hatta 60 gün sonra öderdi. Yani her satış, satıştan önce tedarikçiden nakit alan bir işlem haline geldi. Nakit dönüşüm döngüsü negatif oldu. Bu, sadece bir muhasebe kolaylığı değil, büyümeyi finanse eden bir mekanizmaydı: Amazon büyüdükçe cebine daha çok tedarikçi nakiti giriyordu, bu nakit yeni büyümeyi finanse ediyordu, döngü kendi kendini besliyordu.
Yirmi yıl sonra aynı mantık yayıldı: Netflix, Spotify, Uber Eats, Getir gibi tüm abonelik ve platform işletmeleri müşteriden önden nakit alıyor, tedarikçi ya da içerik sağlayıcıya sonra ödüyor. Toyota’nın “just-in-time” stok yönetimi, aynı fikrin fiziksel üretim tarafına uyarlanmış hali oldu: en son ana kadar stok tutma.
Otomotivde Tesla Etkisi: Klasik Bayi Modelinden Müşteriye Doğrudan Satışa
Otomotiv sektörü, işletme sermayesinin en ağır olduğu sektörlerden biri olarak bilinir. Geleneksel bir OEM (Volkswagen, Toyota, Ford) bayi ağıyla çalışır. Fabrikadan çıkan araç bayiye satılır, bayi araç için finansman kullanır, araç showroom’da haftalarca — hatta aylarca — bekler. Sonra tüketici arabayı alır ve bayi teslimat sırasında ödemeyi yapar. Bu döngüde OEM’in nakit dönüşümü çoğunlukla pozitiftir ama iş modeli boyunca stok ve finansman maliyeti tüm zincirde yer alır. Nitekim Nikkei Asia’nın hesaplamalarına göre Toyota’nın nakit dönüşüm döngüsü tipik olarak +31 gün, Volkswagen’in ise finansal operasyonlar hariç +74 gün civarında.
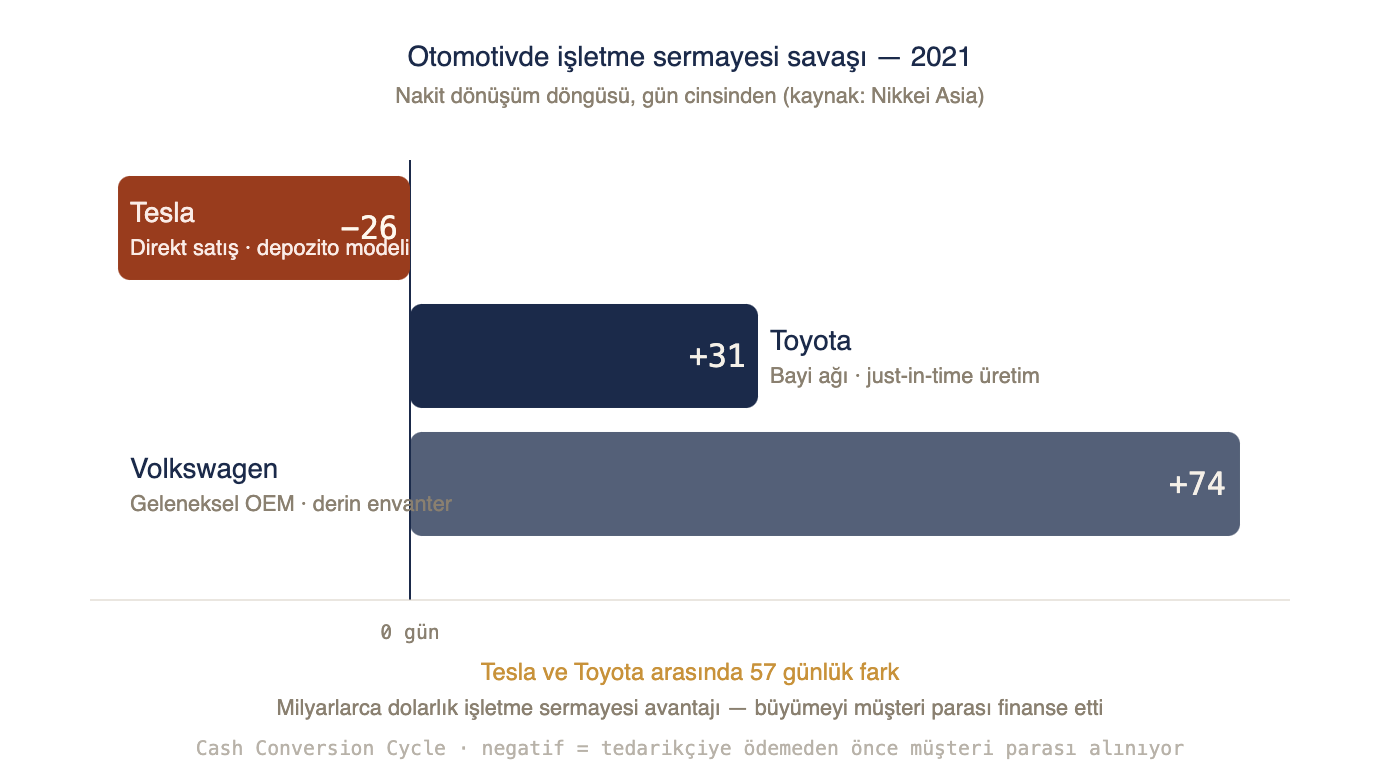
Tesla, sektöre başka bir mantık taşıdı. Doğrudan satış modeli — bayi ağı yok, showroom’da hazır stok yok. Müşteri online sipariş verir, depozito öder (1.000-5.000 dolar aralığında), araç üretilir ve teslim edilir. Yani naktin bir kısmı, üretimden önce, kalanı da teslimattan hemen önce Tesla’ya girer; ödenmemiş sermaye tedarikçiye gitmeden önce müşteriden alınır. 2021’de Tesla’nın nakit dönüşüm döngüsü eksi 26 güne kadar düştü — otomotiv sektöründe neredeyse eşi görülmemiş bir rakam. Toyota +31 gün ile çalışırken Tesla −26 günde çalışıyordu. Aradaki 57 günlük fark, milyarlarca dolarlık işletme sermayesi avantajına dönüşüyordu. Tesla’nın büyüme yıllarında ek dış finansmana çok az başvurmasının teknik açıklaması burada saklı — büyümeyi müşterinin parası finanse ediyordu.
Ama işin ilginç yanı şurada: avantaj kalıcı olmadı. 2022’de Tesla’nın CCC’si −2 güne düştü, 2023’te +9, 2024’te +15, 2025’te +13 güne yerleşti.
Neden? Birkaç faktör bir arada: Model 3 ve Model Y beklenti listeleri kısaldı (yani depozito ile teslimat arasındaki süre daraldı), rekabet arttığı için hızlı teslimat baskısı doğdu, ve Çinli EV üreticileri (BYD, NIO) dahil bazı pazarlarda tüketicinin bekleme sabrını sıfıra indirdi. Tesla hâlâ Toyota veya VW’den çok daha iyi ama beş yıllık kıyaslamada bir zamanki devasa üstünlüğü azaldı.
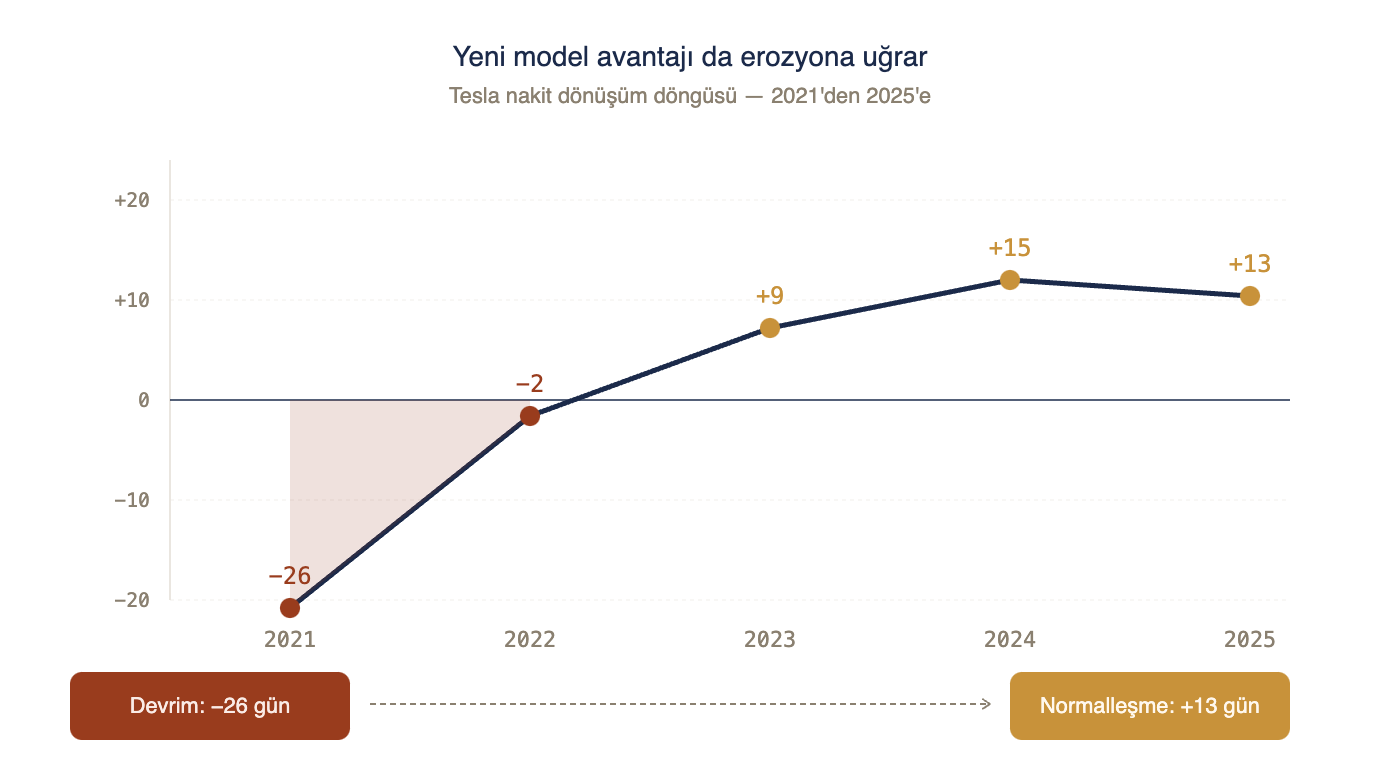
Bu hikayenin dönüşüm perspektifi açısından ana dersi iki katmanlı:
- Birincisi: yeni bir iş modeli klasik oranları anlamsız kılabilir — Tesla’nın −26 günlük CCC’si klasik finansal analizin sözlüğünde şu ana kadar yoktu. Ama gerçek bir örnek; demek ki olabiliyor!
- İkincisi: her yeni iş modelinin avantajı kalıcı değil. Rekabet yeni normal haline geldikçe farklı, tüketici alışkanlıkları değiştikçe erozyona uğrar. Bugün Tesla’nın avantajı azalırken Çin’deki bazı üreticiler tüketici depozito modelini daha agresif kullanmaya başlıyorlar. Yani dönüşüm perspektifi sadece bir kereye mahsus bir bakış değil — sürekli yenilenen bir sorgulama.
Buradaki dönüşüm perspektifi şu: klasik analiz bir şirketin “cari oranı 0.7, alarm!” derken, o şirket aslında bilinçli olarak negatif işletme sermayesiyle çalışan, sektörünü bu modelle yeniden tanımlayan bir işletme olabilir. Analiz yapan kişi eğer bunu görmüyorsa, “sıkışık” dediği şirket aslında ustalıkla büyüyor olabilir.
Ama tersi de doğru olabilir: Bir işin klasik ölçütleri sağlıklı görünse bile, iş modeli negatif işletme sermayesine kaymış, sahip olduğu avantajlar rakipleri tarafından ortadan kaldırılmış olabilir. Geleneksel bir perakendeci “cari oranımız 1.8” derken bu durum hiç fena görünmez — ama aynı sektörde negatif CCC ile çalışan bir e-ticaret rakibi, aynı büyümeyi çok daha az sermaye ile başarır. Sonuç: birkaç yıl içinde geleneksel perakendeci fiyat rekabetinde ayakta kalamaz, çünkü rakibin sermaye kullanma maliyeti çok düşüktür.
Bu nedenle modern bir analiz iki katmanlı yapılır:
- Şirketin verimlilik ve likidite oranları klasik ölçütlerde nasıl görünüyor?
- İş modelinin doğası bu ölçütlerin ne anlama geldiğini değiştiriyor mu?
Birinci soruya bilanço ve gelir tablosu yeter. İkinci soruya cevap vermek için şirketin nasıl para kazandığını, müşteri-tedarikçi ilişkilerinin nasıl kurulduğunu, ödeme ve tahsilat mekaniğini anlamak gerekir. Bölüm 5’in son satırında öne sürdüğüm savı tekrarlayacağım: Sadece sayıların arkasındaki iş modelini okumayan bir finansal analiz, artık yeterli değil.
Bir sonraki bölümde sermaye yapısı ve değerlemeye geçiyoruz: bir şirketin borç-özsermaye dengesi neyi söyler, aynı iş neden farklı fiyatlanır, ve fiyat/kazanç ve DCF gibi araçlar ne kadar güvenilirdir?
Yalçın Arsan — Temmuz 2026
Bu seri, klasik finansal analiz çerçevelerini temel alarak, gerçek dünya örnekleri ve sektör deneyimiyle zenginleştirilmiştir.
Yedinci bölüm
Bu Şirket Ucuz mu, Pahalı mı? Sermaye Yapısını ve Değerlemeyi Anlamak
Şirket Analizi serisinin yedinci bölümü: Sermaye yapısı ve kaldıraç — borç/özsermaye oranı, borç oranı, faiz karşılama oranı (GM'nin 2024-2026 arasında keskin düşen faiz karşılama oranı); değerleme — defter değeri vs piyasa değeri, F/K oranı, net aktif değeri (Tesla'nın P/B 17x'i); DCF'in sınırları; Türkiye'de döviz borcu ve enflasyon muhasebesinin değerleme çarpanlarını nasıl çarpıttığı; ve dönüşüm perspektifi — Tesla/Toyota/Volkswagen üçlüsünde düşük F/K gerçekten ucuzluk mudur?
Bu bölümü ayrı sayfada okuyunŞirket Analizi Serisi — Bölüm 7: İlk dört bölümde şirketin üç temel mali tablosunu okumayı öğrendik; bilanço, gelir tablosu, nakit akış tablosu. Beş ve altıncı bölümde bunları yorumlamaya geçtik: bir şirket ne kadar kârlı, ne kadar verimli çalışıyor, kısa vadeli borçlarını ödeyebiliyor mu? Bu bölümde soruyu bir kez daha değiştiriyoruz: Bu şirket nasıl finanse ediliyor, ve piyasa ona ne kadar değer biçiyor?
Bölüm 5’te bir şirketin özsermaye kârlılığının (ROE) kaldıraçla nasıl şişirilebileceğini görmüştük. Burada soruyu tersine çeviriyoruz: bu kaldıraç ne kadar olmalı, ne zaman tehlikeli hale gelir. Aynı derecede önemli bir konu daha: Bu şirketin hissesi gerçekten “ucuz” mu, yoksa öyle mi görünüyor?
İki şirket düşünün. Biri devasa bir fabrika ağına, binlerce çalışana sahip; piyasa değeri yüksek görünüyor ama bilançosunun altında yüksek faizli borç birikmiş. Diğeri küçük, sade, borcu neredeyse yok — ama piyasa ona pek ilgi göstermiyor, hissesi yıllardır aynı seviyede sıkışmış. Hangisi daha “değerli”? Bu sorunun cevabı, çoğu zaman göründüğünden daha muğlak olabilir.
Bu bölüm iki ayrı ama birbirine bağlı soruyu ele alıyor: Bir şirket varlıklarını nasıl finanse etmeli (sermaye yapısı), ve bir şirketin gerçek değeri nasıl ölçülür (değerleme)? İkisi de aynı temel dinamikten besleniyor: Kâğıt üzerindeki rakam ile piyasanın gördüğü gerçek arasındaki fark.
Sermaye Yapısı: Borç mu, Özsermaye mi?
Bir şirketin varlıklarını finanse etmenin iki yolu var: sahiplerin koyduğu para (özsermaye) veya dışarıdan alınan borç. Bu ikisinin birbirine oranı, literatürde sermaye yapısı veya kaldıraç (gearing) olarak geçer.
Şirketler neden kendi parası dururken borçlanır? Cevap kaldıraç etkisinde. Bölüm 5’te DuPont analizinde gördüğümüz gibi, ROE’nin üçüncü bileşeni finansal kaldıraçtı — özsermayenin kaç katı varlık kullanıldığı. Eğer bir şirket %8 maliyetle borçlandığı parayı işine yatırıp %15 aktif kârlılığı (ROTA) üretebiliyorsa, aradaki fark doğrudan ortakların kârına eklenir — tek kuruş ek sermaye koymadan ROE büyür.
Ama bu mekanizma iki yönlü çalışır. İşler iyi giderken getiriyi büyütür, faaliyet kârı küçük bir darbe aldığında özsermayeyi aynı hızla eritir. Ve en kritik fark şurada: hissedara temettü ödemek yönetimin tercihiyken, borcun faizini ve anaparasını zamanında ödemek yasal bir zorunluluk. Kârlı bir şirket bile, borcunu ödeyemezse bir gecede tasfiye masasına düşebilir.
Sermaye Yapısını Ölçmek: Üç Ölçüt
Bir şirketin sermaye yapısını değerlendirirken üç ölçüt öne çıkar.
Borç/Özsermaye Oranı. Toplam Borç ÷ Özsermaye. Dışarıdan borç verenlerin şirkete koyduğu her 1 birime karşılık, hissedarların ne kadar koyduğunu gösterir. Bu oranın “sağlıklı” seviyesi sektöre göre değişiyor: Teknoloji sektörü genel olarak öz sermaye ağırlıklı çalışır (D/E - debt/equity oranı ortalama 0,3x civarında — yazılım şirketlerinde bu neredeyse sıfıra yaklaşır). Gayrimenkul geliştirmede D/E 3-4x normal kabul edilir; bir GYO ya da müteahhit bu seviyede borçlanıyorsa sektör mantığına uygun davranıyor demektir.
Otomotiv sektörüne baktığımızda ise ilginç bir tablo çıkıyor: dört geleneksel üretici arasında bile D/E oranı 1,08’den (Toyota) 4,19’a (Ford) kadar dört kata varan bir yelpazede dağılıyor — Volkswagen 1,48, General Motors 2,04 ile ortada. “Otomotiv = yüksek kaldıraç” genellemesi yapmak zor; asıl belirleyici üreticinin finansman stratejisi. Toyota’nın onlarca yıldır süregelen muhafazakâr nakit yönetimi ile Ford’un tüketici finansmanı kolunu da bilançosuna dahil eden agresif kaldıracı, aynı sektörde iki farklı felsefeyi temsil ediyor.
Tesla ise bu tabloyu (beklenenin tam tersi yönde) ilginçleştiriyor. Sektörün en “radikal” oyuncusunun borca en az başvuran şirket olduğunu düşünmek kolay değil; ama rakam öyle söylüyor: Tesla’nın D/E oranı sadece 0,19 (Şubat 2026’da 0,10’a kadar inmişti), sektör medyanının (0,46 — medyan, ortalamadan farklı olarak uç değerlerden etkilenmeyen “ortadaki” rakamı ifade ediyor) yarısından az, kendi 10 yıllık medyanının (0,41) da altında. Tesla büyürken bankalardan borç almak yerine — Bölüm 6’da gördüğümüz negatif işletme sermayesi modeliyle de örtüşen bir refleksle — piyasadaki güvenini doğrudan hisse ihracına çevirdi; borçla değil, özsermayeyle büyüdü. “Tesla, kaldıracı sonuna kadar kullanan bir devrimci olmalı” sezgisi, rakama bakılmadan kurulmuş bir varsayım oluyor — gerçek tam tersi yönde.
Borç Oranı. Toplam Borç ÷ Toplam Aktifler. Şirketin varlıklarının yüzde kaçının borçla finanse edildiğini gösterir. Genel kabul gören eşik, bu oranın %50-60’ı aşması ve yıllar içinde sürekli yükselmesi — bu, bir şirketin tehlikeli bir patikaya girdiğinin erken işareti sayılır.
Faiz Karşılama Oranı. Faaliyet Kârı (EBIT) ÷ Ödenen Faiz. Belki üçünün en kritiği: şirketin operasyonel kârının, borç faizlerini kaç kez karşılayabildiğini gösterir. Oranın 2’nin altına inmesi uyarı sayılır; 1’in altına düşmesi, şirketin faiz ödemek için varlık satmak ya da yeni borç aramak zorunda kaldığı anlamına gelir.
Bu oranın tek yıllık rakamdan çok, trend olarak okunması gerektiğini gösteren güncel bir örnek: General Motors’un faiz karşılama oranı Eylül 2024’te 15,31 gibi çok sağlıklı bir seviyedeyken, art arda gerileyerek Mart 2026’da 4,95’e düştü. Rakamın kendisi hâlâ “2’nin altı” alarmına girmiyor, ama yön çok net ve hızlı. Aynı dönemde Ford’un oranı 6,5 civarında, 10 yıllık medyanının üzerinde, daha istikrarlı seyretti. İki üreticinin aynı makroekonomik ortamda farklı yönlere gitmesi, tek bir rakamın değil, seyrin önemini gösteriyor.
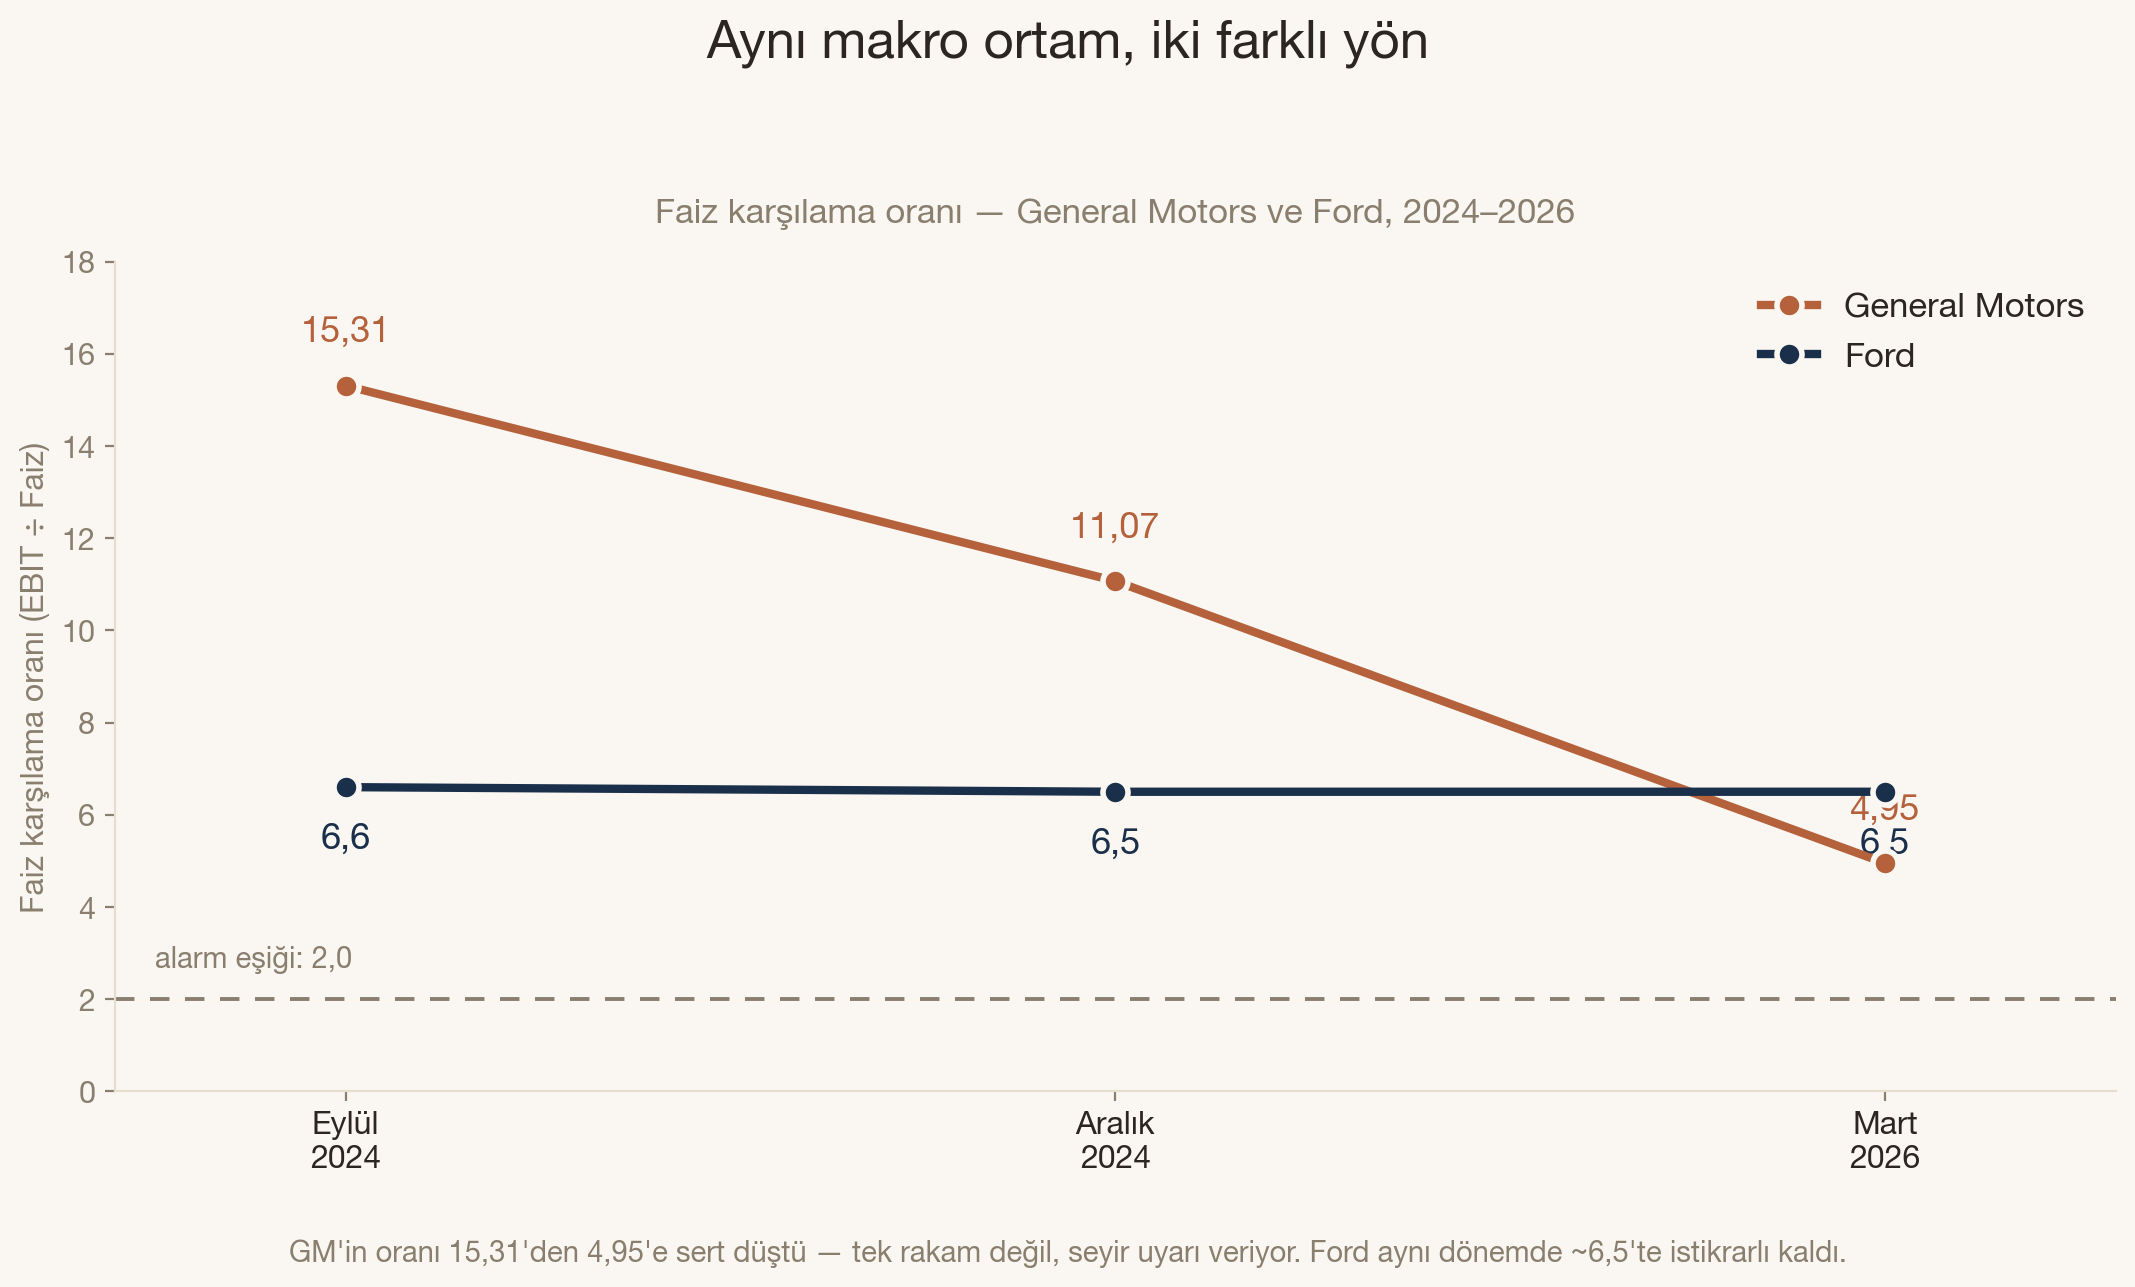
Türkiye’de Sermaye Yapısı: Döviz Borcunun Bedeli
Türkiye gibi kur oynaklığının kalıcı bir unsur olduğu bir ekonomide sermaye yapısı analizi, akademik bir egzersizin ötesinde bir gereklilik. Reel sektörün alışılmış bir refleksi, TL faizinin yüksekliği karşısında döviz cinsinden borçlanmak oldu — ama dövizle borçlanıp TL ile gelir eden bir şirket için kur şoku, bilançoyu bir gecede değiştirebilir. Borcun TL karşılığı fırlarken D/E oranı da aynı anda, hiçbir yeni borç alınmamışken kötüleşir.
Bu yüzden bir şirketin sermaye yapısını değerlendirirken sorulması gereken soru sadece “borç ne kadar” değil, “borç hangi para biriminde ve faiz yapısı sabit mi değişken mi” olmalı. Bu bilgi dipnotlarda — genellikle “Finansal Araçlar” veya “Kur Riski” başlığı altında — bulunur.
Değerleme: Bu Hisse Ucuz mu, Pahalı mı?
Sermaye yapısını çözdükten sonra asıl soruya geliyoruz: bir şirketin değeri ne, ve hissesi ucuz mu?
En yaygın karışıklık, defter değeri (book value) ile piyasa değeri (market capitalisation) arasında yaşanır. Defter değeri, bilançodaki özsermaye rakamıdır — tarihsel maliyetlere dayanan, geçmişe dönük bir fotoğraf. Piyasa değeri ise yatırımcıların şirketin gelecekteki kazanç potansiyeline biçtiği fiyat. İkisi arasındaki fark, aslında “piyasa bu şirketin geleceği hakkında ne düşünüyor” sorusunun cevabıdır.
Fiyat/Kazanç (F/K) Oranı. Hisse Fiyatı ÷ Hisse Başına Kâr. F/K’yı bir tür geri ödeme süresi gibi düşünebilirsiniz: şirketin bugünkü kârlılığıyla yatırımınızı kaç yılda amorti edeceğinizi gösterir. Yüksek F/K, piyasanın güçlü bir büyüme beklediği anlamına gelebilir — ama aynı zamanda hissenin aşırı değerlendiğinin işareti de olabilir. İkisini ayırmak, tek başına orana bakarak mümkün değil; büyüme beklentisinin gerçekçiliğini sorgulamak gerekir.
Net Aktif Değeri (Asset Backing) ve Piyasa Değeri/Defter Değeri (P/B) Oranı. Net Aktifler ÷ Hisse Sayısı, size “şirket yarın kapanıp tüm varlıklarını satıp borçlarını ödese, ortaklara ne kalır” sorusunun cevabını verir. Hisse fiyatı bu değerin altına düşmüşse, şirket teorik tasfiye değerinin bile altında fiyatlanıyor demektir — bu ya büyük bir fırsat ya da çok ciddi bir yapısal sorunun işaretidir.
Bu oranın tersi de öğreticidir. Tesla’nın P/B oranı 17,03 (defter değeri hisse başına yaklaşık 22 dolar iken piyasa fiyatı 380 doların üzerinde) — yani yatırımcılar, şirketin bilançodaki net varlıklarının 17 katını ödüyor. Bu, Tesla’nın 13 yıllık tarihsel medyanının (13,66) üzerinde ama tarihsel zirvesinin (45,35) çok altında — yani piyasa bugün Tesla’ya, kendi geçmişine kıyasla nispeten temkinli bir güven primi biçiyor, ama yine de “sıradan” bir otomotiv üreticisinden radikal biçimde farklı bir fiyatlama mantığıyla.
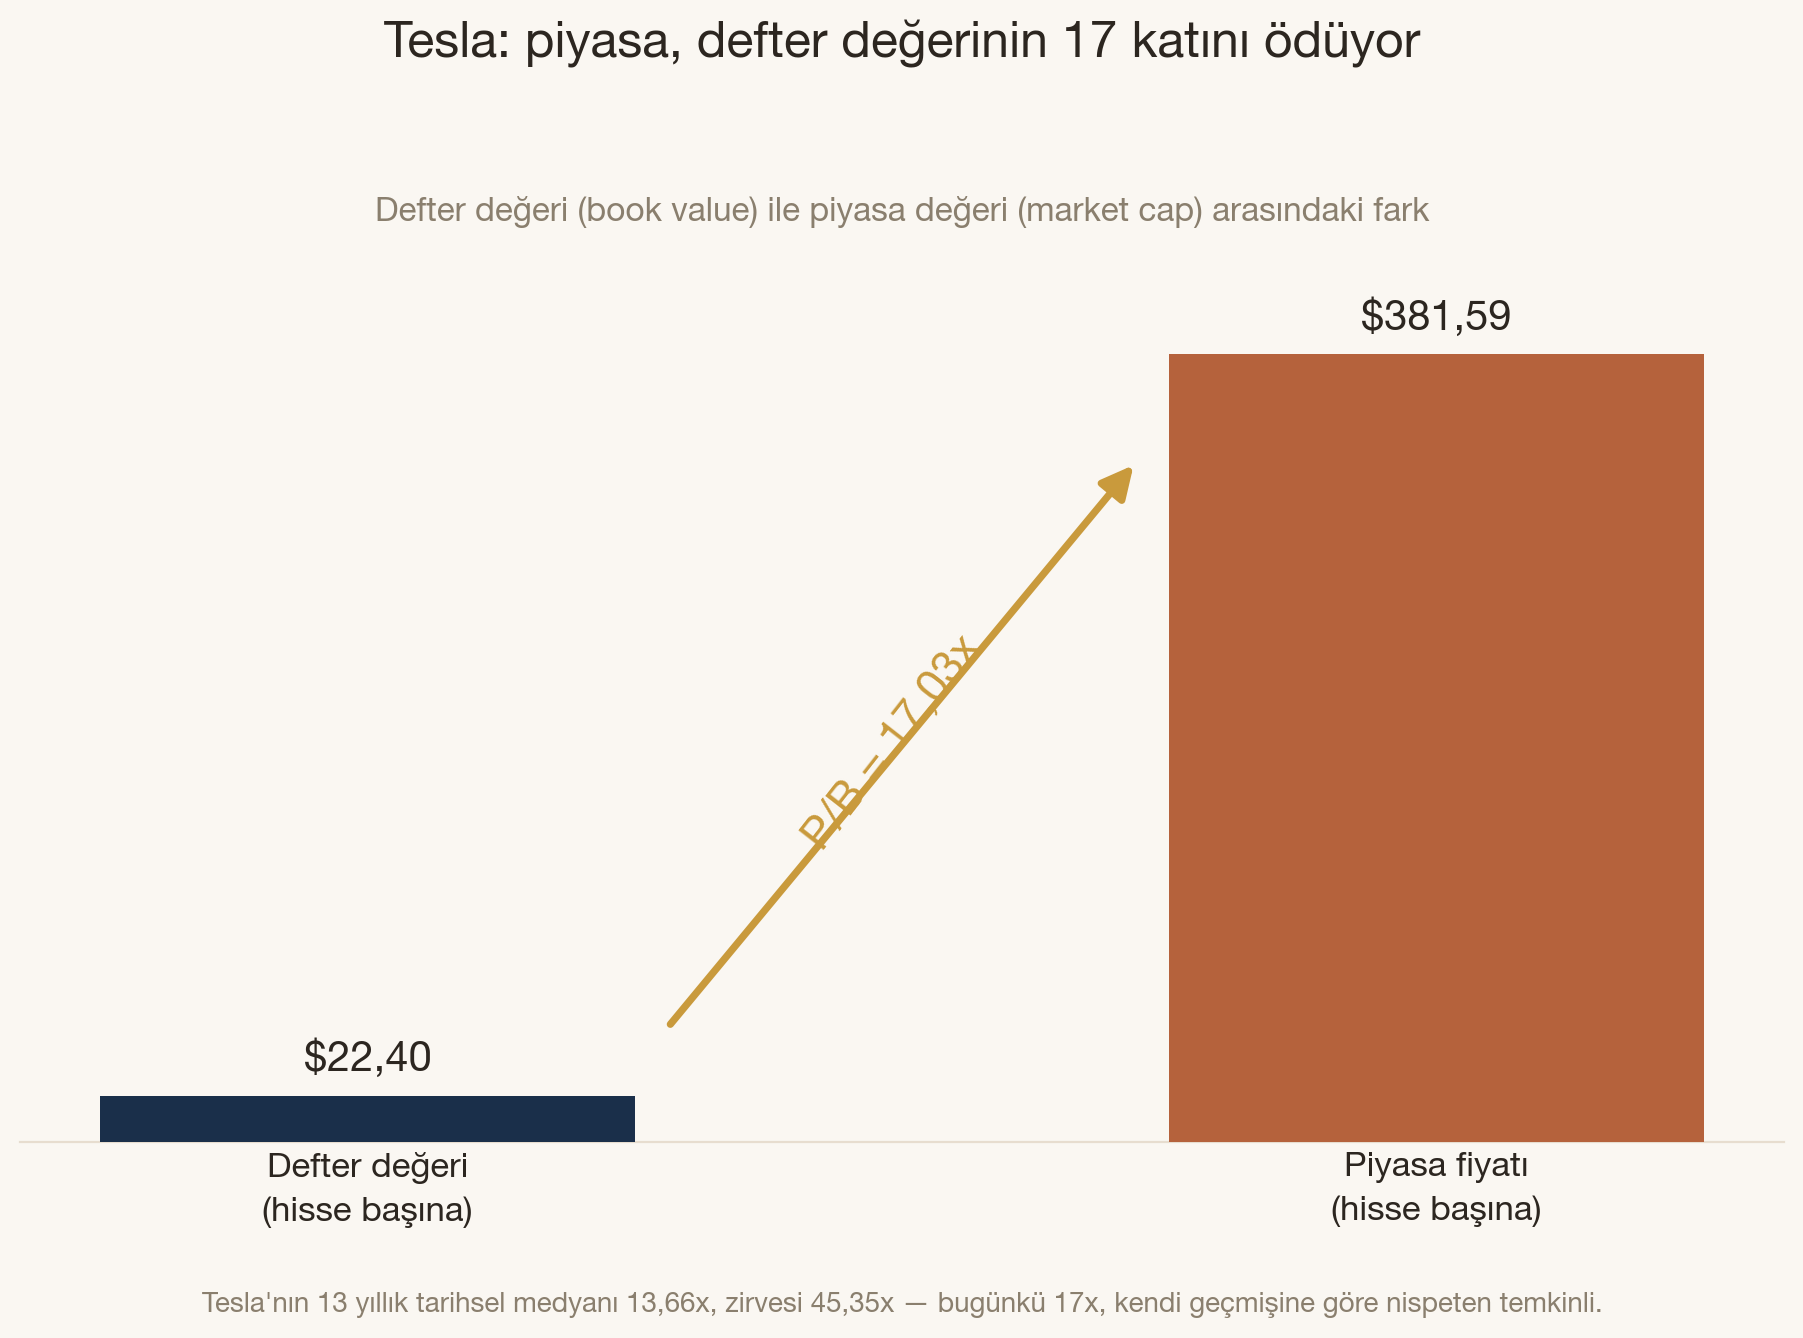
Değerlemenin Sınırları: DCF Ne Kadar Güvenilir?
Çarpan bazlı yöntemlerin (F/K, P/B, EV/EBITDA) yanında, teorik olarak “en doğru” kabul edilen üçüncü bir yaklaşım var: indirgenmiş nakit akışı (DCF - discounted cash flow). Mantığı basit: bir şirketin değeri, gelecekte üreteceği tüm nakit akışlarının bugünkü değerine eşittir.
Ama DCF’in önemli sınırları var. Modelin sonucu, büyüme oranı ve iskonto oranı (WACC) varsayımlarına aşırı duyarlı — ve kimse bir şirketin beş yıl sonraki büyüme oranını veya sermaye maliyetini kesin olarak bilemez. Küçük bir varsayım değişikliği, değerlemeyi büyük ölçüde değiştirebilir.
Daha da can alıcı bir sorun: DCF hesaplamalarının büyük kısmında, toplam değerin %85’inden fazlası “terminal value” —yani modelin öngörü ufkunun (genelde 5 yıl) ötesindeki, sonsuza kadar süreceği varsayılan büyümenin bugünkü değeri— tarafından oluşturuluyor. Yani “kesin” görünen bir DCF değerlemesinin büyük kısmı, aslında en belirsiz varsayıma dayanıyor.
Bu yüzden DCF’e yöneltilen en güçlü eleştiri şu: pratikte DCF çoğu zaman zaten ulaşılmak istenen sonuca göre tersten kurulur — analist önce “makul” bir fiyat aralığı belirler, sonra o sonucu verecek büyüme ve iskonto oranı varsayımlarını seçer. DCF, objektif bir hesaplama aracından çok, mevcut bir kanaati sayısal olarak haklı çıkarma aracına dönüşebilir.
Bu, DCF’i kullanışsız kılmaz — ama tek başına, sorgusuz güvenilecek bir “gerçek değer” üretmediğini hatırlatır. En sağlıklı yaklaşım, DCF’i çarpan bazlı yöntemlerle (F/K, P/B) çapraz kontrol etmek, ikisi arasındaki farkı sorgulamaktır.
Türkiye’de Değerleme: Enflasyon Muhasebesinin Gizli Etkisi
Bölüm 1’de Türkiye’de yüksek enflasyon dönemlerinde uygulanan enflasyon muhasebesinin (TMS 29), geçmiş yıllardaki mali tabloları cari yılın satın alma gücüne göre düzelttiğini görmüştük. Bu düzeltmenin değerleme çarpanları üzerindeki etkisi ayrı bir katman hak ediyor.
Enflasyon muhasebesi uygulandığında net kâr rakamı genellikle düşer — düzeltme, amortisman ve maliyet kalemlerini büyütürken kârı aşındırır. Bu, F/K oranının paydasını küçültür, yani oranı büyütür: düzeltme sonrası bir şirket, düzeltme öncesine göre “daha pahalı” görünebilir. Bir yatırımcı düzeltme öncesi ve sonrası rakamları karıştırırsa, gerçekte pahalı olan bir hisseyi ucuz sanabilir.
Bunun tersi de yaşanıyor: Para pozisyonu güçlü (yani nakit ve alacaklardan çok, stok ve duran varlık gibi enflasyona karşı “korunan” kalemlerde ağırlıklı) şirketler, enflasyon düzeltmesinden kazançlı çıkıyor. Bu şirketlerin düzeltme sonrası kârı ve dolayısıyla P/E’si, düzeltme öncesine göre daha olumlu bir tabloya dönüşebiliyor. BIST’te bir şirketi değerlerken, hangi rakamın (düzeltilmiş mi düzeltilmemiş mi) kullanıldığını bilmeden yapılan bir F/K karşılaştırması, elma ile armut karşılaştırmaktan farksız.
🔄 Dönüşüm Perspektifi: Düşük F/K Her Zaman Ucuz mudur?
Bu bölümde anlattığımız her şey bir varsayıma dayanıyor: F/K düşükse hisse ucuzdur, yüksekse pahalıdır. Ama otomotiv sektörünün geçirdiği dönüşüm, bu basit okumayı tersine çeviriyor.
Aynı sektörün üç büyük oyuncusuna bakalım. Volkswagen’in F/K oranı yaklaşık 6,0, Toyota’nınki yaklaşık 10,9 — ikisi de klasik ölçütlerle “ucuz” sayılabilecek seviyeler. Tesla’nın F/K’si ise yaklaşık 160 (forward), yaklaşık 286 (trailing) — yani aynı sektörde, Volkswagen’den yirmi küsur kat daha yüksek bir çarpanla işlem görüyor.
Bu fark tesadüf değil, bir okuma biçiminin sonucu: piyasa, Toyota ve Volkswagen’i geleneksel bir otomotiv üreticisi gibi fiyatlıyor — istikrarlı ama düşük büyümeli, sermaye yoğun, marjları dar bir iş. Tesla’yı ise büyümesi henüz olgunlaşmamış bir teknoloji/enerji şirketi gibi fiyatlıyor. “Düşük F/K = ucuz” okuması burada yanılgıya dönüşür: Volkswagen’in düşük çarpanı bir fırsat değil, piyasanın o işin büyüme potansiyeline dair kanaatinin bir yansıması.
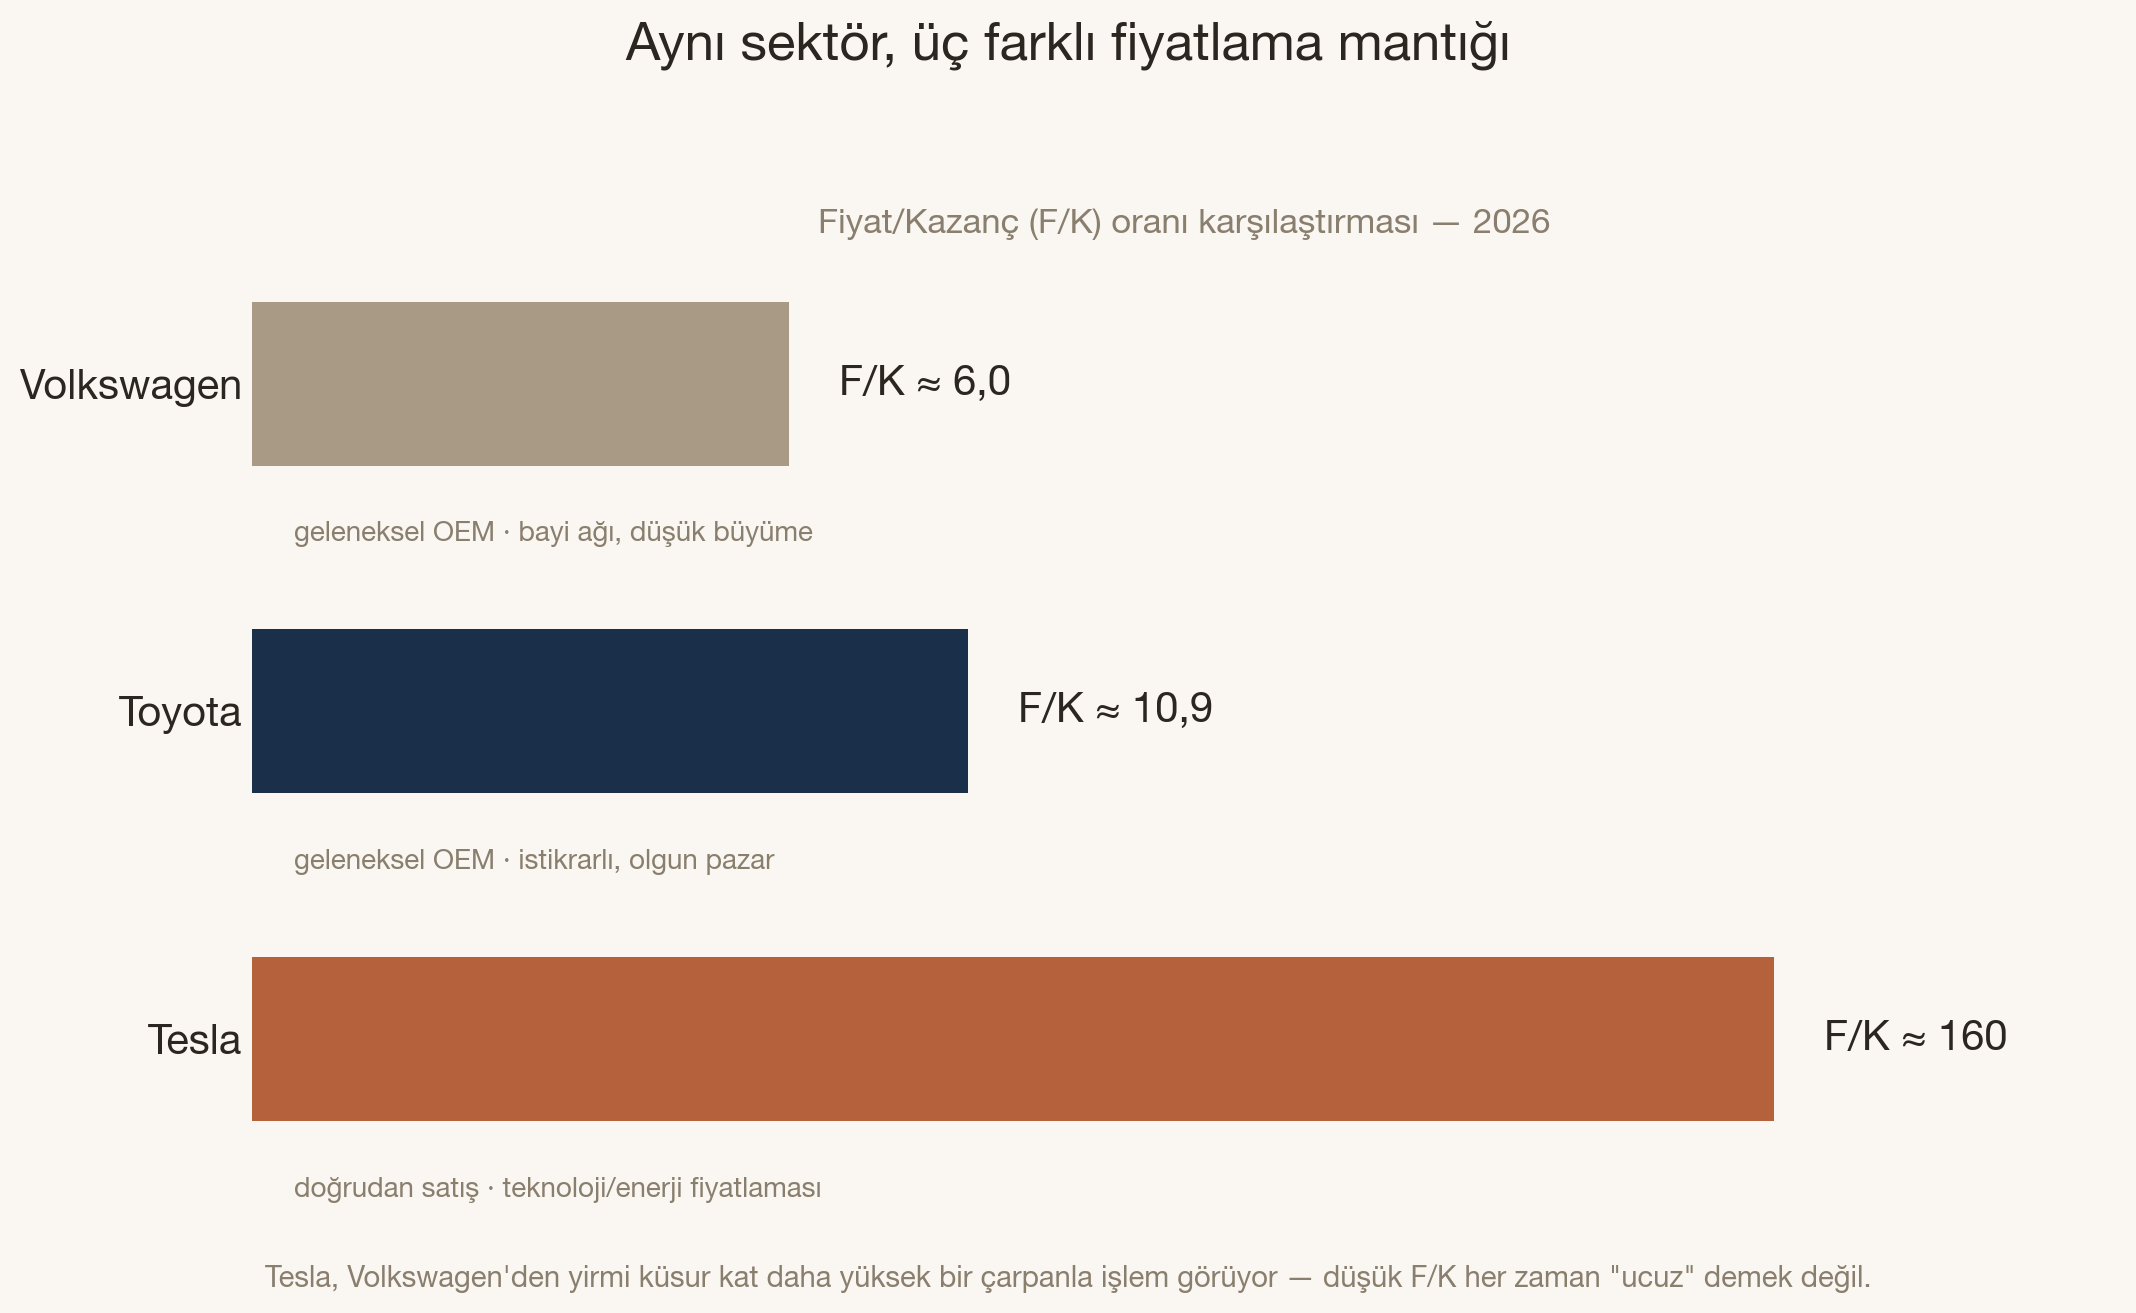
Bölüm 6’da Tesla’nın nakit dönüşüm döngüsünün 2021’deki −26 günden 2025’te +13’e normalleştiğini görmüştük — devrimci avantajın zamanla erozyona uğradığını. Değerleme çarpanlarında da benzer bir soru geçerli: Piyasanın Tesla’ya biçtiği bu güven primi, şirketin gerçek büyüme performansıyla ne kadar örtüşüyor, ne kadarı beklenti? Bir çarpan farkının “haklı” mı yoksa “abartılı” mı olduğunu anlamanın tek yolu, altındaki büyüme varsayımını sorgulamak — tıpkı DCF’in terminal value’sunu sorgulamak gibi.
Bu bölümün asıl dersi şu: F/K, D/E, P/B gibi oranlar size sadece “ne” olduğunu söyler; “neden” olduğunu anlamak için altındaki iş modelini ve büyüme hikayesini okumak gerekir. Bir oranı sektör ortalamasıyla karşılaştırmak yeterli değil — o ortalamanın kendisi de, aynı sektörün içindeki tamamen farklı iş modellerinin bir karışımı olabilir.
Bir sonraki bölümde başarının ve başarısızlığın işaretlerine geçiyoruz: bir şirketin gerileme dönemini önceden kestirmek gerçekten mümkün mü, erken uyarı sinyalleri nelerdir, ve kurumsal yönetişim kalitesi bu denklemin neresinde durur?
Yalçın Arsan — Ağustos 2026
Bu seri, klasik finansal analiz çerçevelerini temel alarak, gerçek dünya örnekleri ve sektör deneyimiyle zenginleştirilmiştir.
Sekizinci bölüm
Çöküşün Sinyalleri
Şirket Analizi serisinin sekizinci bölümü: Bir şirketin çöküşü önceden okunabilir mi? Önceki yedi bölümün göstergelerini bir erken uyarı sistemine dönüştürmek; hepsini tek bir rakamda birleştiren Altman Z-skoru (ve neden 1968'in imalat şirketlerine göre kalibre edildiği için sınırlı kaldığı); rakamların ötesindeki yönetişim kırmızı bayrakları (ani denetçi istifası, CFO sirkülasyonu, restatement); başarının sessiz işaretleri; Türkiye'nin konkordato dalgası; ve dönüşüm perspektifi — Avrupa'nın batarya şampiyonu Northvolt neden en akıllı paranın desteğine rağmen battı ve klasik sinyaller bunu neden kaçırdı?
Bu bölümü ayrı sayfada okuyunBölüm 8: Şirket analizi serimizin ilk dört bölümde temel mali tabloları okumayı, sonraki üç bölümde yorumlamayı hatırladık — kârlılık, verimlilik, sermaye yapısı, şirket ya da proje değeri. Şimdi hepsini bir araya getirip zor bir soruya geliyoruz: Bir şirketin gerileme dönemini, işler tamamen sarpa sarmadan önce görebilir miyiz? Ve tersinden: gerçekten sağlıklı bir şirketi, yalnızca sağlıklı görünen bir şirketten nasıl ayırırız?
2016’da Tesla’nın tedarik zinciri yöneticiliğinden ayrılan Peter Carlsson, İsveç’te bir batarya şirketi kurdu: Northvolt. Fikir güçlüydü: Avrupa, elektrikli araç geçişinde Asya’ya bağımlı kalmak istemiyordu, ve Northvolt markası da kıtanın kendi markası olacaktı. Para da geldi: en büyük hissedar Volkswagen (yaklaşık %21), ikinci sırada Goldman Sachs (yaklaşık %19), ayrıca BMW, IKEA’nın yatırım kolu ve emeklilik fonları. Şirket toplamda 10 milyar doların üzerinde sermaye finansmanı topladı. Dünyanın en nitelikli yatırımcıları aynı masada toplanmıştı; bu bir başarı işareti değil miydi?
Kasım 2024’te ise tam tersi bir durumla yüzleştik: Northvolt, kasasında yalnızca 30 milyon dolar nakit ve üzerinde 5,8 milyar dolar borç ile ABD’de iflas korumasına (Chapter 11 - bizdeki konkordatoya) başvurdu. Kurucu-CEO aynı gün istifa etti. Birkaç ay sonra anavatanı İsveç’te tümüyle iflas etti; borç 8 milyar doları aştı. Modern İsveç sanayi tarihinin en büyük çöküşü denilen bu vakada Goldman Sachs 900 milyon dolarlık payını tamamen zarar yazmak zorunda kaldı.
Peki bu batış öngörülebilir miydi? Northvolt’un finansallarına bakan biri, prestijli hissedar listesinin ötesine geçebilseydi ne görürdü? Ayda yaklaşık 100 milyon dolar nakit yakan, ölçekli üretime bir türlü geçemeyen, ve en büyük müşterilerinden BMW’nin Haziran 2024’te teslimat gecikmeleri yüzünden 2 milyar dolarlık siparişini iptal ettiği bir şirket.
Yani çöküşün sinyalleri ortadaydı. Ama herkesin baktığı yerde değildi.
Bu bölüm, o sinyalleri okumakla ilgili.
Önceden Görmek Neden Zor?
Büyük bir yapının batışını öngörmenin bu kadar zor olmasının nedeni, hayatta kalan yanılgısı (survivorship bias) denen kavram. Battıktan sonra “aslında belliydi” demek kolay, çünkü artık sadece batanın hikayesine bakıyoruz. Oysa aynı uyarı işaretlerini taşıyıp batmayan onlarca şirket de var; onları hatırlamayız.
İkinci neden, sinyallerin çoğunun geç gelmesi. Bir denetçinin “süreklilik” konusunda çekince koyması ya da şirketin kredi notunun düşürülmesi, temel sorunun bir sonucudur, nedeni değil. Şirket o evreye geldikten sonra iş işten geçmiş olabilir.
Ama iyi haber şu: Bu yazı dizisinde tek tek incelediğimiz göstergeler, bir arada okunduğunda çoğu zaman finansal tabloların kendisinde, çok daha erken kırmızı bayrak sallar. Şimdi yapacağımız şey, bu göstergeleri erken uyarı sistemine çevirmek.
Finansal Erken Uyarı Sinyalleri: Tek Tek Değil, Birlikte
Önceki bölümlerin her biri bir uyarı sinyali bıraktı geride:
- Marj erimesi. Bölüm 5’te gördüğümüz brüt ve faaliyet marjları yıllar içinde tutarlı biçimde düşüyorsa, şirket ya fiyat baskısı altında ya da maliyet yapısının kontrolünü kaybediyor.
- Nakit ile kârın ayrışması. Bölüm 4’te işlediğimiz gibi, kâğıt üzerinde kârlı görünen ama serbest nakit akışı sürekli negatif olan bir şirket, kârını nakde çeviremiyor demektir.
- Kötüleşen işletme sermayesi. Bölüm 6’daki nakit dönüşüm döngüsü uzuyorsa (stoklar şişiyor, alacaklar tahsil edilemiyorsa) nakit pozisyonu sessizce sıkışıyor, şirketin işletme sermayesi yavaş yavaş yok oluyor demektir.
- Artan kaldıraç, düşen faiz karşılama. Bölüm 7’de General Motors örneğinde gördüğümüz gibi, faiz karşılama oranının seyri sert biçimde aşağı dönüyorsa, borcun yükü, operasyonel kârı yakalamak (kötü senaryoda geçmek) üzeredir.
Buradaki kritik ilke şu: bu sinyaller tek tek değil, birlikte ve trend olarak okunur. Tek bir kötü rakam sadece gürültüdür; kötü giden bir çeyrek, dönemsel ya da mevsimsel bir sebepten kaynaklanabilir. Ama üç sinyal de aynı yöne işaret ediyorsa bu artık bir örüntüdür. Yukarıda örneğini verdiğimiz Northvolt böyleydi: Negatif nakit akışı, ölçeklenemeyen üretim ve kaybedilen büyük müşteriler aynı anda oradaydı.
Tek Rakama İndirgeme Denemesi: Altman Z-Skoru
Peki tüm bu sinyalleri tek bir rakamda toplayamaz mıyız?
1968’de New York Üniversitesi’nden Edward Altman tam da bunu denedi ve finans literatürünün en ilginç araçlarından birini üretti: Altman Z-skoru.
Z-skorunun güzelliği, aslında bu serinin öğrettiği beş oranı ağırlıklandırıp tek bir sayıda birleştirmesi. Aşağıda sayacağım bu bileşenler size tanıdık gelecek diye düşünüyorum:
- İşletme sermayesi / Toplam aktif — likidite (Bölüm 6).
- Dağıtılmamış kârlar / Toplam aktif — şirketin zaman içinde biriktirdiği kârlılık; genç ve borçla büyümüş şirketlerde bu düşüktür.
- FVÖK (EBIT) / Toplam aktif — bu, Bölüm 5’te “aktif kârlılığı” (ROTA) adını verdiğimiz oranın ta kendisi; işin operasyonel verimliliği.
- Özsermayenin piyasa değeri / Toplam borç — Bölüm 7’nin borç-ödeme gücü ve piyasa-defter değeri katmanı.
- Satışlar / Toplam aktif — aktif devir hızı; Bölüm 5’teki DuPont ayrıştırmasının ikinci parçası.
Beş oran ağırlıklarıyla toplanır ve tek bir skor verir. Yorumu basit bir üç bölgeli haritadır: 2,99’un üzeri güvenli bölge, 1,81 ile 2,99 arası gri bölge (belirsiz, dikkat gerektirir), 1,81’in altı yüksek iflas riski. Altman’ın orijinal çalışmasında bu skor, iflastan bir yıl önce şirketleri yaklaşık %95 doğrulukla ayırt edebiliyordu — tek bir rakam için etkileyici bir isabet.
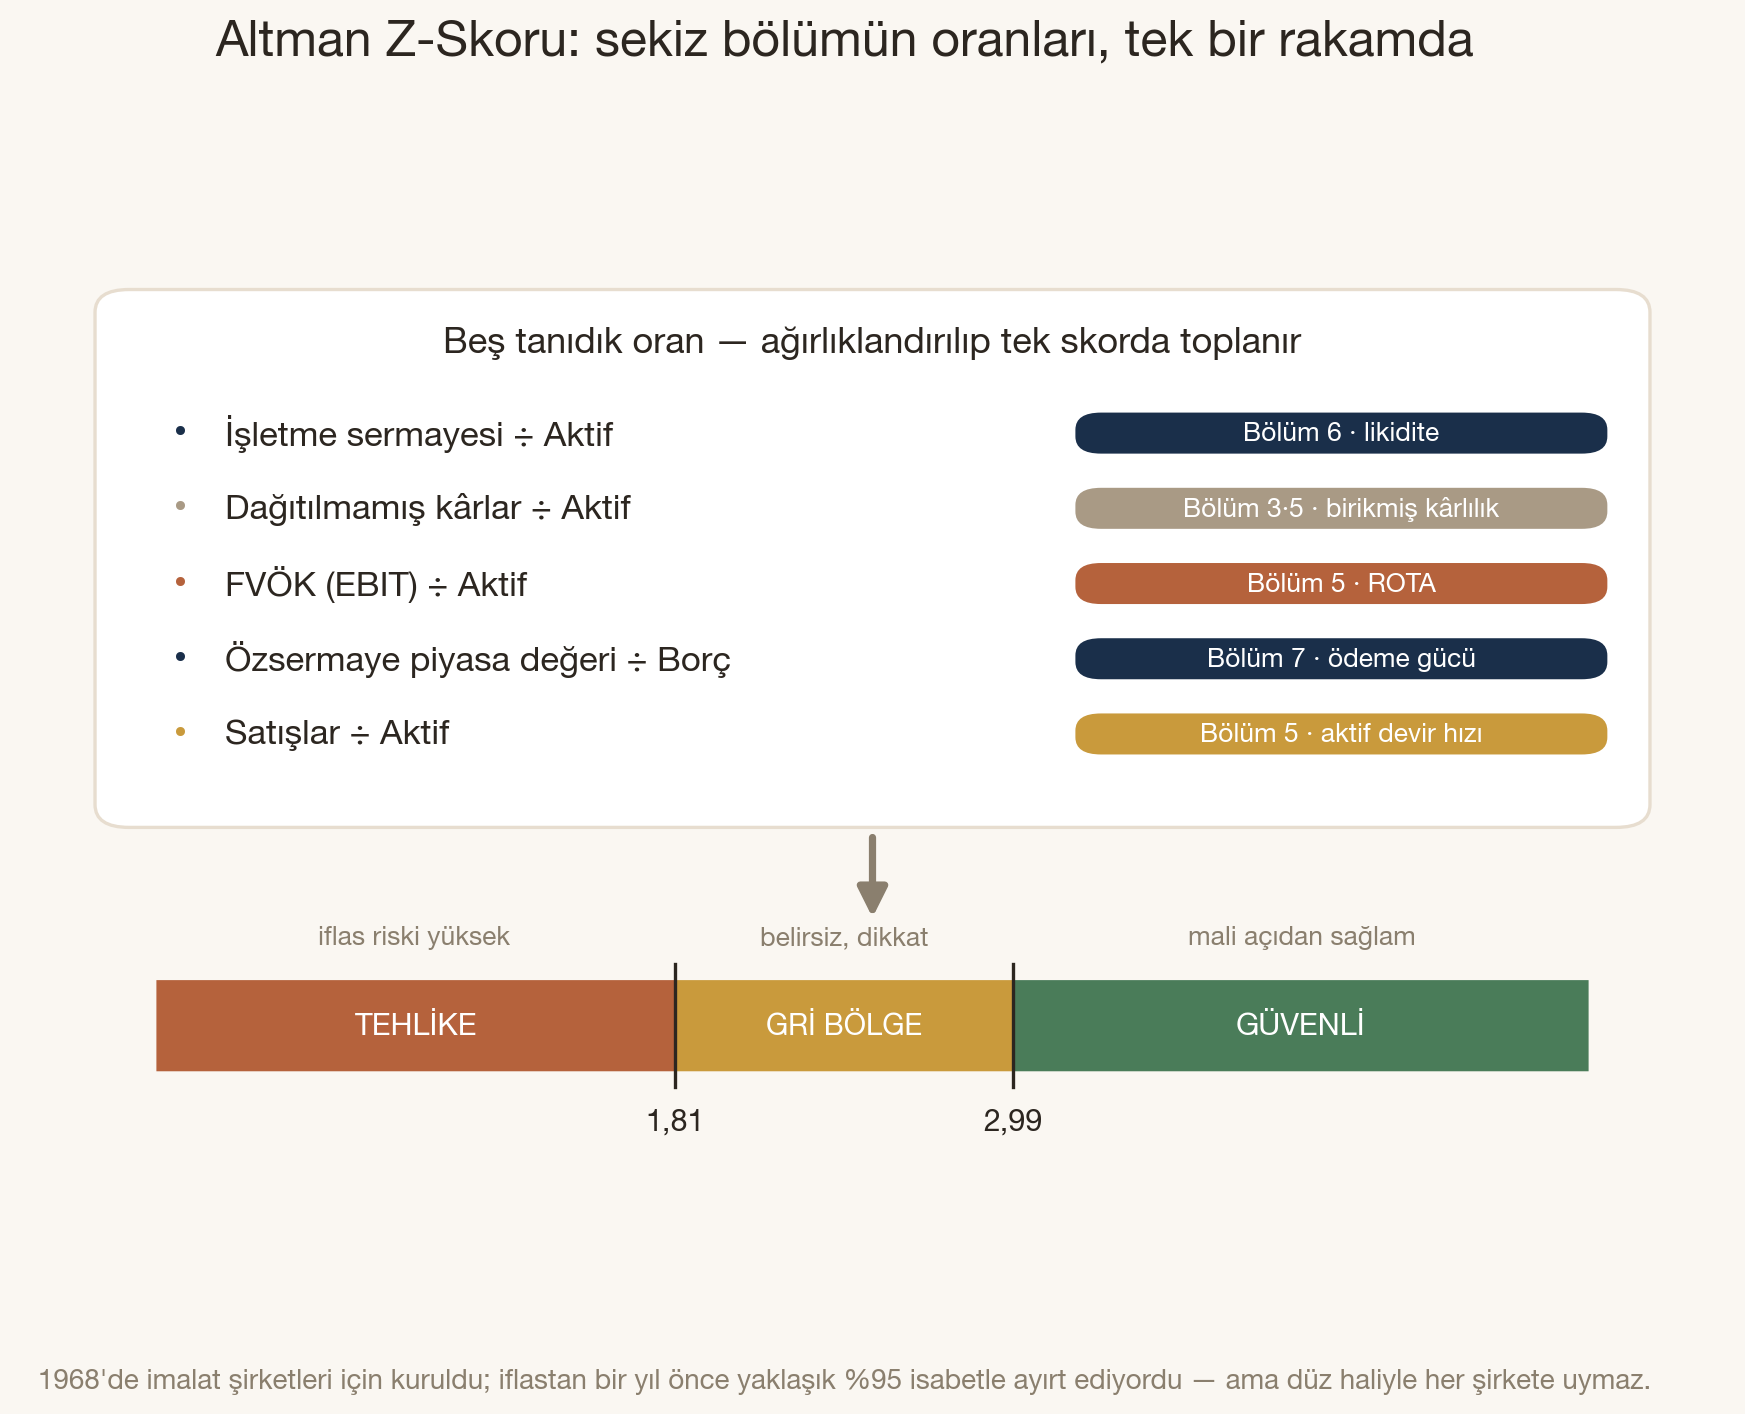
Ama Z-skorunun asıl öğrettiği şey, sınırlarında saklı. Altman bu formülü 1968’de, küçük bir ABD imalat şirketi örneklemine bakarak kurdu. Bu yüzden düz haliyle her şirkete uymaz — ve bunu en iyi bilen, Altman’ın kendisiydi. Zamanla varyantlar üretti: hisseleri borsada işlem görmeyen özel şirketler için Z’ (piyasa değeri yerine defter değerini kullanır, çünkü çoğu şirketin piyasa fiyatı yoktur) ve imalat dışı ile gelişmekte olan piyasalar için Z” (satış/aktif oranını tamamen atar, çünkü bu oran sektörden sektöre aşırı değişir, ve gelişmekte olan ekonomilerin daha yüksek taban riskini yansıtmak için formüle sabit bir düzeltme ekler).
Bu bizim için iki ders anlamına gelir. Birincisi pratik: Türkiye’deki bir KOBİ’yi ya da halka açık olmayan bir aile şirketini düz Z-skoruyla ölçmek yanıltıcı olur; doğru araç Z’ ya da Z” varyantıdır. İkincisi daha derin ve bu bölümün sonunda geri döneceğimiz nokta: bir aracın yaratıcısı bile “tek bir formül her yerde işe yaramaz” diyorsa, o skora tek başına fazla güvenmemek gerekir.
Rakamların Ötesi: Yönetişim (Governance) Kırmızı Bayrakları
Bölüm 1’de kurumsal yönetişimin yapısına bakmıştık: yönetim kurulunda CEO ile başkanın ayrı kişiler olup olmadığı, bağımsız üyelerin oranı, ücret politikası. Bunlar bir şirketin fotoğrafını verir. Ama erken uyarı için asıl değerli olan, fotoğraf değil, harekettir; şirketin statik yapısında değil, davranıştaki ani değişimlerde saklı sinyallerdir önemli olan.
En güçlü birkaç sinyal:
- Ani denetçi istifası. Bir denetçi, sözleşme süresi dolmadan istifa ediyorsa dikkat gerekir. Araştırmalar, denetçi istifalarının yaklaşık dörtte birinin bir muhasebe anlaşmazlığı ya da iç kontrol yetersizliği açıklamasıyla geldiğini gösteriyor. Denetçi, çoğu zaman sorunu piyasadan önce görür.
- CFO ve CEO sirkülasyonu. Planlanmamış, ani üst yönetim ayrılıkları (özellikle finanstan sorumlu CFO’nunki) kovulma olmasa bile bir yönetişim ya da muhasebe kalitesi sorununa işaret edebilir. Northvolt’ta kurucu-CEO’nun tam iflas başvurusu gününde istifa etmesi, ders kitabına girecek bir örnektir: sinyal, çöküşle aynı anda geldi.
- Finansal tabloların yeniden düzenlenmesi (restatement) ya da yeniden değerleme. Bir şirket geçmiş yıl tablolarını “aslında şöyleymiş” diye düzeltiyorsa, bu tek başına ciddi bir uyarıdır. Tabloları yeniden düzenleyen şirketlerde takip eden dönemde üst yönetim değişme olasılığı belirgin biçimde artıyor, ve denetim ücretleri (yani denetçinin algıladığı risk) yükseliyor.
- İlişkili üçüncü taraf / tedarikçi işlemleri ve aşırı baskın CEO karakteri. Şirketin, sahiplerine ya da yöneticilerine bağlı diğer şirketlerle yaptığı işlemler; ve hiçbir dengeleyici gücün olmadığı, her kararı tek başına veren bir kurucu-CEO. İkisi de kâğıt üstünde suç değildir, ama denetimsiz kaldıklarında en büyük hataların zeminini hazırlar.
Bu sinyallerin ortak özelliği, finansal oranlardan önce görünebilmeleridir. Rakamlar geçmişi anlatır; yönetişimdeki bir çatlak, geleceği fısıldar.
Başarının İşaretleri: İyi Şirket Sıkıcıdır
Şimdiye kadar hep batışın işaretlerinden konuştuk. Ama bu bölümün başlığında “başarı” da var — ve başarı, sadece batmamak değildir.
İronik biçimde, sağlıklı bir şirketin işaretleri çoğu zaman sıkıcıdır. Manşet olmazlar. Sürdürülebilir başarının sessiz göstergeleri şunlardır:
- İstikrarlı nakit üretimi. Yıldan yıla, iyi ve kötü dönemde, tutarlı biçimde pozitif serbest nakit akışı. Heyecan verici değil ama en güvenilir sağlık işareti.
- Yeniden yatırım disiplini. Şirket, kazandığını geleceğine yatırıyor mu? Bölüm 5’te “süt sağma” olarak andığımız tehlikenin tersi: yatırım harcaması amortismanın altına düşüyorsa şirket geleceğini tüketiyordur; sağlıklı şirket ise kapasitesini besler.
- Dayanıklı rekabet konumu. Marjlarını yıllarca koruyabilen bir şirket, taklit edilmesi zor bir avantaja sahiptir — marka, ölçek, ağ etkisi ya da maliyet liderliği.
- Tutarlı muhasebe. Muhasebe politikalarını sık sık değiştirmeyen, “düzeltilmiş” rakamlara sığınmayan, denetçisini yıllarca değiştirmeyen şirket güven verir. Bu anlamda sıkıcılık bir erdemdir.
Kısacası, gürültülü bir büyüme hikayesiyle sessizce nakit üreten bir şirket arasında seçim yaparken, ikincinin sıkıcılığı çoğu zaman birincisinin heyecanından daha değerlidir.
Türkiye Katmanı: Konkordato Dalgası
Türkiye, son yıllarda bir şirketin batış sinyallerini okumanın neden hayati olduğunu acı biçimde gösteren bir laboratuvara dönüştü. Göstergesi: konkordato pratiğinin artması.
Konkordato, borcunu ödeyemeyecek duruma gelen bir şirketin, mahkeme onayıyla alacaklılarıyla yaptığı toplu bir anlaşmadır. Borcun bir kısmının silinmesi ya da vadesinin uzatılması karşılığında şirkete nefes alma imkânı verir. Süreç, mahkemenin verdiği bir geçici mühletle başlar (üç ay, en fazla iki ay daha uzatılabilir); bu süre boyunca alacaklıların bireysel icra takipleri durur, yani şirketin malvarlığı korunur. Konkordatonun başarılı olabileceği anlaşılırsa kesin mühlete (bir yıl, altı ay uzatılabilir) geçilir. Yani konkordato bir iflas değil, iflası önleme denemesidir — ama birçok vakada batışın son durağıdır.
2018’de Türkiye’de 1.551 konkordato başvurusu yapılmışken, 2019’da bu sayı iki katından fazla artarak 3.691’e sıçradı. 2024’te başvurular yeniden 3.500’e yaklaşarak o rekora dayandı, ve 2025 verileri yeni bir rekor yılına işaret ediyor: yılın ilk aylarında başvurular önceki yıla göre çarpıcı biçimde — bazı dönemlerde iki katından fazla — arttı. En çok başvuran sektörler manzarayı özetliyor: başı tekstil çekiyor, onu inşaat, metal ürünler, plastik ve mobilya izliyor. Coğrafyanın merkezi, açık ara İstanbul.
Bu şirketlerin çoğu, konkordatoya bir günde düşmedi. Uzayan alacak vadeleri, döviz cinsi borcun kur şoklarıyla şişmesi (Bölüm 6), eriyen faiz karşılama oranı (Bölüm 7) ve daralan nakit (Bölüm 4) — bu bölümün erken uyarı sinyalleri, aylar hatta yıllar öncesinden finansal tablolarda okunabiliyordu. Konkordato, o sinyalleri zamanında okumayanların vardığı yerdir.
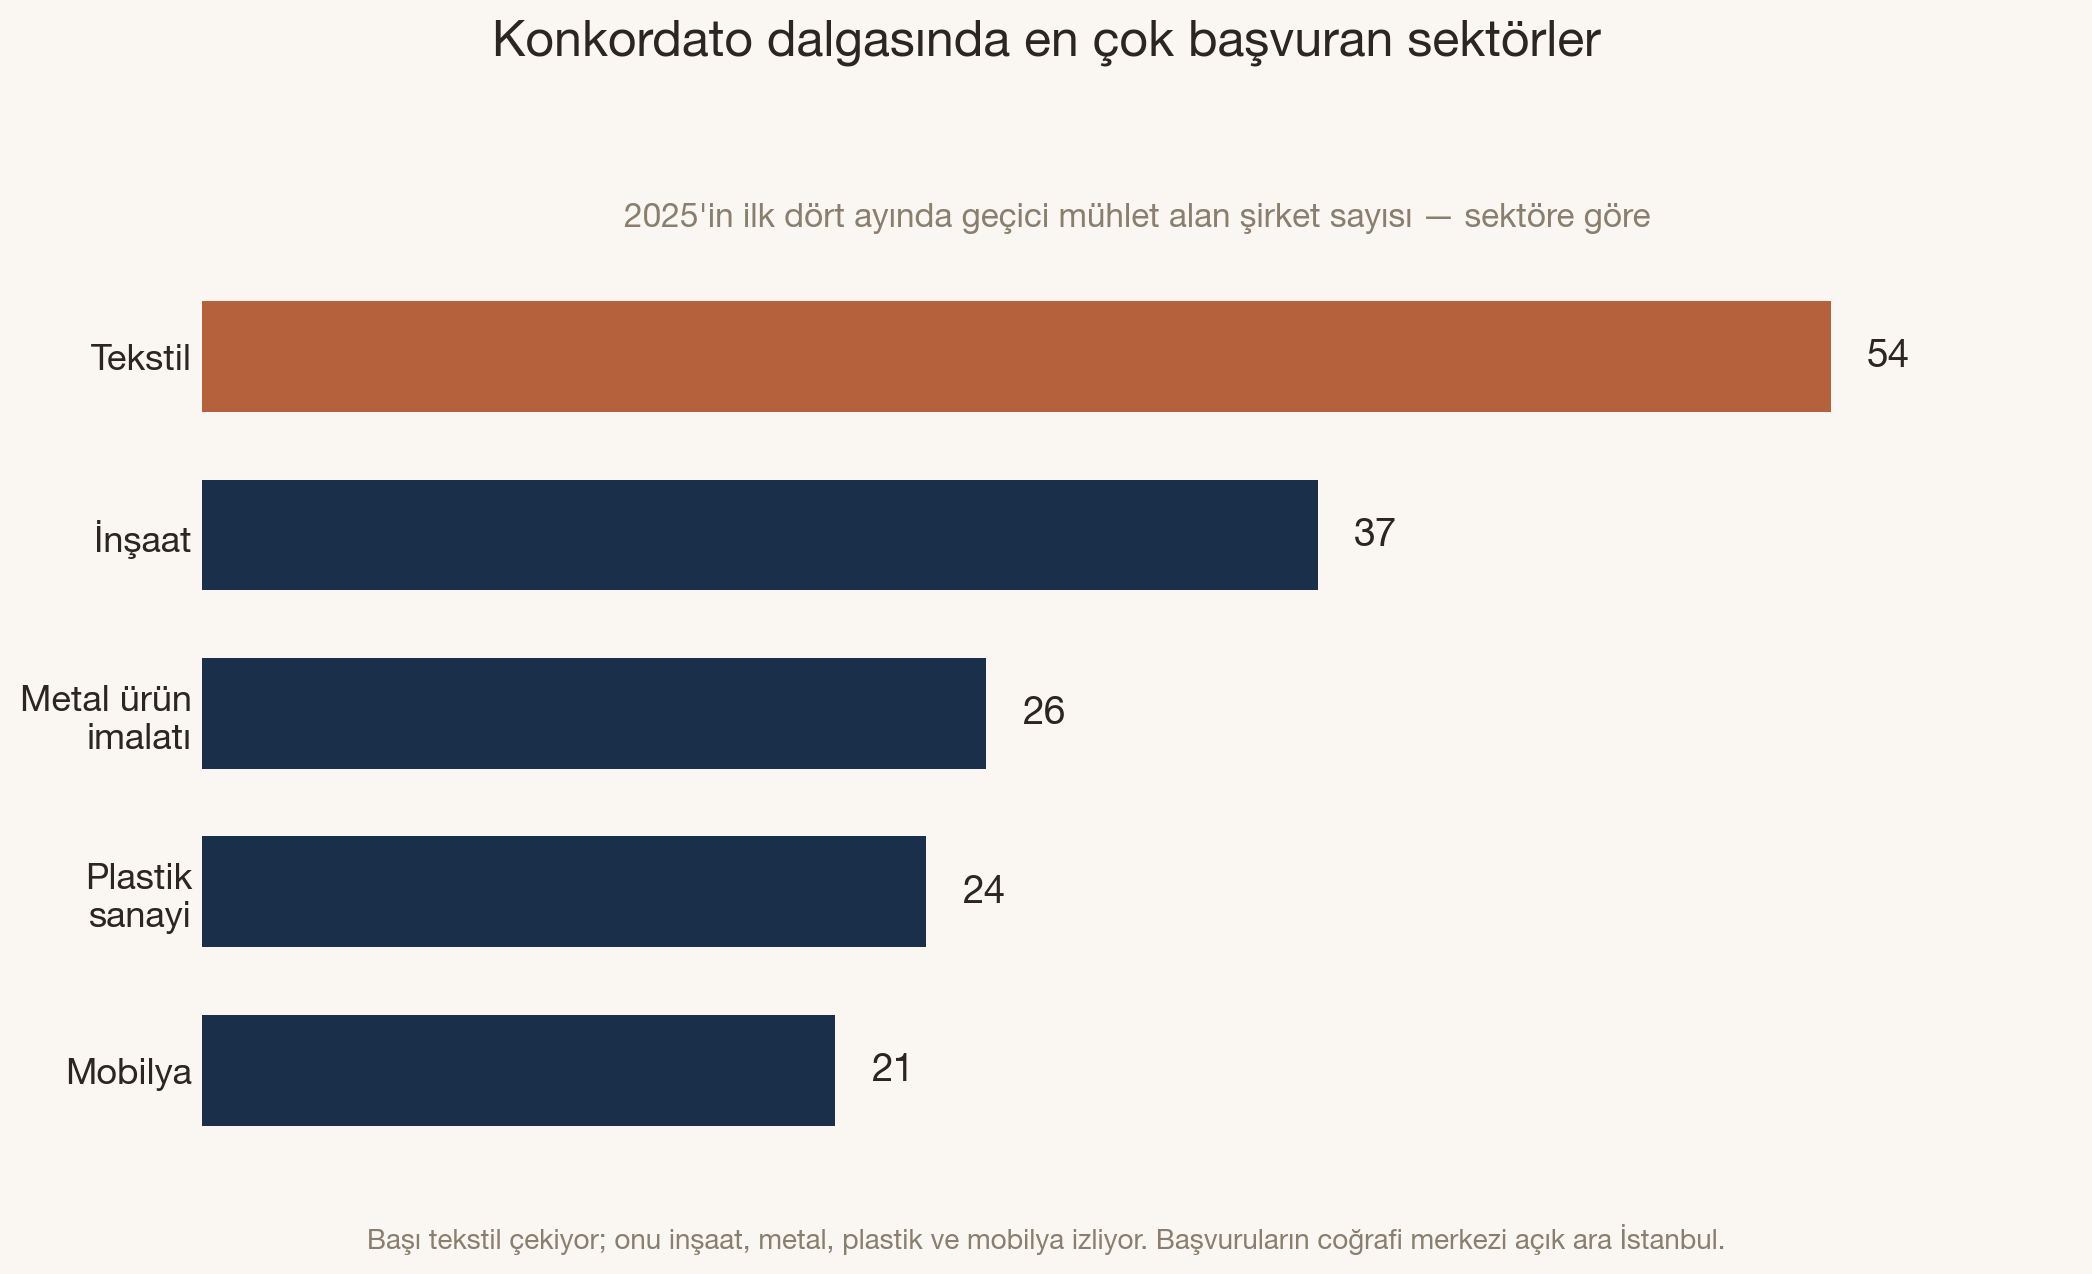
🔄 Dönüşüm Perspektifi: Northvolt Paradoksu — En İyi Sinyaller Bile Yanılır
Bu bölüm boyunca bir sistem kurduk: finansal sinyaller, Altman Z-skoru, yönetişim bayrakları. Peki bu sistem kusursuz mu? Northvolt’a geri dönelim — çünkü onun hikayesi, tüm bu araçların en büyük sınırını gösteriyor.
Klasik erken uyarı araçları, sanayi çağının şirketlerine göre kurulmuş göstergeler. Altman Z 1968’in imalatçılarına bakıyordu. Ve bu araçlar iki farklı yönde yanılabiliyor.
Birincisi, sağlıklı dönüştürücüleri yanlışlıkla “tehlikeli” işaretliyorlar. Bölüm 4’te hatırlayın: 2015’in Tesla’sı her nakit akışı ölçütüyle iflasın eşiğinde görünüyordu — sürekli negatif serbest nakit akışı, art arda hisse ihraçları. Altman Z’ye sokulsa muhtemelen “tehlikeli bölge” derdi. Oysa Tesla naktini, geleceğini kurmak için yakıyordu, batmak için değil. Klasik gösterge stratejik yatırımı çöküşten ayıramıyor.
İkincisi (ve daha sinsi olanı) bu metrikler yeni başarısızlık türlerini gözden kaçırıyorlar. İşte Northvolt tam buydu. Şirketin destekçi listesi (Volkswagen, Goldman Sachs, BMW) klasik bir “sağlık” işaretiydi; prestijli yatırımcı, kurumsal güvenin göstergesi sayılır. Devasa fonlama, geleneksel ölçütlerde güç demekti. Ama bu sinyallerin hiçbiri asıl soruyu yakalayamadı: birim ekonomisi çalışıyor mu? Northvolt her batarya hücresini üretmenin maliyetini, satış fiyatının altına çekebilecek ölçeğe ve verime bir türlü ulaşamadı. Bu, Bölüm 5’teki WeWork örüntüsünün ta kendisi: Şirket büyüdükçe zarar da büyüdü. Ne prestijli hissedar listesi, ne milyarlarca dolarlık fonlama bu yapısal gerçeği değiştiremedi.
Buradaki asıl ders, tüm serinin tezinin doruğu: hiçbir tek skor, hiçbir sinyal listesi, iş modelini okumanın yerini tutmaz. Altman Z’yi, faiz karşılama oranını, yönetişim bayraklarını bilmek gerekli ama yeterli değil. Bir şirketin gerçekten batıp batmayacağını anlamak için, sonunda o şirketin parayı nasıl kazandığını, biriminde kâr edip etmediğini ve içinde bulunduğu sektörün nereye gittiğini anlamak gerekir. Sayı size “ne” olduğunu söyler; “neden” ve “bundan sonra” için sayının arkasındaki işe bakmak zorundasınız.
Northvolt’un destekçileri dünyanın en akıllı yatırımcılarıydı. Yine de ekonomi denen dünyanın soğuk gerçeği, prestijli imzaların hepsini yetersiz kıldı. Erken uyarı sistemimizin en büyük dersi belki de bu: En tehlikeli batışlar, klasik sinyallerin “sağlıklı” dediği yerde saklı.
Serinin bir sonraki (ve son bölümünde) bu sekiz bölümde incelediğimiz her aracın ortak sınırına bakıyoruz: köklü bir dönüşümün tam ortasında, sadece geçmişe bakan klasik analiz nerede yetersiz kalır, ve bir şirketi geleceğe göre değerlendirmenin çerçevesi nasıl kurulur?
Yalçın Arsan — Eylül 2026
Bu seri, klasik finansal analiz çerçevelerini temel alarak, gerçek dünya örnekleri ve sektör deneyimiyle zenginleştirilmiştir.
Dokuzuncu bölüm
Rakamların Bittiği Yer
Şirket Analizi serisinin dokuzuncu ve son bölümü: Sekiz bölümde tek tek öğrendiğimiz bütün araçların — bilanço, gelir tablosu, nakit akışı, kârlılık, verimlilik, sermaye yapısı, değerleme, erken uyarı sinyalleri — ortak bir kör noktası var: hepsi geçmişe ve durağan bir işletmeye bakar. Köklü bir dönüşümün ortasında bu ne demek? Serinin tüm karşı-vakalarını (Tesla-Carillion, Uber-WeWork, BYD-Northvolt) tek bir usta kalıpta toplamak; Bölüm 1'in Üç Altın Kuralı'na dördüncü soruyu eklemek; ve bir şirketi yalnızca geçmişine göre değil, geleceğine göre okumanın dört katmanlı çerçevesi.
Bu bölümü ayrı sayfada okuyunBölüm 9: Sekiz bölüm boyunca bir şirketi okumanın araçlarını tek tek inceledik; faaliyet raporundan bilançoya, gelir tablosundan nakit akışına, kârlılıktan verimliliğe, sermaye yapısından değerlemeye, ve nihayet çöküşün erken sinyallerine. Artık elimizde içi dolu bir alet çantası var. Son bölümde alet çantasını kapatmadan önce soracağımız bir soru var: Bu araçların tümünün paylaştığı ortak bir kör nokta var mı? Ve bir şirketi yalnızca geçmişine göre değil, geleceğine göre okumak istiyorsak ne yapacağız?
Serinin ilk bölümünde bir söz vermiştim. “İncelediğimiz şirketin anlattığı hikaye, beş yıl sonra da geçerli olacak mı?” sorusunu her bölümde farklı bir açıdan yeniden soracağımızı söylemiştim. Sekiz bölüm boyunca gerçekten de öyle yaptık: her aracın sonunda bir ”🔄 Dönüşüm Perspektifi” durağı koyduk ve orada hep aynı soruyu (farklı bir kılıkta) karşımızda bulduk. Şimdi o durakları birbirine bağlamanın zamanı geldi.
Bütün Araçların Ortak Varsayımı
Şu ana kadar öğrendiğimiz her şey (muhasebe ilkeleri, oran ve rasyolar, Altman Z-skoru) sessiz bir varsayımın üzerinde durur: Şirketin işi bugünkü haliyle sürecek. Muhasebede bunun bir adı var: süreklilik ilkesi (going concern). Bir fabrikanın bilançodaki değeri, üretmeye devam ettiği varsayımına dayanır. Bir marjın “iyi” ya da “kötü” olması, sektörün bugünkü kurallarına göre ölçülür. Bir F/K oranının “ucuz” olması, işin geleceğinin geçmişine benzeyeceği inancını taşır.
Bu varsayım çoğu zaman ve çoğu şirket için makuldür. Süreklilik ilkesi olmasa muhasebe diye bir şey de olmazdı — her varlığı her gün yeniden değerlemek zorunda kalırdık.
Ama serinin baştan sona ilgilendiği durum tam da bu varsayımın zorlandığı yer: Ya işin kendisi dönüşüyorsa? O zaman elimizdeki bütün araçlar aynı anda ve aynı yönde yanılmaya başlar. Hepsi geçmişi ölçer, ve geçmiş artık güvenilir bir kılavuz değildir.
İşte bu yazı dizisinin tek cümlesi kritik önermesi olacaksa şunu ileri sürüyorum: Klasik finansal analiz geçmişi ölçer, bugüne dair bir kanaat ortaya koyar; geleceği öngörmez ve dolayısıyla da ölçmez.
Dönüşüm dönemleri, geçmişin geleceğe benzemediği dönemlerdir.
Sekiz Merceğin Dönüşümdeki Sınırı
Bunu somutlaştıralım. Serinin her bölümünde aynı çatlağı farklı bir araçta gördük. Şimdi hepsini arka arkaya dizince örüntü ortaya çıkıyor:
- Bilanço (Bölüm 2) bir varlığın maliyetini kaydeder, gelecekteki değerini değil. İçten yanmalı motor için kurulmuş kusursuz bir montaj tesisi, elektrikli araç dünyasında defter değerinin çok altında işe yarar. Bilanço bu “atıl varlık” gerçeğini göremez.
- Gelir tablosu (Bölüm 3) işin ne yaptığını ölçer, var olmaya devam edip etmeyeceğini değil. Kodak’ın film marjları çöküşünden hemen önce hâlâ olağanüstüydü — mükemmel bir gelir tablosu, ölümcül bir stratejiyi gizliyordu.
- Nakit akışı (Bölüm 4) ne kadar nakit tüketildiğini söyler, o tüketimin değer yaratıp yaratmadığını değil. 2015’in Tesla’sı da, çöküşünden önceki Carillion da negatif nakit akışı gösteriyordu. Biri geleceğini kuruyor, diğeri ödeyemeyeceği temettüleri dağıtıyordu.
- Kârlılık (Bölüm 5) bugünkü marjı gösterir, o marjın yönünü ve nedenini değil. Uber ve Spotify’ın negatif marjı bilinçli bir yatırımdı; WeWork’ünki yapısal bir hastalık. Rakam ikisinde de eksiydi.
- Verimlilik ve likidite (Bölüm 6) bir oranı ölçer, o oranın anlamını iş modelinin değiştirdiğini değil. Tesla’nın eksi 26 günlük nakit dönüşüm döngüsü klasik sözlükte yoktu. Bu bir zayıflık değil, marka için güçlü bir silahtı. (Ama bir süre sonra o silah da etkisini yitirdi.)
- Sermaye yapısı ve değerleme (Bölüm 7) bir çarpanı gösterir, o çarpanın altındaki büyüme inancını değil. Volkswagen’in düşük F/K’si bir fırsat değil, piyasanın o işin geleceğine dair kanaatiydi.
- Erken uyarı sinyalleri (Bölüm 8) bir çöküşü işaret etmeye çalışır, ama yeni türden çöküşleri kaçırır. Northvolt’un prestijli hissedar listesi klasik bir “sağlık” işaretiydi; asıl soruyu (üretilen birim bazında ekonomi doğru çalışıyor mu?) hiçbir sinyal yakalayamadı.
Yedi bölüm, yedi araç, tek bir örüntü. Her araç geçmiş hakkında doğruyu söylüyor. Aynı araçlar gelecek hakkında sessiz kalıyor. Halbuki dönüşümün içeriği, geleceğin ta kendisi.
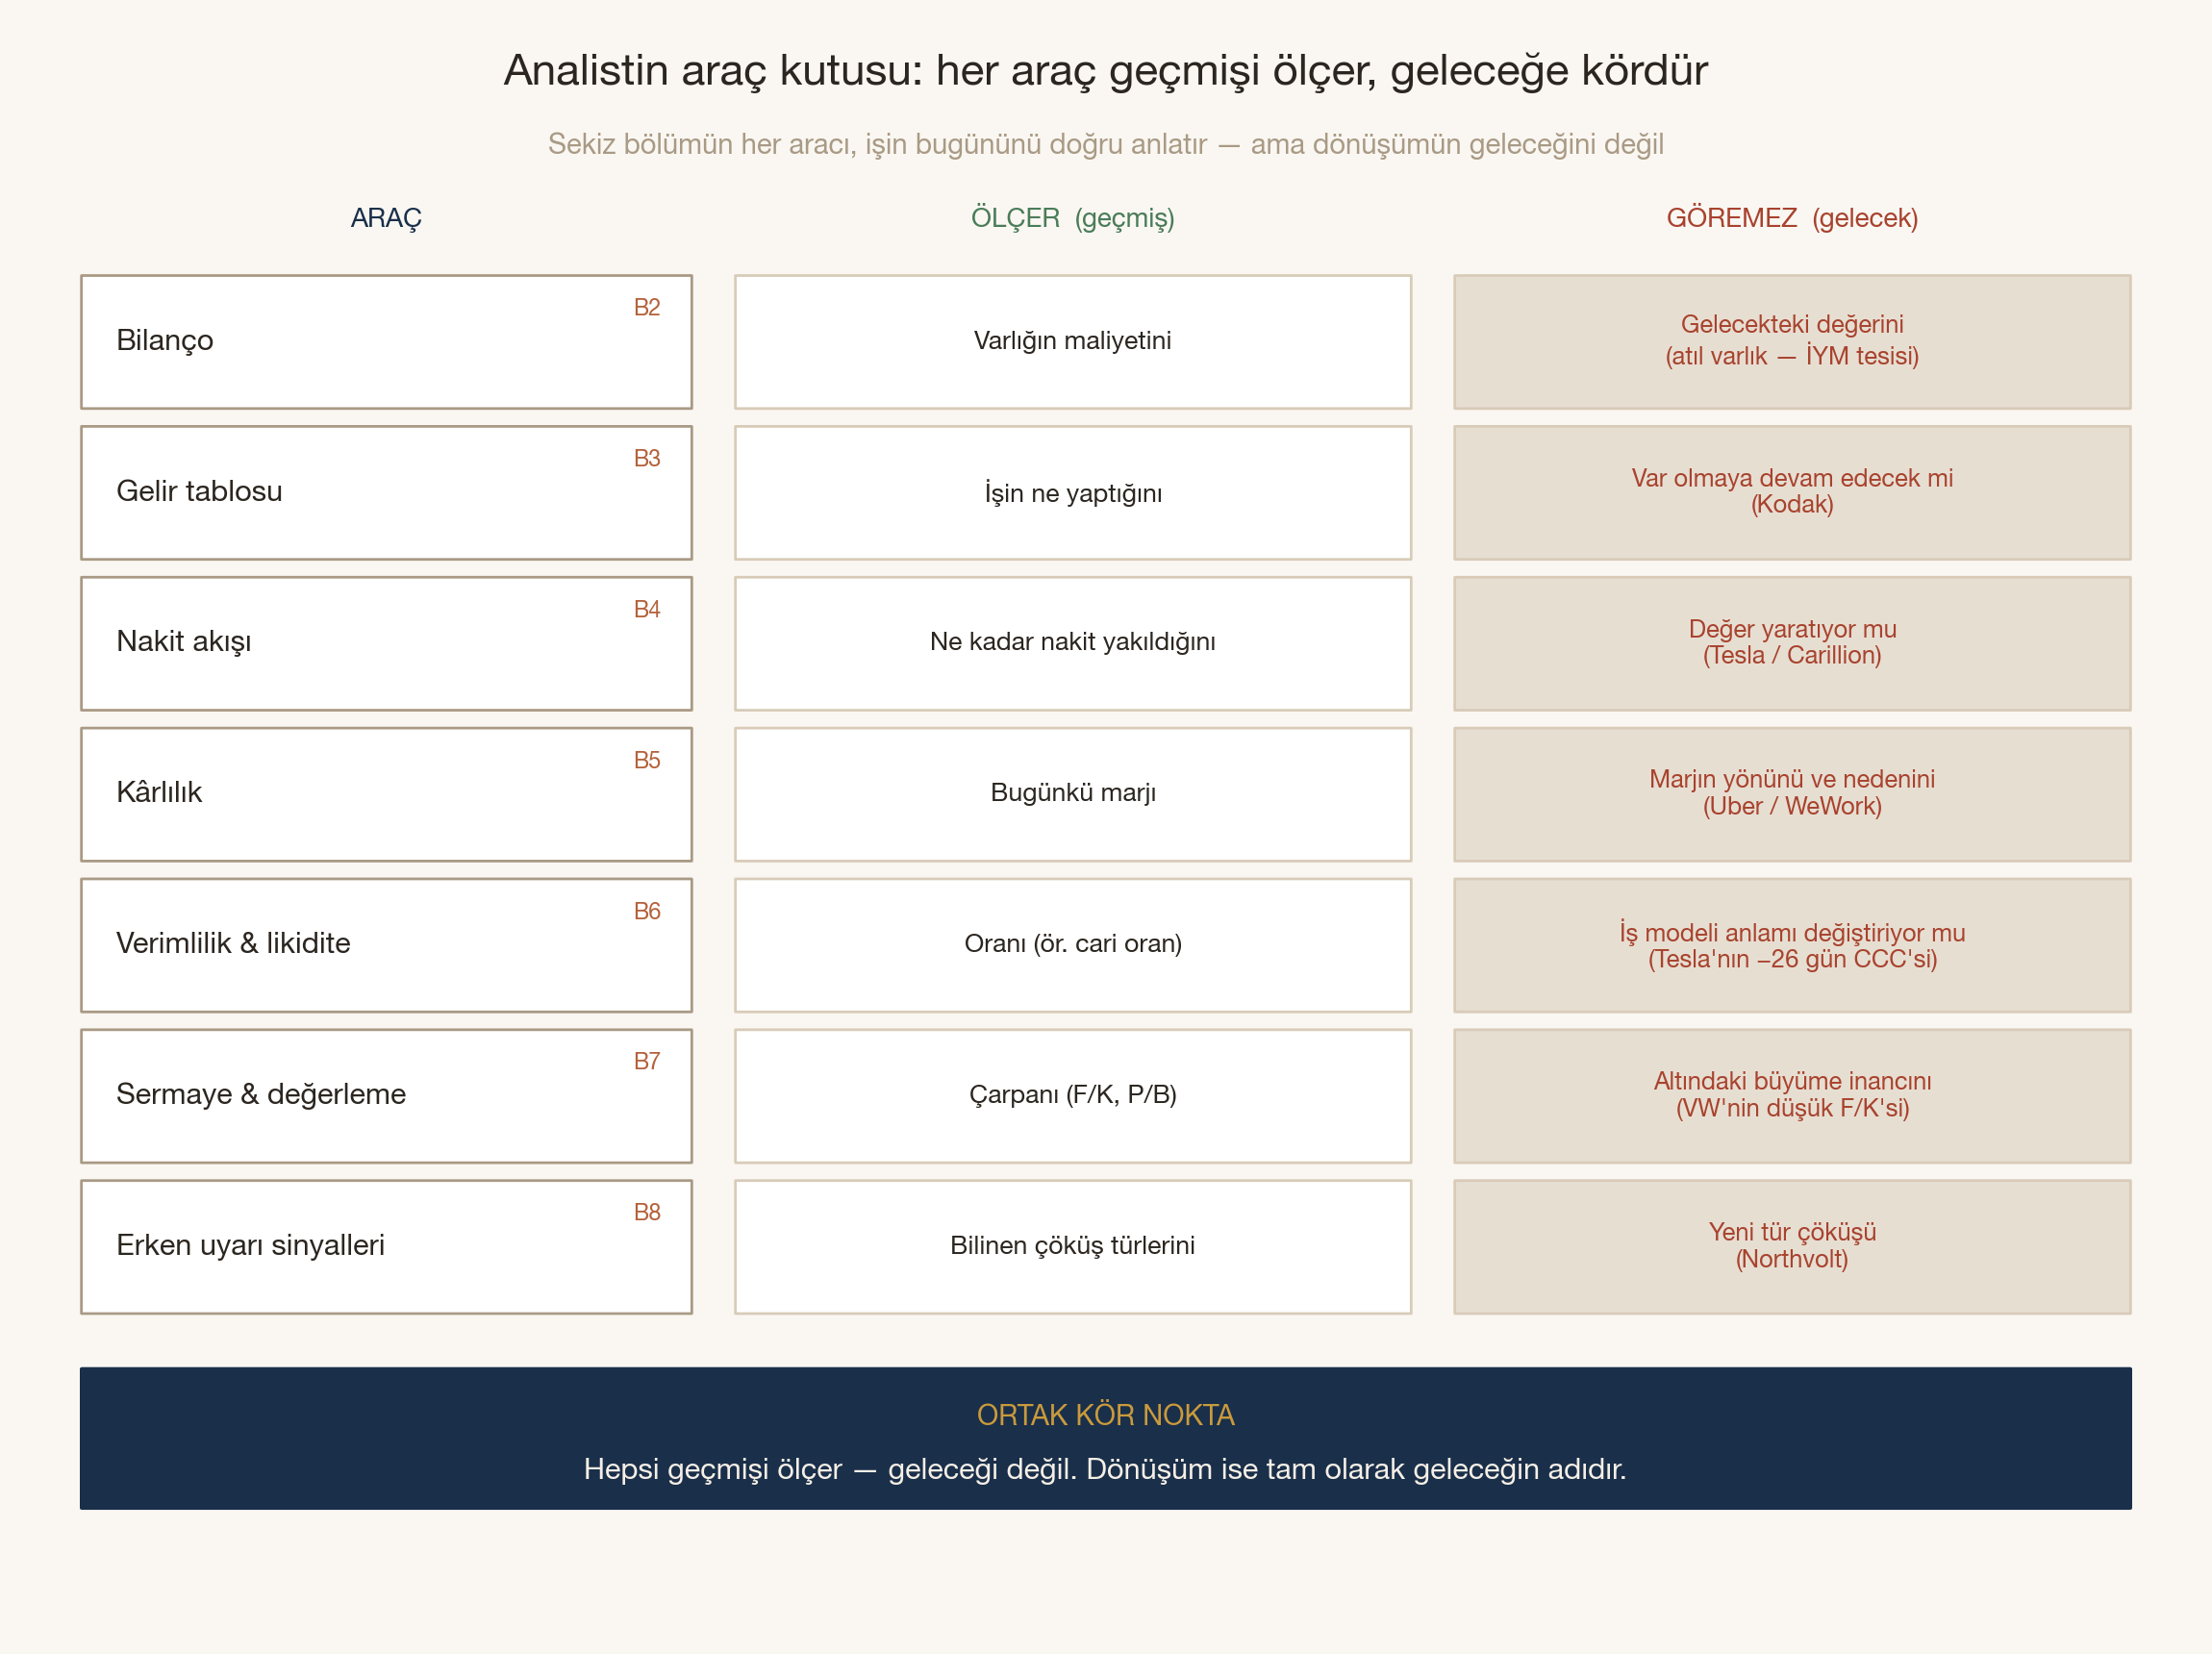
Sinyal: Stratejik mi, Yapısal mı?
Bu noktada serinin bütün karşıtlıkları tek bir soruda toplanır. Dikkat ederseniz her bölümde aynı ikizi karşılaştırdık:
| Aynı yüzeysel sinyal | Stratejik (sağlıklı) | Yapısal (ölümcül) |
|---|---|---|
| Negatif nakit akışı | Tesla — gigafabrika kuruyor | Carillion — sürekli temettü ödüyor |
| Negatif marj | Uber, Spotify — pazar payı yatırımı | WeWork — büyüdükçe büyüyen zarar |
| Milyarlarca dolarlık batarya bahsi | BYD — ölçekte kâr ediyor | Northvolt — hücre maliyetini hiç düşüremedi |
Aynı rakam, iki ayrı gelecek. Klasik analiz ikisini ayırt edemez, çünkü fark rakamda değil, rakamın arkasındaki iş modelinde saklı. Ayırt edici soru her seferinde aynı. Birim ekonomisi (İngilizcede unit economics) — yani tek bir ürünü üretip satmanın şirkete maliyeti ile o üründen elde edilen gelir arasındaki denge; en yalın haliyle, her bir ürünün tek başına kâr edip etmediği — çalışıyor mu, ve kurulan avantaj kalıcı mı?
Serinin son karşı-vakası bu kalıbı en çıplak haliyle gösteriyor. Northvolt’la BYD, aynı dönemin, aynı bahsin iki okumasıdır: ikisi de “bataryayı büyük ölçekte üret” dedi. Northvolt Avrupa’nın en akıllı parasını (Volkswagen, Goldman Sachs, BMW) arkasına aldı ve battı. BYD ise uzun yıllar “işte sübvansiyonla nakit yakan bir Çinli üretici daha” diye küçümsendi. 2024’te Tesla’yı ciroda geçti: yaklaşık 107 milyar dolar gelir, Tesla’nın yaklaşık 2,5 katı net kâr, 4,27 milyon araç üretimi.
Aradaki farkı yaratan şey, klasik oranların doğrudan göstermediği tek değişkendi: birim ekonomisi. BYD, bataryadan güç elektroniğine, motordan yarı iletkene kadar her kritik parçayı kendi bünyesinde üretiyordu (dikey entegrasyon). Bu sayede batarya paketi maliyetini rakiplerinden yaklaşık %30 aşağı çekmeyi başardı. Yani her aracı satarken kâr edebileceği bir maliyet yapısı kurdu. Northvolt ise tam bu eşiğe, hücre başına maliyeti satış fiyatının altına indirebileceği ölçeğe, bir türlü ulaşamadı. Prestijli ortaklar bu yapısal gerçeği değiştiremedi.
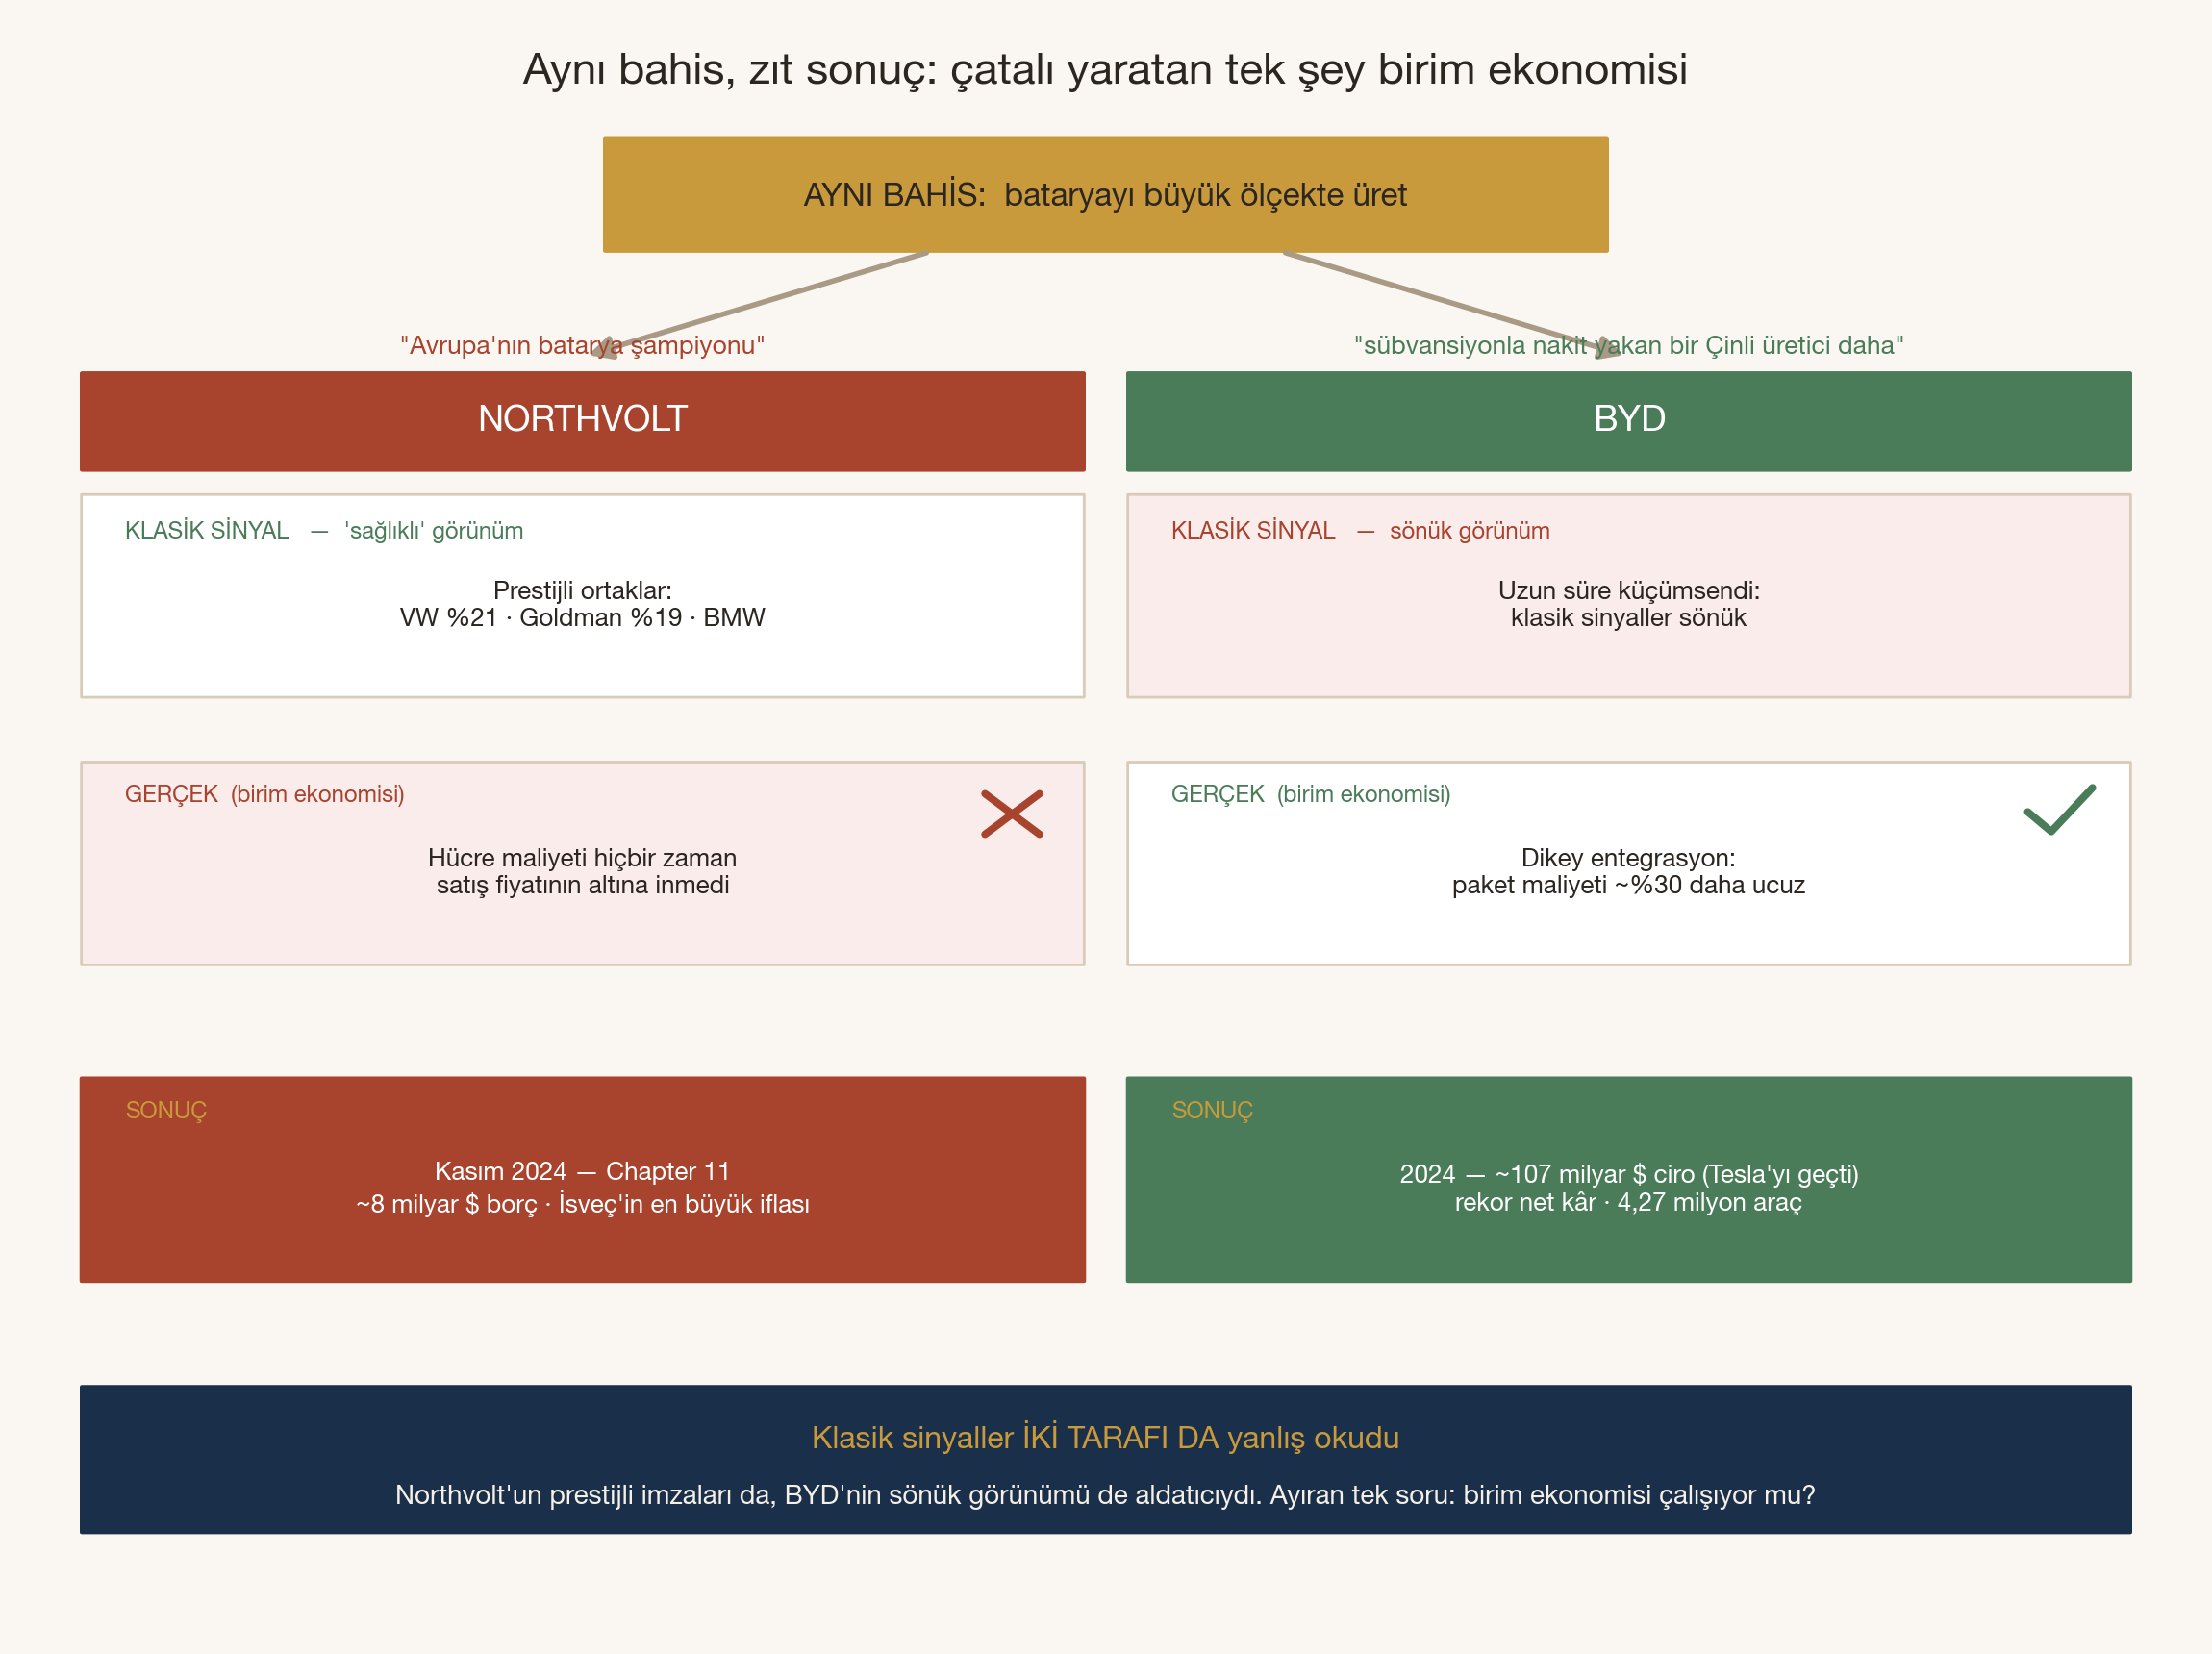
Buradaki ders BYD’nin ne kadar harika bir şirket olduğu değil. Dikkat edin, bu tuzağa düşmeyelim çünkü seri boyunca öğrendiğimiz ilk şey yüzeydeki sinyale kanmamaktı. BYD’yi de aynı şüpheyle okumak zorundayız: fiyat savaşları marjları eritiyor, büyüme sübvansiyon ve teşviklere bağlı, dış pazarlarda tarife duvarları yükseliyor. Tıpkı Tesla’nın devrimci nakit döngüsü avantajının birkaç yılda erimesi gibi, BYD’nin bugünkü üstünlüğü de kalıcı olmayabilir. Buradaki ders şirkette değil, yöntemde: bir bulgunun stratejik mi yoksa yapısal mı olduğunu, ancak sayının arkasındaki iş modeline bakarak anlarız.
Bütüncül Değerlendirme: Dört Katman
Peki bütün bunları pratiğe nasıl döküyoruz? Seri boyunca dağınık halde kullandığımız yaklaşımı burada tek bir çerçevede toplayalım. Bir şirketi dönüşüm çağında okumak dört katmanlı bir süreç:
- Rakam. Klasik analiz — bilanço, gelir tablosu, nakit akışı, oranlar. Bu katman vazgeçilmez; onu atlayan hiçbir şey anlamaz. Ama tek başına yeterli değildir. Şirketin bugününü ve dününü anlatır.
- Strateji ve birim ekonomisi. Rakamın neden o rakam olduğunu soran katman. Marj neden negatif? Nakit neden yakılıyor? Bu iş, biriminde kâr ediyor mu? Buraya cevap vermek için tabloların değil, iş modelinin içine bakmak gerekir.
- Yönetişim ve insan. Bölüm 8’de gördüğümüz kırmızı bayraklar — ani denetçi istifası, sürekli değişen finans yönetimi, sık sık “düzeltilen” tablolar. Rakamların söylemediğini çoğu zaman insanlar söyler.
- Zamanlama ve sektör yönü. Sektör nereye gidiyor? Bu şirketin varlıkları, marjları, avantajları o yönde hâlâ değerli mi? Bu, serinin baştan sona sorduğu “beş yıl sonra” sorusudur.
Bir katman diğerini doğrular ya da yalanlar. Sağlıklı görünen rakam, zayıf bir birim ekonomisini gizliyor olabilir (Northvolt). Korkutucu görünen bir nakit yakışı, sağlam bir stratejinin maliyeti olabilir (Tesla). Bir tek katmana bakan, mutlaka yanılır.
Üç Kurala Dördüncüyü Eklemek
Bu seriye Analistin Üç Altın Kuralı ile başlamıştık. Hatırlayalım:
- Tek yıla bakma — en az üç, ideal olarak beş yıllık veriye bak.
- Tek başına değerlendirme — oranlar ancak karşılaştırınca anlam kazanır.
- Elma ile armutu karşılaştırma — verilerin tutarlı olduğundan emin ol.
Bu üç kural hâlâ geçerli; hiçbiri eskimedi. Ama üçünün de ortak bir varsayımı var: karşılaştırdığın dünya duruyor. Beş yıllık trend, geçmiş beş yılın gelecek beş yılı andıracağını varsayar. Sektör ortalaması, sektörün kimliğini koruyacağını varsayar. Tutarlılık, kuralların değişmeyeceğini varsayar.
Dönüşüm çağı bu varsayımı bozuyor. O yüzden serinin sonunda üç kurala bir dördüncüsünü eklemeyi öneriyorum:
Dördüncü kural: Ölçtüğün boyut hâlâ önemli mi? sorusunu sormak. Analizin herhangi bir anında, en kritik olarak da son aşamalarında içinde bulunduğun ortamı tekrar tekrar kontrol ve teyid etmek.
Bir faaliyet raporu eski metrikleri kusursuz ölçebilir — ama artık yanlış boyutu ölçüyor olabilir. Otomotivde on yıl önce bayi ağı ve yedek parça marjı belirleyiciydi; bugün yazılım, batarya ve şarj altyapısı öne çıkıyor.
Rakamların doğru olması değil, doğru şeyi ölçüyor olmaları önemli.
Serinin Sonu
Dokuz bölümün başında koyduğum soru şuydu: bir şirketi gerçekten anlamak ne demek? Cevabın basit bir versiyonu, “mali tablolarını okumak” olurdu. Bu seri o basit cevabı reddetmek için yazıldı.
Mali tabloları okumak kritik; bu becerisi olmayan biri, bırakın dönüşümü, sıradan bir iş döngüsünü bile doğru anlayamaz. Ama artık kritik olan yeterli değil. Rakam size ne olduğunu söyler. Neden olduğunu ve bundan sonra ne olacağını öğrenmek için, sayının bittiği yerden başlamak gerekir: iş modelinin, stratejinin, sektörün, ve nihayetinde o şirketi yöneten insanların içine bakmak.
Klasik analiz dönüşüm çağında değersizleşmedi. Tam tersine, bir zemin olarak daha da vazgeçilmez oldu. Değişen şey o zeminin artık varış noktası değil, çıkış noktası olduğu gerçeği. Asıl beceri elimizdeki araçlarla sadece bugünü anlamak değil, geleceğe dair bir yargıya da varabilmek. İkisini birbirinden ayıran değil, ikisini birlikte okuyabilen bir bakış açısı geliştirmek.
Seri boyunca bana eşlik ettiğiniz için teşekkür ederim. Umarım bundan sonra elinize bir faaliyet raporu aldığınızda, rakamların söylediği kadar söylemediğini de duyarız.
Selam ve sevgilerimle,
Yalçın Arsan — Eylül 2026
Bu seri, klasik finansal analiz çerçevelerini temel alarak, gerçek dünya örnekleri ve sektör deneyimiyle zenginleştirilmiştir.
Dizinin sonu
Dokuz bölümün tamamını okudunuz.